
Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
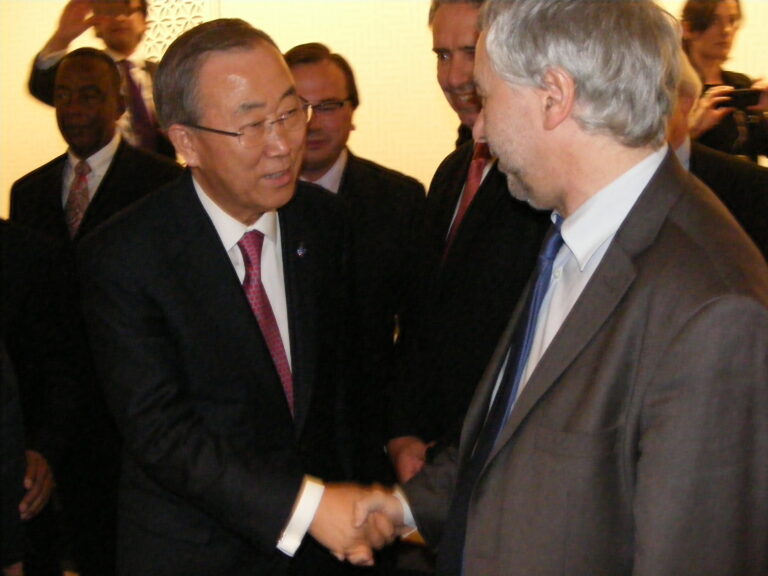
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 158 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1194 — Projet de loi de finances pour 2025
Référence : I-1194
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à tirer les conséquences de la suppression de l’article 30 du projet de loi de finances relatif aux modifications de l’assiette et du taux du FCTVA, proposée par le groupe Écologiste - Solidarité et Territoires. La perte de recettes pour les collectivités territoriales prévue par l’article 30 est de 800 millions d’euros. En cohérence, le tableau des prélèvements opérés sur les recettes de l'État au profit des collectivités territoriales est modifié en ce sens par cet amendement.
Amendement I-1204 — Projet de loi de finances pour 2025
Référence : I-1204
Acte observé : Cosignataire
État officiel : Rejeté
La taxe au tonnage représente un taux d’imposition d’environ 2%. Cette niche fiscale est la plus coûteuse pour l’État, à hauteur de 3,8 milliards en 2023 et de 1,1 milliards en 2024 malgré le recul des prix du fret. L’année 2024 ayant en outre été bien meilleure que ce qui était anticipé par CMA-CGM, il est très probable que le coût de cette niche augmente à nouveau en 2025, l’impôt dû dépendant de l’activité de 2024. Dans un contexte de déficit public accru, maintenir cette niche fiscale sans limite n’est pas justifié. Dans la mesure où ce dispositif permet à CMA-CGM de bénéficier d’un avantage pour lutter face aux entreprises chinoises concurrentes massivement subventionnées, il semble toutefois dangereux de supprimer totalement la taxe au tonnage. Cet article propose donc d’en limiter l’avantage possible à 500 millions d’euros au maximum. A titre d’illustration, si ce dispositif avait été mis en place depuis 2022, il aurait permis à la fois de garantir la compétitivité mondiale du g
Amendement I-1195 — Projet de loi de finances pour 2025
Référence : I-1195
Acte observé : Cosignataire
État officiel : Rejeté
Le gouvernement a décidé d’augmenter le taux de cotisations patronales pour les agents publics titulaires à la Caisse nationale de retraite des agents des collectivités territoriales (CNRACL) de quatre points pour 2025. L’objectif est d’apporter une réponse à la situation financière très dégradée de la caisse. Deux hausses supplémentaires sont d’ores et déjà programmées, faisant passer le taux de de 31,65% en 2024 à 43,65% à un horizon 2027-2028. Le déficit de la CNRACL est lié à une évolution démographique (passage de 4,53 cotisants pour un pensionné au début des années 80 à 1,46 pour 1 en 2022), qui s’explique par le vieillissement des agents et par le développement de la contractualisation (qui prive la caisse de cotisants). De plus, la CNRACL a très substantiellement contribué à la solidarité inter-caisses, à hauteur de 100 milliards d’euros depuis 1974, ce qui ne lui a pas permis de constituer de réserves pour faire face à ses défis d’aujourd’hui. Pour rappel, la dernière hausse d
Amendement I-1206 — Projet de loi de finances pour 2025
Référence : I-1206
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à lisser la dynamique de réduction du Malus Poids proposée dans le projet de loi de finances pour 2025 en statuant sur un déclenchement des 1 550 kg pour 2025, et en proposant un calendrier annuel d’abaissement du seuil, à raison de 50 kg par an, étalé sur six ans. L’objectif est multiple : -Cette mesure permet de générer 220 millions d’euros additionnels de recettes fiscales tout en rejoignant l’objectif de 1 500 kg établi pour 2026 par le gouvernement. -Du point de vue des entreprises, elle donne une visibilité aux constructeurs automobiles pour adapter leur offre et leur développement en conséquence. Cette programmation induit un effet environnemental et budgétaire.
Amendement I-1197 — Projet de loi de finances pour 2025
Référence : I-1197
Acte observé : Cosignataire
État officiel : Rejeté
Lancée en février 2012, la certification « Haute Valeur Environnementale » (HVE) est codifiée par la loi n° 2010‑788 du 12 juillet 2010 portant engagement national pour l’environnement, à l’article L. 611‑1 du code rural et de la pêche maritime. Celle‑ci avait pour objectif de valoriser les exploitations agricoles engagées dans des pratiques respectueuses de l’environnement. Elle permet aux exploitations certifiées de bénéficier d’un crédit d’impôt de 2 500 euros par exploitation. Au 1er janvier 2024, 38 351 exploitations agricoles étaient certifiées HVE. Ce crédit d’impôt représente une charge significative pour les finances publiques. Toutefois, le cahier des charges du label HVE demeure bien trop laxiste pour pouvoir garantir une réelle transition écologique. En effet, le label n’interdit pas l’usage de substances cancérigènes, mutagènes et reprotoxiques (CMR) ni celui des perturbateurs endocriniens, alors que ces produits sont en contradiction avec les objectifs environnementaux af
Amendement I-1208 — Projet de loi de finances pour 2025
Référence : I-1208
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose de mettre fin au financement de nouveaux projets routiers et autoroutiers afin de réorienter ces crédits vers le financement de solutions alternatives à la voiture individuelle telles que l’entretien du réseau ferroviaire et le développement des infrastructures cyclables. En raison d’une politique de transport très largement tournée vers le développement des routes et des autoroutes, la France possède l’un des plus grands réseaux routiers du monde et le premier d’Europe avec plus de 1 100 000 kilomètres de routes. Le bon entretien de ce réseau est un enjeu indispensable de sécurité routière et nécessite un investissement annuel de l’Etat d’environ 1 milliard d’euros. Ce coût ne cesse de croître à cause du dérèglement climatique et de la hausse du nombre de poids lourds. La construction de nouvelles routes est encore mise en avant pour répondre aux problèmes de congestion du trafic automobile. Ces nouvelles constructions s’avèrent pourtant i
Amendement I-1201 — Projet de loi de finances pour 2025
Référence : I-1201
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe Écologiste - Solidarité et Territoires propose une indexation de la dotation globale de fonctionnement (DGF) des collectivités sur l’indice des prix à la consommation. Il s’inscrit dans la continuité des travaux du Sénat lors de l’examen des différents projets de loi de finances ces dernières années, qui prévoyaient la revalorisation de la DGF, a minima, sur le niveau de l’inflation. La construction des budgets des collectivités territoriales est rendue compliquée par les choix politiques qui ont réduit substantiellement leur autonomie fiscale (de 50 % en 2017 à 44 % en 2021 selon la Cour des Comptes). Les élus locaux, pour investir dans l’avenir de leur population et de leur territoire, ont besoin d’une visibilité pluriannuelle sur leurs marges de manœuvre budgétaires. Cette indexation automatique de la DGF sur l’inflation est un premier pas afin d’améliorer la capacité des collectivités à anticiper, prévoir et construire des politiques publiques. Le Premier M
Amendement I-1200 — Projet de loi de finances pour 2025
Référence : I-1200
Acte observé : Cosignataire
État officiel : Rejeté
Après 2 milliards d’euros en 2023 et 2,6 milliards d’euros en 2024, le Gouvernement propose de prélever 3,35 milliards d’euros sur les excédents de l’Unédic en 2025. Cette ponction substantielle fragilise durablement l’organisme en charge de la gestion de l’assurance chômage, à plusieurs titres. La dette de l’Unédic s’élève à 58,4 milliards d’euros en 2024, dont au moins un tiers résulte des mesures prises par l’État pendant la crise sanitaire, sans compensation financière. L’excédent prévu pour 2025, estimé à seulement 1,8 milliard d’euros, aurait pu atteindre 5,2 milliards d’euros sans cette ponction étatique. À titre de comparaison, en 2024, l’excédent aurait pu s’élever à 3,1 milliards d’euros, soit plus de dix fois supérieur au niveau effectivement attendu en fin d’année. En allongeant ainsi la trajectoire de désendettement de l’Unédic, le prélèvement compromet sa capacité à répondre à une éventuelle dégradation du marché de l’emploi. L’assurance chômage fonctionne selon un princi
Amendement I-1207 — Projet de loi de finances pour 2025
Référence : I-1207
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose la création d’une nouvelle taxe sur les 2 et 3 roues motorisés les plus bruyants. Cette taxe est due lors de la première immatriculation et favorise l’achat de véhicules moins bruyants, moins polluants et notamment électriques. Peu connu, le bruit nuit très gravement à notre santé. En effet, selon l’OMS, le bruit est le deuxième facteur environnemental le plus important à l’origine de problèmes de santé, juste derrière la pollution atmosphérique. Les conséquences sanitaires de la pollution sonore sont graves et concrètes : perturbation du sommeil, du système endocrinien, du système cardio-vasculaire, effets sur le système immunitaire. Ce problème de santé publique concerne une vaste part de la population. L’Agence européenne de l’environnement (AEE) estime ainsi que 20 % de la population européenne (soit plus de 100 millions de personnes) est exposé à des niveaux de bruit de longue durée néfastes à leur santé. Cette pollution représente un coût faramineux pour la
Amendement I-1205 — Projet de loi de finances pour 2025
Référence : I-1205
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à faire appliquer le principe pollueur-payeur à la pollution de l’eau aux substances perfluoroalkylées et polyfluoroalkylées (PFAS). Il est proposé de créer une redevance assise sur les rejets de PFAS dans l’eau par les installations classées soumises à autorisation. Les PFAS, autrement appelés polluants éternels, sont une famille de molécules utilisées dans l’industrie depuis les années 1940. Utilisés pour leurs propriétés chimiques recherchées, ces composés synthétiques représentent aujourd’hui une pollution majeure et persistante, à l’origine d’une déstabilisation probablement irréversible de l’environnement et de risques graves pour la santé. La dépollution de notre environnement, et particulièrement de l’eau, est un enjeu majeur pour les décennies à venir. Les collectivités territoriales seront en première ligne pour y faire face techniquement et financièrement. Cette mesure instaure une contribution directe des émetteurs de PFAS dans l’environnement, fléchée v
Amendement I-1193 — Projet de loi de finances pour 2025
Référence : I-1193
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à tirer les conséquences de l’indexation de la Dotation Globale de Fonctionnement (DGF) sur l’indice des prix à la consommation hors tabac, à 1,8% sur un an. Il prévoit donc de faire évoluer en conséquence le tableau des prélèvements opérés sur les recettes de l'État au profit des collectivités territoriales. Le calcul de la revalorisation prend le montant de la DGF de la Loi de Finances Initiale pour 2024, soit 27 245 046 362 € (en baisse de 359 529 € sur un an dans le Projet de Loi de Finances pour 2025) et applique une augmentation de 490 770 364 € pour porter la DGF à 27 735 457 197 € pour 2025, soit une majoration de 1,8%.
Amendement I-1199 — Projet de loi de finances pour 2025
Référence : I-1199
Acte observé : Cosignataire
État officiel : Rejeté
Dans un contexte de recherche de l’équilibre budgétaire où de nombreux efforts sont demandés aux Français, il est indispensable de revenir sur les cadeaux fiscaux opérés ces dernières années. En 2018, la redevance cynégétique nationale annuelle a été réduite de 77.47 %, la redevance cynégétique nationale temporaire pour neuf jours de 73.75 % et celle pour trois jours de 62.71 %. La redevance pour un permis de chasse annuel est donc passé de 197,50 € à 44,50 €, ce chiffre évoluant annuellement avec l’inflation. Cela représente donc un manque à gagner pour les finances publiques de 148,43 € par détenteur de permis de chasse annuel. A titre d’exemple, en 2023, près d’un million de chasseurs ont validé leur permis selon la Fédération nationale des chasseurs. Le manque à gagner pour les finances publiques se chiffrent à près de 20 millions d’euros. Ce cadeau fiscal n’est justifié par aucune raison économique ou environnementale. Les conséquences environnementales de certaines pratiques de c
Amendement I-1203 — Projet de loi de finances pour 2025
Référence : I-1203
Acte observé : Cosignataire
État officiel : Rejeté
Le développement de l’offre de transports publics du quotidien constitue l’un des principaux leviers de décarbonation du secteur des transports. Pour autant, le secteur des transports collectifs doit dans le même temps répondre à une importante demande supplémentaire, sous l’effet notamment du déploiement des zones à faibles émissions mobilité (ZFE-m), mais également répondre lui-même à des impératifs de décarbonation. Ainsi en va-t-il par exemple des obligations de renouvellement des flottes de bus fixées aux autorités organisatrices de la mobilité (AOM) dans les années à venir. Les AOM sont au cœur de ce défi. Aussi, et pour résoudre la crise de financement du secteur des transports publics en leur donnant davantage de marges de manœuvre, le présent amendement vise à diminuer le taux de la taxe sur la valeur ajoutée sur les services de transports collectifs de voyageurs, qu’ils soient ferroviaires, guidés ou routiers, à l’exception toutefois des services librement organisés. Cette év
Amendement I-1186 — Projet de loi de finances pour 2025
Référence : I-1186
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement, adopté en commission à l’Assemblée nationale, propose le rétablissement graduel de la Cotisation sur la Valeur Ajoutée des Entreprises (CVAE), dans un premier temps pour les entreprises ayant un chiffre d’affaires supérieur à un milliard d’euros. La suppression de la part régionale de la CVAE a profité pour deux tiers en volume à 10 000 grandes entreprises, lesquelles viennent en majorité des secteurs polluants. Sans pour autant revenir sur sa suppression totale, le Projet de Loi de Finances pour 2025 prévoit d’échelonner sa disparition sur quatre ans, après l’avoir déjà réduit de moitié à deux reprises en 2021 et 2023. Pourtant, la CVAE ne frappe que les entreprises réalisant un chiffre d’affaires supérieur à 500 000 € et il existe de nombreux régimes d’exception ouvrant droit à exonérations qui rendent cet impôt moins puissant. Le contexte budgétaire particulièrement dégradé, suite à l’explosion des dépenses fiscales non financées, ne permet plus à l'État, et in fine
Amendement I-1192 — Projet de loi de finances pour 2025
Référence : I-1192
Acte observé : Cosignataire
État officiel : Rejeté
Par cet amendement, le groupe Écologiste - Solidarité et Territoires souhaite pérenniser le fonds de sauvegarde des départements, jusqu’à ce qu’une évolution soutenable de l’assise de ses recettes soit mise en œuvre, et l’abonder pour 2025. La situation des départements ne cesse de se dégrader, avec des dépenses sociales qui augmentent tout en ayant des recettes qui chutent et une disparition de leurs marges de manœuvres fiscales depuis la perte de la taxe foncière liée à la réforme de la taxe d'habitation. Selon l'Assemblée des départements de France, si rien n'est fait, de nombreux départements ne seront plus en mesure de faire face à leurs obligations et pourraient se retrouver en "cessation de paiement". Les DMTO devraient baisser de -17% en 2024 selon les estimations de la Banque postale, après une chute de 3,5 milliards en 2023, ce qui contribuerait fortement à une baisse de -59,4% de leur épargne nette. Dans le même temps, les départements assument un reste à charge des allocati
Amendement I-1191 — Projet de loi de finances pour 2025
Référence : I-1191
Acte observé : Cosignataire
État officiel : Rejeté
Le Gouvernement présente le présent article 31 comme une réforme des transferts des fractions de taxe sur la valeur ajoutée (TVA) aux collectivités comme capable « d’améliorer la prévisibilité de leurs recettes ». La stabilité des transferts de TVA aux collectivités locales en 2025 est mentionnée comme “garantie”. Cependant, le document « Évaluations préalables des articles du projet de loi », en annexe du projet de loi de Finances pour 2025, précise que cette réforme constitue une économie de 1,2 milliards d’euros en 2025 pour l’État, au détriment des finances locales. La perte de la dynamique des recettes, pourtant promise en contrepartie des reculs sur l’autonomie fiscale, constitue une nouvelle fragilisation du lien de confiance entre les élus locaux et l’État. Cet amendement propose donc, pour ces raisons, la suppression de cet article, refusant d’entraver la capacité des élus locaux à mettre en œuvre des services publics locaux et à mener des politiques ambitieuses pour la transi
Amendement I-1190 — Projet de loi de finances pour 2025
Référence : I-1190
Acte observé : Cosignataire
État officiel : Adopté
Par cet amendement de suppression, le groupe Écologiste - Solidarité et Territoires s’oppose à l'amputation du fonds de compensation pour la taxe sur la valeur ajoutée (FCTVA) telle que proposée par le gouvernement dans le projet de loi de Finances pour 2025. Le présent article prévoit d'une part d'exclure des dépenses de fonctionnement de l'assiette du FCTVA (l'entretien des bâtiments publics et de la voirie par exemple) et, d'autre part, d'abaisser le taux de compensation forfaitaire à 14,850%, contre 16,404% en 2024. Cela reviendrait à une diminution estimée à 800 millions d'euros pour les collectivités. Le FCTVA est un outil indispensable à l’investissement public, que les collectivités portent à 70 %. Cette mesure viendrait donc mettre à mal les plans pluriannuels d’investissements et, par le caractère rétroactif du dispositif proposé, met en péril les plans de financements élaborés en 2023 et 2024 fragilisant une fois encore l’équilibre budgétaire des collectivités. En outre, ell
Amendement I-1189 — Projet de loi de finances pour 2025
Référence : I-1189
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer la minoration de compensation opérée au titre des variables d’ajustements. Parce qu’il se traduit par une ponction sur les dotations de compensation fiscale, le mécanisme de variables d’ajustements conduit à déresponsabiliser l'État des conséquences de ses propres décisions d’amputation d’impôts locaux. Parce que ce même mécanisme conduit à « reprendre d’une main ce qu’il alloue de l’autre », il participe à la décrédibilisation de la parole de l’Etat à l’égard des élus locaux et efface unilatéralement les décisions parlementaires. A titre d’illustration, cela revient sur l’engagement de compensation d’exonérations longues de foncier bâti au bénéfice des logements sociaux, proposition majeure du rapport Rebsamen sur la relance de la construction (article 177 LFI 2022). Certes, ce mécanisme n’est pas mis en œuvre pour la première fois mais le montant de -487 M€ du présent article 29 est sans commune mesure avec les années précédentes : 47 M€ en LFI 2024, -
Amendement I-1187 — Projet de loi de finances pour 2025
Référence : I-1187
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement, d’appel, a pour objectif de transférer la part de CVAE aujourd’hui perçue par l’Etat aux collectivités qui en étaient bénéficiaires jusqu’en 2022 (à hauteur de 53% pour les communes et EPCI et 47% pour les départements). Le taux de CVAE actuellement en vigueur s’élève à 0,28%, il s’agit donc de maintenir celui-ci et d’en faire bénéficier le produit aux collectivités territoriales. Cela correspond à un total de CVAE de 4 Md€ estimé au projet de loi de finances pour 2025 (page 209 du PLF). Ce produit de CVAE ne couvre pas l’entièreté de la compensation de TVA créée au profit des collectivités locales en 2023 (10 Md€, le taux CVAE étant alors de 0,75% avant d’être ramené à 0,375% en 2023 et à 0,28% en 2024). Afin d’assurer une stricte neutralité pour les parties prenantes (budget de l’Etat, entreprises contribuables et collectivités), il est donc proposé de maintenir, à due concurrence, l’allocation aux collectivités d’une quote-part de TVA aux départements (47% de 6 Md€)
Amendement I-1183 — Projet de loi de finances pour 2025
Référence : I-1183
Acte observé : Cosignataire
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle