
Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
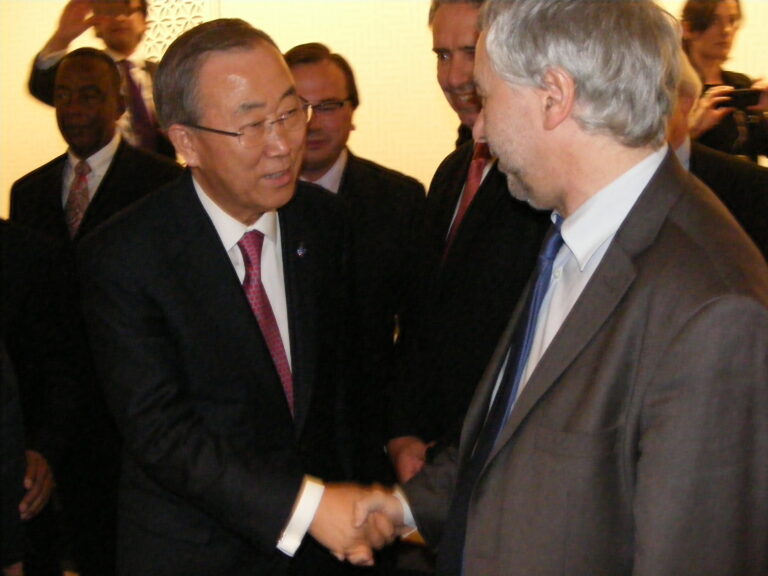
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 160 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-324 — Projet de loi de finances pour 2025
Référence : I-324
Acte observé : Cosignataire
Les chambres régionales de l'économie solidaire et sociale (CRESS) bénéficient de la reconnaissance de leur rôle d’ensemblier des acteurs régionaux de l’ESS par la loi et assurent des missions d’intérêt général (la loi du 31 juillet 2014 relative à l’ESS) ainsi que des projets au service du développement de l’ESS. Uniques dans leur légitimité et leurs périmètres, ces chambres régionales sont devenues incontournables dans le déploiement des politiques publiques en faveur du soutien aux entreprises de l’ESS au niveau régionale avec une volonté de couverture des besoins au plus proche des territoires. Les CRESS souffrent d’un sous-financement structurel de leurs missions légales de la part de l’État, ce qui ne leur permet pas de déployer toute leur potentialité et de mettre en œuvre une véritable politique publique de soutien de l’ESS dans les territoires. Ainsi, les CRESS sont notamment 50 fois moins financées que les chambres à statut consulaire (selon un rapport parlementaire produit p
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-794 — Projet de loi de finances pour 2025
Référence : I-794
Acte observé : Cosignataire
État officiel : Non soutenu
Cet amendement propose de créer une nouvelle catégorie de Jeunes Entreprises Innovantes à Impact (JEII), intégrée au dispositif des Jeunes Entreprises Innovantes (JEI), afin de soutenir l’innovation sociale et environnementale au même titre que l’innovation technologique. Les entreprises de l’économie sociale et solidaire (ESS), et en particulier celles ayant l’agrément « Entreprise Solidaire d’Utilité Sociale » (ESUS), jouent un rôle essentiel dans la réponse aux grands défis de notre époque : transition écologique, inclusion sociale et respect des 17 objectifs de développement durable de l’ONU. Cependant, elles ne bénéficient pas actuellement des mêmes avantages fiscaux et sociaux que les JEI, comme l’exonération des cotisations patronales pour les salariés participant à la recherche et au développement, ou l’exonération d’impôts sur les bénéfices. En s’appuyant sur des critères clairs et reconnus, cette nouvelle catégorie de JEII permettrait de corriger cette inégalité de traitement
Amendement I-793 — Projet de loi de finances pour 2025
Référence : I-793
Acte observé : Cosignataire
État officiel : Non soutenu
Cet amendement vise à corriger une inégalité actuelle, en donnant aux entreprises sociales et environnementales des outils comparables à ceux des jeunes entreprises technologiques, tout en répondant aux défis de la transition écologique et solidaire. Cet amendement prévoit donc un avantage fiscal spécifique pour les investisseurs qui soutiennent les Jeunes Entreprises d’Innovation à Impact » (JEII), avec une réduction d’impôt sur le revenu portée à 40 % pour les souscriptions au capital de JEII. Cette mesure vise à mobiliser des ressources privées pour le développement des entreprises à impact, tout en intégrant les objectifs de responsabilité et d’utilité sociale dans les politiques publiques de soutien à l’innovation. Les JEII désignent des entreprises répondant aux critères définis pour les jeunes entreprises d’utilité sociale (article L. 3332‑17‑1 du code du travail) ou pour les entreprises de l’économie sociale et solidaire (ESS) disposant de l’agrément « Entreprise Solidaire d’Ut
Commission de l'aménagement du territoire et du développement durable - Réunion de commission
Acte observé : Participant
Amendement I-365 — Projet de loi de finances pour 2025
Référence : I-365
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à clarifier et corriger une situation ambiguë et injuste : à la suite de la loi d’orientation des mobilités (LOM), plus de 50% des communautés de communes, qui n’étaient pas encore autorités organisatrices de mobilité, ont laissé la compétence mobilité à leur région. La région est donc devenue l’autorité organisatrice de mobilité locale de substitution sur le territoire des communautés de communes concernées. Pourtant, ces régions, autorités organisatrices de mobilité de substitution, ne peuvent pas lever le versement mobilité. À titre d’exemple, en région Centre-Val de Loire, 80 % des EPCI ont transféré la compétence mobilité à la région, sans que ce transfert ne s’accompagne de la possibilité pour cette dernière de lever le versement mobilité. Les autorités organisatrices de mobilité de substitution se retrouvent donc privées d’une ressource non négligeable. Pour y remédier, cet amendement vise à permettre aux régions, qui agissen
Amendement I-364 — Projet de loi de finances pour 2025
Référence : I-364
Acte observé : Cosignataire
État officiel : Rejeté
Offrir des solutions de mobilité alternatives à tous les Français, quel que soit leur lieu de résidence ou d’activité, sur l’ensemble du territoire national, y compris dans les zones les moins peuplées : c’est le défi à relever pour les autorités organisatrices de la mobilité (AOM). Pour ce faire, les AOM doivent à la fois poursuivre le développement de leurs réseaux de transport, favoriser leur intermodalité et proposer des offres de mobilité adaptées dans les territoires où les transports collectifs ne sont pas efficients. Maintenir une qualité de service optimale requiert la régénération des infrastructures existantes et la poursuite de leur développement. Or, ces ambitions se traduisent par un mur de dépenses de fonctionnement et d’investissement qui se dresse devant les AOM. Alors que le modèle économique d’Ile-de-France Mobilités a été consolidé dans la loi de finances de 2024. Cet amendement vise à garantir l’équité entre les territoires en relevan
Amendement I-319 — Projet de loi de finances pour 2025
Référence : I-319
Acte observé : Cosignataire
État officiel : Rejeté
En décembre 2021, une « loi d’urgence portant mesures d’urgence pour assurer la régulation de l’accès au foncier agricole au travers de structures sociétaires » était votée et instaurait une nouvelle procédure de contrôle sur les cessions de titres sociaux conduisant à la prise de participation dans des sociétés détenant ou exploitant du foncier agricole. L’objectif était ainsi de lutter contre la concentration excessive des exploitations et l’accaparement des terres agricoles via le phénomène sociétaire, et de favoriser le modèle des exploitations familiales existantes et l’installation de jeunes agriculteurs. Le diagnostic de cette loi était pertinent, bien que son contenu souffre encore de très graves insuffisances (critères de déclenchement des contrôles peu exigeants, manque de transparence, très faible encadrement des compensations tolérées en cas d’agrandissement excessif). Aussi, il semble pertinent de la renforcer par un dispositif fiscal, ce qui permet par ailleurs de veiller
Amendement I-316 — Projet de loi de finances pour 2025
Référence : I-316
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à renforcer le crédit d’impôt pour les travaux forestiers pour les propriétaires engagés dans une sylviculture plus durable. Le DEFI (dispositif d'encouragement fiscal à l'investissement) forêt est un ensemble de mesures de réduction ou de crédit d’impôt au service de la politique forestière, favorisant l’investissement et la gestion durable des forêts privées. Parmi ses mesures, le DEFI Travaux permet de financer des travaux en forêt. Le crédit d’impôt est aujourd’hui de 25% pour l’ensemble des propriétaires, sous réserve de l’application d’un document de gestion et dans la limite de de 6250 € pour un célibataire et de 12 500 € pour un couple. Le coût total du DEFI Travaux est de 2,35 M€ en 2018. Dans sa forme actuelle, le DEFI Travaux n’offre aucune incitation supplémentaire aux pratiques favorables à la biodiversité et à la protection des sols comme la sylviculture mélangée à couvert continu (SMCC). Nous proposons d’ajouter un bonus permettant de bénéficier d’un
Amendement I-317 — Projet de loi de finances pour 2025
Référence : I-317
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à conditionner le bénéfice de la provision pour augmentation de la valeur des stocks de vaches laitières et de vaches allaitantes à l’accroissement du cheptel au sein de systèmes d’élevage herbagers, afin d’encourager des pratiques agricoles durables qui préservent l’environnement, favorisent la biodiversité et sont davantage respectueuses du bien-être animal. Proposer des mesures incitatives qui peuvent favoriser l'élevage hors sol contrevient à la transition agroécologique et à la souveraineté alimentaire. L’incitation fiscale doit être conditionnée et se faire au service de la biodiversité et du bien-être animal.
Amendement I-318 — Projet de loi de finances pour 2025
Référence : I-318
Acte observé : Cosignataire
Amendement I-320 — Projet de loi de finances pour 2025
Référence : I-320
Acte observé : Cosignataire
État officiel : Rejeté
L’amélioration des conditions de travail en agriculture constitue un facteur clef pour renforcer l’attractivité du métier et assurer le renouvellement des générations. Le crédit d’impôt pour dépenses de remplacement a des effets positifs en termes de diminution du stress et des risques psychosociaux pour les agriculteurs et agricultrices. Il a également un impact favorable en termes de dynamique territoriale, avec la création d’emplois stables et sécurisés au sein des services de remplacement. Ces salariés, qui resteront plus longtemps et connaîtront davantage les fermes dans lesquelles ils travaillent, constitueront en outre un vivier pour l’installation. Le présent amendement a pour objectif de compléter le dispositif existant en ouvrant celui-ci à l’ensemble des agriculteurs et agricultrices, même si leur l’activité ne requière pas leur présence sur l'exploitation chaque jour de l'année. En effet, l’accès aux congés est difficile pour l’ensemble des filières et certains événements n
Amendement 631 — Financement de la sécurité sociale pour 2025
Référence : 631
Acte observé : Cosignataire
État officiel : Adopté
Le rapport annuel du Comité économique des produits de santé (CEPS) comporte des informations précieuses sur les détails des dépenses de médicaments et des autres produits ou prestations de santé incluses dans l’ONDAM. Les ventes de médicaments en pharmacie de ville et en rétrocession dépassent 30 milliards d’euros par ans, les ventes au hôpitaux avoisinent 8 milliards d’euros. Quant remboursement par l’assurance maladie des produits et prestations, il dépasse 10 milliards d’euros. Face à un tel enjeu, il importe que le rapport du CEPS sur le dernier exercice clos soit communiqué au Parlement avant l’examen du PLFSS, et non pas une fois que les débats sont achevés. Nous ne disposons pas du rapport sur l’exercice 2023. Ce n’est malheureusement plus une exception. Le rapport sur l’exercice 2022 a été publié le 23 janvier 2024, bien après la clôture des débats et même après la promulgation de la loi de financement de la sécurité sociale pour 2024. Le rapport sur l’exercice 2021 a en effet
Amendement 813 — Financement de la sécurité sociale pour 2025
Référence : 813
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à garantir que, dans les cas où la faute inexcusable de l'employeur est reconnue, la majoration de l’indemnisation pour déficit fonctionnel permanent puisse être versée sous forme de capital à la demande de la victime, quel que soit le taux de ce déficit. L’espérance de vie des victimes, notamment celles atteintes de pathologie lourde, étant souvent réduite, elles craignent de ne pouvoir bénéficier d’une rente que pendant une période limitée. Pour ces situations, le versement en capital offre une compensation immédiate mieux adaptée à leurs besoins, et ce, d’autant plus qu’il n’existe pas ou peu de périodes indemnisables avant consolidation de sorte que le versement en capital permettrait également de compenser immédiatement les pertes subies avant la stabilisation de l’état de santé. Sans une inscription claire, dans la loi, de la possibilité d’un versement en capital, les victimes pourraient se voir refuser le bénéfice d’un tel versement. Elles pourraient égalemen
Amendement 802 — Financement de la sécurité sociale pour 2025
Référence : 802
Acte observé : Cosignataire
État officiel : Adopté
L’article 21 modifie les dispositions de l’expérimentation visant à simplifier le financement des établissements d’hébergement pour personnes âgées dépendantes (EHPAD) et des unités de soins longue durée (USLD). Cette expérimentation, introduite par l’article 79 de la loi n° 2023-1250 du 26 décembre 2023 de financement de la sécurité sociale pour 2024, prévoit qu’à partir du 1er janvier 2025 et pour une durée de 4 ans, dans les départements volontaires, les EHPAD et les USLD percevront un forfait global unique relatif aux sections tarifaires soins et autonomie en remplacement de l’actuel forfait global de soins versé par l’agence régionale de santé (ARS) et du forfait afférent à la dépendance versé par le département. L'article 21 propose de porter le nombre maximum de collectivités territoriales expérimentatrices au plus à 23 départements en 2025 au lieu des 20 initialement prévues par l’article 79 de la LFSS pour 2024. Pour cause, plus de 20 départements se sont
Amendement 1320 — Financement de la sécurité sociale pour 2025
Référence : 1320
Acte observé : Cosignataire
État officiel : Rejeté
Le 20 décembre 2023, le pôle social du tribunal judiciaire de Paris a condamné l'Etat pour de graves dysfonctionnements intervenus à l'Agessa, l'organisme qui avait la charge de la sécurité sociale des auteurs, jusqu'à la création d'un nouvel organisme également en charge de la sécurité sociale des artistes en 2019. Il s'agissait notamment de mauvaises transmissions de données à la CNAV, engendrant une minoration des pensions retraites versées par des auteurs qui avaient pourtant cotisé, comme l'écrivain Jean-Marie Gustave Le Clezio. * Cette mauvaise gestion a donné lieu à plusieurs rapports de l'IGAS et de l'IGAC, puis finalement à la fusion de l'Agessa et de la Maison des artistes. Depuis la disparition de l'Agessa, les auteurs peinent à faire valoir leurs droits, et sont contraints d'aller en justice pour essayer d'obtenir réparation. Cet amendement vise donc à confier au Conseil d'Etat la mission de prévoir un mécanisme dérogatoire de prise en considération de leurs cotisations, af
Amendement 1319 — Financement de la sécurité sociale pour 2025
Référence : 1319
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à préciser que les cotisations diffuseurs sont également dues par les diffuseurs (galeries, fondations, musées, FRAC...) aux rémunérations versées au au titre du droit de représentation des artistes tel que défini à l'article L. 122-2 du code de la propriété intellectuelle. Bien que les incitations du ministère de la culture aient visé à en renforcer l'effectivité, et qu'il constitue un aspect du droit d'auteur, le droit de représentation des artistes est aujourd'hui encore faiblement appliqué.
Amendement I-132 — Projet de loi de finances pour 2025
Référence : I-132
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe Écologiste – Solidarité et Territoires vise à permettre aux Françaises et Français résidant hors de France qui effectuent des dons ou des versements au profit d’organismes d’intérêt général français de bénéficier d’une réduction d’impôt, au même titre que des résidentes et résidents fiscaux français. Comme cette réduction d’impôt de 66 % dans la limite de 20 % des revenus n’est accordée qu’aux personnes fiscalement domiciliées en France, les Français et Françaises établis à l’étranger sont dissuadés de soutenir financièrement des organismes d'intérêt général en France. Chaque année, des dons importants échappent ainsi à ces organismes et, in fine, à des projets d’intérêt général, seulement parce que les règles fiscales pénalisent nos compatriotes établis hors de France. L’élargissement de la réduction d’impôt aux non-résidentes et non-résidents fiscaux français est d’autant plus important que grand nombre d’organismes d’intérêt général rencontrent des di
Amendement 547 — Financement de la sécurité sociale pour 2025
Référence : 547
Acte observé : Cosignataire
État officiel : Rejeté
Les recettes de taxation issues de l’alcool ne couvrent que 42% du coût des soins engendrés par la consommation d’alcool selon l’OFDT. Pourtant, l’alcool représente la deuxième cause de cancer évitable, et la 1ère cause d’hospitalisation en France. La fiscalité française sur les boissons alcooliques se base sur le type d’alcool plutôt que sur le volume d’alcool, alors que l’OMS recommande d’agir sur le prix de tous les alcools.Seuls les alcools titrant à plus de 18% d’alcool sont concernés par la « cotisation sécurité sociale », qui sert à alimenter la branche maladie de la sécurité sociale. Cet amendement vise à étendre la « cotisation sécurité sociale » à tous les alcools. Il aura une incidence sur le prix des alcools les moins chers, ceux-ci étant les plus consommés par les jeunes et les consommateurs excessifs. Cette nouvelle rédaction de la cotisation spécifique des boissons alcooliques est équitable et permettrait d’abonder la branche maladie de la Sécurité sociale, tout en favor
Amendement I-119 — Projet de loi de finances pour 2025
Référence : I-119
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe Écologiste – Solidarité et Territoires vise à supprimer la contribution de vie étudiante et de campus (CVEC). La contribution de vie étudiante et de campus (CVEC) mise en place en 2018 par l’article 12 de la loi n° 2018-166 du 8 mars 2018 relative à l’orientation et à la réussite des étudiants fait l’objet depuis sa création de nombreuses critiques. À l’origine fixé à un montant de 90 euros, la contribution est indexée sur l’inflation et atteint 103 euros en cette rentrée 2024, un niveau totalement inédit. Collectée par les CROUS et redistribuée partiellement aux universités, la contribution de vie étudiante et de campus (CVEC) est payée chaque année par les étudiantes et étudiants. Et c’est bien ce fonctionnement que nous ne partageons pas. Alors que la précarité étudiante ne cesse de s’accroître, que les files aux distributions alimentaires ne se sont jamais arrêtées, les étudiantes et étudiants ne devraient pas avoir à payer le fonctionnement de nos u
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle