
Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
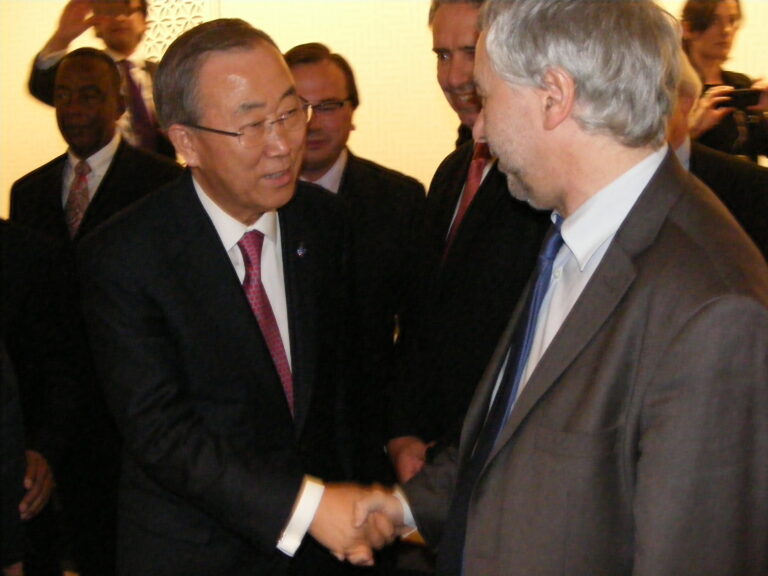
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 156 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1682 — Projet de loi de finances pour 2025
Référence : I-1682
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à asseoir la taxe sur les rachats d’actions sur la valeur de rachat des actions rachetées et non leur valeur nominale, c’est à dire comptable. Pour comprendre pourquoi cette différence est primordiale, un seul exemple suffit : à l’instant où est rédigé le présent amendement, la valeur boursière d’une action L’Oréal est à 394,6 euros, tandis que la valeur comptable d’une action L’Oréal est de 0,2 euros, 20 centimes. C’est 1973 fois moins. Asseoir la taxe sur la valeur comptable des actions n’a aucun sens économique. Cela a par contre un sens fiscal très clair : c’est une astuce qui vise à donner l’impression de mettre en place une taxe sur les rachats d’actions, tout en ne mettant quasiment rien de substantiel en place. C’est la même astuce qu’avaient employé les gouvernements précédents lors de la mise en place de la taxation des super-profits, pour laquelle ils promettaient un rendement de 12,3 milliards, en ligne avec les taxations des super-profits proposées par
Amendement I-1695 — Projet de loi de finances pour 2025
Référence : I-1695
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à élargir l'assiette de référence du produit de la taxe spéciale d'équipement destinée à permettre aux établissements publics foncier (EPF) de financer les acquisitions foncières et immobilières correspondant à leur vocation. Cette taxe est aujourd'hui une ressource importante pour les EPF qui contribuent à lutter contre le phénomène des friches. Les friches constituent de réelles opportunités pour assurer dans les territoires le respect de la trajectoire de sobriété et de résilience nécessaire à l’atteinte de l’objectif ZAN. Pour rappel, le recensement effectué en septembre 2022 grâce à l'outil Cartofriches dénombre d'ores et déjà plus de 7200 sites de friches d'activité pour une surface de plus de 100 000 ha. Par ailleurs, le CEREMA a dénombré 27127 sites qualifiées de « friches de logements », correspondant à une surface de 73 160 ha et à un nombre de logements vacants de 79 090, dont plus de 26 000 logements individuels et plus de 52 000 logements collect
Amendement I-1674 — Projet de loi de finances pour 2025
Référence : I-1674
Acte observé : Cosignataire
État officiel : Retiré
L’article 11 du projet de loi de finances pour 2025 met en place une contribution exceptionnelle sur les bénéfices des grandes entreprises au regard du chiffre d’affaires réalisé en France. Cette proposition du gouvernement consiste à faire participer de manière plus importante les grandes entreprises au redressement des finances publiques. Cependant, cette disposition est injuste pour les entreprises concernées -qui jouent le jeu de produire du chiffre d’affaires en France- au regard des entreprises multinationales qui passent sous le seuil du milliard d’euros de chiffre d’affaires réalisé en France.Cet amendement élargit l’application de la contribution exceptionnelle sur les grandes entreprises en incluant l’ensemble des sociétés générant un chiffre d’affaires supérieur ou égal à un milliard d’euros, qu’il soit réalisé en France et à l’étranger. La contribution exceptionnelle voulue par le gouvernement est ensuite appliquée aux bénéfices des entreprises réalisés en France, conformém
Amendement I-1697 — Projet de loi de finances pour 2025
Référence : I-1697
Acte observé : Cosignataire
État officiel : Retiré
Le processus continu et systématique de démantèlement de la fiscalité locale et de l’autonomie financière et fiscale des collectivités territoriales, amplifié au cours des 15 dernières années, présente un danger pour la démocratie locale. La part de la fiscalité avec pouvoir de taux dans l’ensemble des recettes fiscales des collectivités territoriales est passée de 90 % à 39 % entre 1986 et 2023. Et pourtant, le ratio d’autonomie financière de chaque catégorie de collectivités ne cesserait de s’améliorer, passant de 60,8 % à 71,3% pour le bloc communal entre 2003 et 2022. Les départements et les régions, qui n’ont plus d’impôts avec pouvoir de taux, bénéficieraient de meilleurs ratios d’autonomie, respectivement 75,6% (contre 58,6 % en 2003) et 73,6% (contre 41,7% en 2003). Autre paradoxe, malgré la suppression progressive de la taxe d’habitation, la fiscalité qui pèse sur les ménages reste extrêmement dynamique, nourrissant un certain sentiment d’inefficacité de l’action publique : le
Amendement I-1692 — Projet de loi de finances pour 2025
Référence : I-1692
Acte observé : Cosignataire
Avec l'augmentation des catastrophes liées au dérèglement climatique, les services départementaux d'incendie et de secours (SDIS) sont confrontés à des défis sans précédent. Leur financement s’avère aujourd’hui largement déconnecté des besoins croissants et repose sur des mécanismes pour beaucoup datés. Il s’agit dès lors par la présente proposition d’instaurer un mécanisme analogue à la taxe de séjour existante (permettant de financer les aménagements touristiques), en l’objet d’une taxe de séjour dite « Taxe Sécurité civile ». Cette dernière permettrait de doter les SDIS des ressources nécessaires à leur bon fonctionnement lors des périodes d’affluence sur leur zone et de garantir aux touristes un dispositif de secours efficace. Cette contribution permettra (i) d’augmenter les recettes des SDIS à l’échelle nationale puisque l’immense majorité (près de 80%) des communes françaises appliquent aujourd’hui une taxe de séjour ; (ii) tout en tenant compte des spécificités de chaque territo
Amendement I-1688 — Projet de loi de finances pour 2025
Référence : I-1688
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet de permettre aux départements de relever le taux des droits de mutation à titre onéreux jusqu'à 5,5% contre un taux de 4,5% actuellement. Passé le délai transitoire de trois ans, le taux précédemment appliqué sera automatiquement reconduit à compter du 1er juin 2028. En d'autres termes, les départements pourront, de façon dérogatoire, fixer un taux de droits de mutation à titre onéreux de 5,5% dans les conditions prévues à l'article 1594 E. Cette dérogation étant valable pour une durée de 3 ans, les départements auront la possibilité de relever ce taux à 5,5% pour être applicable sur la période du 1er juin 2025 au 1er juin 2028. Cette hausse de taux permettra aux départements d’absorber une partie de la hausse de leurs dépenses de solidarité.
Amendement I-1639 — Projet de loi de finances pour 2025
Référence : I-1639
Acte observé : Cosignataire
État officiel : Rejeté
Les hypermarchés détiennent en France une part de marché unique en Europe. Avec leurs 1,6 million de places de parkings, ils génèrent de très nombreux déplacements automobiles, qui constituent une nuisance environnementale, et concurrencent les commerces de centre-ville et de centre-bourg. Pour corriger ces excès et privilégier les autres formes de commerces alimentaires, supermarchés, supérettes et commerces spécialisés, et participer à la revitalisation des villes et villages dans le pays ; pour limiter également l’artificialisation des sols en incitant à un urbanisme moins consommateur d’espaces, il est nécessaire de prendre des mesures énergiques, d’autant que les besoins d’investissements en matière de mobilité sont très importants. Il est nécessaire d’investir ainsi beaucoup plus dans le réseau ferré, les transports publics routiers et les aménagements cyclables. En 2015, a été créée dans la seule région Île-de-France, une taxe additionnelle annuelle sur les surfaces de stationne
Amendement I-1638 — Projet de loi de finances pour 2025
Référence : I-1638
Acte observé : Cosignataire
État officiel : Rejeté
En application de l’article 23 III de la Loi n° 2021-1104 du 22 août 2021 portant lutte contre le dérèglement climatique et renforcement de la résilience face à ses effets : « L’action des pouvoirs publics vise à encourager la vente de produits sans emballage primaire, en particulier la vente en vrac, dans les commerces de détail ». Afin d’encourager la vente en vrac, les auteurs de cet amendement souhaitent : - Appliquer le taux super-réduit de TVA aux produits alimentaires vendus en vrac - Appliquer le taux réduit de TVA à 10 % sur les produits de grande consommation non alimentaires vendus en vrac. Ils estiment que cette filière, qui répond à des objectifs écologiques de limitation des déchets d’emballages jetables et de réduction du gaspillage notamment alimentaire, doit disposer d’encouragements afin de se développer. L’article L.120-1 du code de la consommation issu de la Loi n° 2020-105 du 10 février 2020 relative à la lutte contre le gaspillage et à l’économie circulaire, défin
Amendement I-1636 — Projet de loi de finances pour 2025
Référence : I-1636
Acte observé : Cosignataire
État officiel : Retiré
Le régime fiscal applicable aux activités de navigation maritime et au transport de marchandises sur ces voies questionne la pertinence de la politique environnementale française. Responsable d’une pollution dont l’impact environnemental est supérieur à celui de l’automobile, le transport maritime demeure toutefois bénéficiaire d’une exonération de taxe sur les carburants. Alors que l’acheminement de marchandises se fait essentiellement au moyen du fret maritime, les émissions d’oxyde de soufre qu’il génère et leurs lourdes conséquences sanitaires et écologiques ne peuvent que contraster avec la faiblesse des réglementations sur ces carburants. Afin de rétablir une cohérence dans le traitement de l’urgence environnementale par la France, le présent amendement propose que le fret maritime participe à hauteur de son impact sur les écosystèmes à l’effort fiscal français en faveur de la transition écologique. En ce sens, il est estimé nécessaire que ce secteur soit concerné par les prélève
Amendement I-322 — Projet de loi de finances pour 2025
Référence : I-322
Acte observé : Cosignataire
État officiel : Rejeté
La lutte contre l’artificialisation des sols est un objectif de politique publique partagé, et essentiel pour le climat et la biodiversité. Elle est également importante pour préserver notre souveraineté alimentaire. Pour limiter l’artificialisation, l’arsenal juridique actuel dispose d’outils intéressants mais insuffisants. En particulier, taxe sur la cession à titre onéreux de terrains nus rendus constructibles prévue à l’article 1605 nonies du code des impôt, n’est pas suffisamment élevée pour avoir un effet désincitatif sur l’artificialisation des terres. Si elle diminue la rentabilité de la classification des terrains agricoles ou naturels en terrains constructibles son montant reste faible. En effet, actuellement, cette taxe, assise sur l’écart entre le prix d’acquisition et le prix de cession du terrain : - a un taux est de 5 % lorsque le rapport entre le prix de cession et le prix d’acquisition est entre 10 et 30, de 10 % au-delà, - ne s’applique pas si le prix de vente est inf
Amendement I-1637 — Projet de loi de finances pour 2025
Référence : I-1637
Acte observé : Cosignataire
État officiel : Rejeté
Pour faire face au réchauffement climatique et à l’épuisement des ressources et dans l’objectif de promouvoir l’économie circulaire cet amendement propose un crédit d’impôt pour les dépenses de réparation engagées sur les biens électroménagers, électroniques grand public et informatiques, les vélos, l’ameublement, et le chauffage renouvelable dans la limite de 500 € par foyer fiscal. Cette mesure remplit un double objectif social et écologique en incitant à la réparation de produits usagers souvent presque aussi onéreuse que leur remplacement par du neuf. Un tel crédit d’impôt viendrait utilement s’ajouter au Fonds réparation voté dans la loi AGEC, qui peine encore à trouver sa pleine mesure.
Amendement I-1387 — Projet de loi de finances pour 2025
Référence : I-1387
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à inclure les jets privés dans l’assiette de la taxe sur le transport aérien de passagers et à renforcer son montant en distinguant les destinations européennes, incluant notamment les pays du Maghreb, des destinations hors Europe. Il reprend les propositions de nombreuses organisations de la société civile et de la convention citoyenne pour le climat au sujet de l’adoption d’une écocontribution renforcée sur les billets d’avion. Inspirée de la proposition de la Convention Citoyenne pour le Climat, cette mesure conserve en effet le même objectif : renforcer le principe du « pollueur‑payeur » en ciblant particulièrement les voyageurs bénéficiant de services haut de gamme, tout en préservant relativement les passagers en classe économique. Il n’est plus possible de laisser l’avion, mode de transport ultra‑polluant, être favorisé par rapport au train, mode de transport bas‑carbone. Selon l’ADEME, le transport aérien émet 14 à 40 fois plus de CO2 par kilomètre parcouru
Amendement I-1384 — Projet de loi de finances pour 2025
Référence : I-1384
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer l’indexation sur l’inflation de la Contribution à la vie étudiante et de campus (CVEC) afin de limiter la hausse du coût de la vie étudiante et l’aggravation de la précarité. La barre symbolique des 100 euros pour la CVEC a été franchie à la rentrée universitaire de 2023. Alors que la pauvreté étudiante persiste et s’aggrave en l’absence d’une politique ambitieuse d’autonomie des étudiants, nous ne pouvons pas faire peser sur le pouvoir de vivre des jeunes ces hausses successives. D’autant que de nombreuses aides et allocations ne sont pas indexées sur l’inflation des prix. Selon un sondage conjoint de l’IFOP et de Cop1 - Solidarités étudiantes d’octobre 2024, 53 % des étudiants ont moins de 100 euros par mois et 27 % moins de 50 euros par mois pour vivre, une fois payés le loyer et les charges.
Amendement I-1371 — Projet de loi de finances pour 2025
Référence : I-1371
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe GEST vise à taxer plus fortement les services numériques rendu par les multinationales du numérique, souvent appelées « Gafam » (Google, Apple, Facebook, Amazon, Microsoft). Il propose d’augmenter le taux de la taxe de 3 % à 5 %, tout en abaissant le seuil de chiffre d’affaires en France de 25 millions d’euros à 5,5 millions d’euros. Dans un contexte de besoins financiers accrus pour faire face aux crises sociales et climatiques, cette mesure permettrait de générer des recettes publiques supplémentaires de manière rapide et significative, tout en renforçant l’harmonisation fiscale de la France avec les autres pays européens et mondiaux appliquant une taxe numérique. Depuis l’instauration de cette taxe en 2019, la France, pionnière en la matière, a vu d’autres pays adopter des taux et des seuils plus ambitieux : - En Italie et en Espagne, bien que le taux reste de 3 %, le seuil de chiffre d’affaires national a été abaissé respectivement à 5,5 et 3 million
Amendement I-1359 — Projet de loi de finances pour 2025
Référence : I-1359
Acte observé : Cosignataire
Aujourd'hui en France, 250 stations de sport d’hiver assurent près de 120 000 emplois et génèrent une activité de plus de 10 milliards d’euros chaque année. Or, ces lieux sont frappés, dès aujourd’hui, durement par le dérèglement climatique. Selon un rapport de 2021 de WWF, 1°C de réchauffement global représente un mois d’enneigement en moins pour les stations. A 1500m d’altitude, 2°C de réchauffement représente une perte d’enneigement de 30% et à +4°C ce chiffre monte à -80%. A +4°C, plus aucune station des Pyrénées ne disposerait d’un enneigement naturel suffisant pour leurs activités. Ces chiffres annoncent un bouleversement majeur pour les stations de sport d’hiver, que le législateur doit absolument prévoir car les canons à neige ne suffiront pas. La Cour des comptes va dans ce sens avec son rapport de février 2024 qui analyse un modèle français du ski “à bout de souffle” et des politiques d’adaptation qui restent “en-deçà des enjeux”. C’est pourquoi, il est prévu de créer un fond
Amendement I-1370 — Projet de loi de finances pour 2025
Référence : I-1370
Acte observé : Cosignataire
Amendement I-1363 — Projet de loi de finances pour 2025
Référence : I-1363
Acte observé : Cosignataire
État officiel : Tombé
L'article 36 de ce PLF prévoit la suppression de la contribution des Gestionnaires de Réseau de Distribution d'énergie (GRD) au Compte d'Affectation Spéciale pour l'Électrification Rurale (CAS Facé), pour la remplacer par une fraction de l'accise sur l'électricité. Cette décision, si elle n'est pas corrigée, constituerait une véritable atteinte à l'égalité entre les territoires et un abandon progressif des zones rurales. Il s’agit ici d’un amendement d’appel, qui fait écho à un autre amendement à l’article 7, issu de remontées du terrain, notamment des syndicats d’énergie inquiets pour leur avenir. L’objectif ici est d’échanger avec le Gouvernement pour lui faire remonter ces inquiétudes et permettre à la navette parlementaire de trouver des solutions pérennes. Le CAS Facé, depuis sa création en 1936, est un outil indispensable pour garantir une solidarité territoriale entre les zones urbaines et rurales, permettant une péréquation des coûts liés aux travaux sur les réseaux publics de
Amendement I-1355 — Projet de loi de finances pour 2025
Référence : I-1355
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement intègre explicitement les dépenses d’innovation sociale, au sens de l’article 15 de la loi de 2014, dans le périmètre du Crédit d'impôt recherche. L’innovation sociale désigne les projets répondant à des besoins sociaux pas ou mal satisfaits, et ceux visant à améliorer les processus ou organisations du travail pour la production de biens et services existants. Ces projets sont indispensables à l’amélioration des conditions de vie et de travail de nos concitoyens, et permettent l’invention de l’économie de demain. Aujourd’hui considérée comme une recherche de moindre importance, l’innovation sociale n’est pas éligible au crédit d’impôt recherche. Pourtant, elle constitue un domaine aussi déterminant que le reste de l’innovation. Les vagues de démission et les difficultés de recrutement que l’on connaît actuellement sont en grande partie liées aux questionnements des travailleurs sur l’impact et le sens de leur emploi. Le présent amendement consiste ainsi en un débu
Amendement I-1352 — Projet de loi de finances pour 2025
Référence : I-1352
Acte observé : Cosignataire
État officiel : Rejeté
Par cet amendement, il est proposé de rétablir le taux de TVA de 5,5 % sur toutes les constructions neuves de logements sociaux (partie I.) ainsi que pour l’ensemble des travaux réalisés dans les logements sociaux existants (partie II.). Cette mesure a pour objectif de soutenir l’effort des bailleurs sociaux pour accroître les efforts menés en direction de la construction et de la rénovation de leur patrimoine, en particulier en termes de performance énergétique mais également pour l’amélioration et l’entretien de celui-ci. Il convient de rappeler que le taux applicable à la plupart de ces travaux a été augmenté à 10 % en 2018 dans un contexte de mise en place progressive de la réduction du loyer de solidarité (RLS). Cette mesure n’est plus justifiée aujourd’hui dès lors que la RLS a largement augmenté et que le contexte économique a profondément évolué sous l’effet conjoint de l’envolée des coûts de construction, de la hausse du taux du Livret A. Les enjeux du retour à un taux de 5,5
Amendement I-1349 — Projet de loi de finances pour 2025
Référence : I-1349
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement a pour objectif de supprimer la fiscalité réduite pour les biocarburants de première génération. Produits à partir de cultures habituellement destinées à l’alimentation, ces biocarburants ne doivent plus bénéficier de tarifs réduits d’accises. Cette aberration a également été pointée du doigt par l’Inspection générale des finances dans sa revue de dépenses sur les aides aux entreprises. De plus, comme le souligne également la Cour des Comptes (Observations définitives sur la place de la fiscalité de l’énergie dans la politique énergétique et climatique française, 2024), cette fiscalité différenciée des biocarburants, au-delà du non-respect de la neutralité technologique, pose un problème de conformité au droit européen, car elle ne s’appuie pas sur des critères environnementaux. La suppression de cette niche fiscale va générer un « gain annuel de l’ordre de 700 millions d’euros ». L’IGF indique par ailleurs que la taxe incitant à l’utilisation de biocarburants (TIRUERT)
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle