Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
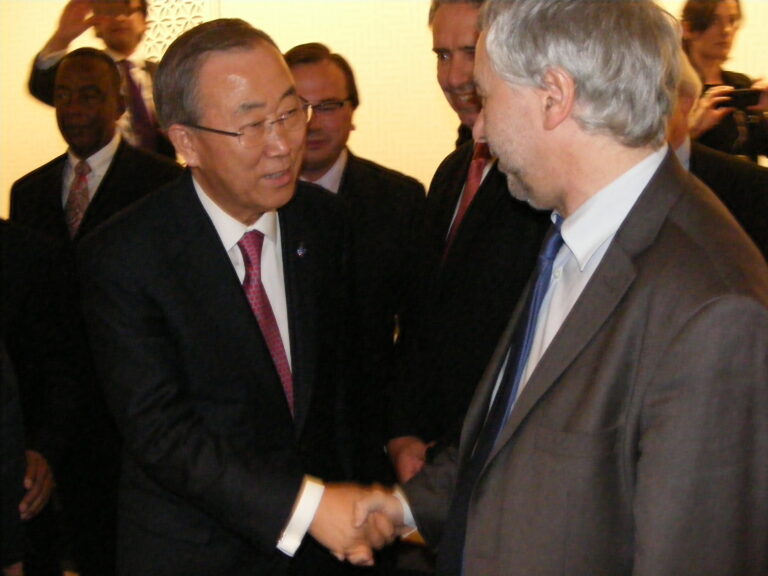
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 67 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-2435 — Projet de loi de finances pour 2026
Référence : I-2435
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose de déplafonner la taxe sur la billetterie affectée au Centre national de la musique (CNM). Le CNM, créé en 2020 dans le contexte de la crise du Covid‑19, a pour vocation d’être « le centre de toutes les musiques » , et de garantir la diversité, le renouvellement, et la liberté de la création musicale. Il vise ainsi à travers ses dispositifs de soutien financier à soutenir les auteurs, compositeurs, artistes et les professionnels et de leur permettre d’aller en rencontre de tous les publics. Cette taxe constitue la principale source de financement du CNM, et ses recettes sont amenées à croître dans les prochaines années, comme l’indique le contrat pluriannuel d’objectifs et de performance (COP) du Centre national de la musique 2024‑2028. Afin d’assurer que la taxe qui a été affectée à ce secteur puisse continuer de permettre son développement, il est ici proposé de supprimer le plafond de la taxe qui ne parait pas être suffisamment haut au regard de l’évolution es
Amendement I-2442 — Projet de loi de finances pour 2026
Référence : I-2442
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à instaurer un dispositif de lissage pour les revenus tirés de droits d’auteurs, s’inspirant du dispositif existant pour les bénéfices agricoles, comme le recommandait le rapport de Bruno Racine en 2020.
Amendement I-2440 — Projet de loi de finances pour 2026
Référence : I-2440
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose le déplafonnement de la taxe sur les spectacles vivants affectée à l’association pour le soutien du théâtre privé (ASTP) dont elle est la principale source de financement. En dépit du relèvement opéré l’année dernière par la loi de finances pour 2025, le plafond fixé est aujourd’hui très en‑deçà du rendement prévisionnel de la taxe pour 2026. La différence entre le rendement de la taxe et le plafond de celle‑ci représente pourtant autant de moyens en moins pour le financement du théâtre privé dans notre pays. Une telle ressource prélevée sur le spectacle vivant et affectée au secteur culturel ne peut être utilisée pour combler le budget de l’État, alors même que ce secteur subit de plein fouet les restrictions budgétaires, notamment celles des collectivités territoriales. Le groupe écologiste et social a d’autres propositions pour augmenter de manière conséquente les recettes de l’État.
Amendement I-2558 — Projet de loi de finances pour 2026
Référence : I-2558
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement du groupe Écologiste – Solidarité et Territoires vise à permettre aux Françaises et Français résidant hors de France qui effectuent des dons ou des versements au profit d’organismes d’intérêt général français de bénéficier d’une réduction d’impôt, au même titre que des résidentes et résidents fiscaux français. Comme cette réduction d’impôt de 66 % dans la limite de 20 % des revenus n’est accordée qu’aux personnes fiscalement domiciliées en France, les Français·es établi·es à l’étranger sont dissuadé·es de soutenir financièrement des organismes d’intérêt général en France. Chaque année, des dons importants échappent ainsi à ces organismes et, in fine, à des projets d’intérêt général, seulement parce que les règles fiscales pénalisent injustement nos compatriotes établi·es hors de France. L’élargissement de la réduction d’impôt aux non‑résident·es fiscale·ux français·es est d’autant plus important que la situation financière du monde associatif est alarmante. Les tr
Amendement I-2625 — Projet de loi de finances pour 2026
Référence : I-2625
Acte observé : Cosignataire
État officiel : Rejeté
Par cet amendement, nous proposons d’intégrer à la loi de finance pour 2026 une mesure déjà adoptée par l’Assemblée nationale en première lecture, mais non transmise à notre chambre à cause du rejet du texte. Cet article additionnel permettrait de défiscaliser la contribution à l’entretien et à l’éducation (CEE) versée par le parent en cas de séparation. En effet, rien ne semble pouvoir justifier le mécanisme fiscal actuel de déduction de la pension versée par le parent non gardien, à 97 % le père, tandis que dans le même temps le parent gardien, dans la majorité des cas la mère, subit une “double peine”, la pension alimentaire étant à la fois prise en compte dans l’assiette de calcul de l’impôt sur le revenu et dans les barèmes des prestations sociales. Contrairement à la prestation compensatoire, la pension alimentaire, touchée sous forme de contribution à l’éducation et l’entretien des enfants (CEEE), ne s’apparente pas au versement d’un revenu au parent gardien, mais vise à la pris
Amendement I-1344 — Projet de loi de finances pour 2026
Référence : I-1344
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement, déposé de manière transpartisane par les membres du groupe d’étude « Économie circulaire », vise à affecter 60 % des recettes de la TGAP « déchets » aux intercommunalités qui assurent le service public de gestion des déchets. Depuis 2011, les recettes de cette taxe ont explosé : 977 millions d’euros en 2024, contre 329 millions en 2011. En quinze ans, elles ont donc été multipliées par trois. Or, si la TGAP avait initialement une vocation environnementale, elle est devenue au fil du temps essentiellement une recette budgétaire, sans lien direct avec les besoins des territoires dans la transition vers une économie circulaire. Pourtant, ce sont bien les collectivités territoriales qui doivent financer les investissements nécessaires : modernisation des centres de tri, développement du réemploi, généralisation du tri à la source des biodéchets, tarification incitative… Autant d’évolutions indispensables pour atteindre nos objectifs nationaux de prévention et de valorisatio
Amendement I-1346 — Projet de loi de finances pour 2026
Référence : I-1346
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement, présenté de manière transpartisane par les membres du groupe d’étude Économie circulaire, vise à permettre l’application pérenne de la tarification incitative sur une partie seulement du territoire communal. Il met en œuvre une recommandation formulée par deux travaux de référence de la commission de l’aménagement du territoire et du développement durable : – le rapport d’information de 2025 de Marta de Cidrac et Jacques Fernique sur la mise en œuvre de la loi AGEC ; – le rapport d’information de 2023 de Marta de Cidrac sur la consigne pour réemploi et le recyclage des emballages. Ces rapports l’ont montré de manière convergente : la tarification incitative constitue un levier particulièrement efficace pour améliorer la performance de collecte. En faisant contribuer les usagers en fonction de la quantité de déchets qu’ils produisent, elle encourage le tri, la prévention et la réduction des déchets résiduels. La Cour des comptes, dans un rapport publié en 2022, confirme
Amendement I-1625 — Projet de loi de finances pour 2026
Référence : I-1625
Acte observé : Cosignataire
État officiel : Adopté
Les bons de souscription de parts de créateur d’entreprise (BSPCE) permettent aux jeunes entreprises innovantes de s’attacher, par le biais d’un intéressement à leur capital, le concours de salariés de haut niveau qu’elles ne pourraient rémunérer autrement compte tenu de leur faible surface financière. Il s’agit d’un levier d’attractivité important pour les jeunes sociétés de taille moyenne dans des secteurs à forte rupture technologique qui doit continuer d’être adapté aux nouveaux enjeux auxquels ces sociétés font face. Or, si la loi n° 2015-990 du 6 août 2015 pour la croissance, l’activité et l’égalité des chances économiques a étendu la possibilité d’attribuer de tels bons au personnel de sociétés filiales de la société émettrice, ce qui constitue une avancée significative, l’évolution du développement économique des entreprises montre la nécessité d’étendre ce champ d’attribution au personnel des sous-filiales. Le présent amendement propose donc de pallier cette insuffisance en al
Amendement I-2200 — Projet de loi de finances pour 2026
Référence : I-2200
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement transpartisan de repli vise à affecter 50 % du produit de la nouvelle taxe sur les emballages plastiques au fonds économie circulaire. Pour assurer la réduction des emballages plastiques non recyclés, à l’origine du paiement par l’État en 2024 d’une contribution de 1,4 milliards d’euros à l’Union européenne, il convient de soutenir le développement d’une filière locale de recyclage des plastiques et de faciliter le déploiement de solutions alternatives aux emballages plastiques. Le fonds économie circulaire soutient la mise en œuvre de la politique déchets et économie circulaire en France en accompagnant les collectivités locales et en orientant le comportement des acteurs par l’investissement dans des installations de tri, de recyclage et de valorisation ainsi que des actions de prévention. Affecter les recettes de la taxe sur les emballages plastiques à ce fonds permettrait ainsi de créer un chaînage vertueux, en finançant la transition vers une économie circulaire.
Amendement I-1167 — Projet de loi de finances pour 2026
Référence : I-1167
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à renforcer l’efficacité de la fiscalité en matière de sobriété foncière en modifiant la taxe sur les surfaces commerciales. Il propose, d’une part, d’élargir son champ d’application aux entrepôts logistiques et aux aires de stationnement des grandes surfaces, et, d’autre part, d’augmenter sensiblement son montant pour les implantations commerciales les plus consommatrices d’espace. Les nouveaux projets situés en périphérie, dans des zones encore ouvertes à l’urbanisation sur des espaces naturels, agricoles ou forestiers (ENAF), seraient notamment soumis à une taxation doublée. Les recettes supplémentaires seraient dédiées aux établissements publics fonciers. Cette évolution s’inscrit dans la continuité des travaux menés dans le cadre du rapport sur la mise en œuvre du Zéro Artificialisation Nette (ZAN) ainsi que de la proposition de loi transpartisane qui en est issue. Elle part du constat que la fiscalité locale, aujourd’hui principalement pensée pour financer les
Amendement I-2441 — Projet de loi de finances pour 2026
Référence : I-2441
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à permettre aux sociétés publiques locales (SPL) de bénéficier du mécénat culturel en modifiant l’article 238 bis du code général des impôts. Il s’agit ainsi de renforcer le soutien aux acteurs culturels locaux en facilitant leur accès à ce levier de financement essentiel pour leurs projets. L’ajout d’un article L. 1531‑2 au code général des collectivités territoriales vise à prévoir que le conseil d’administration ou le conseil de surveillance d’une SPL statue sur l’acceptation des dons qui lui sont consentis au titre des activités culturelles ou patrimoniales visées par la proposition de loi. La proposition de loi de la sénatrice Sylvie Robert, portant sur ce sujet, avait été votée à l’unanimité par le Sénat en juin 2023. Ce large consensus témoigne de l’importance de corriger cette inégalité fiscale et d’élargir les sources de financement à disposition des SPL. Les SPL jouent en effet un rôle central dans la mise en œuvre de missions d’intérêt général, en particu
Amendement I-2004 — Projet de loi de finances pour 2026
Référence : I-2004
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à étendre la taxe sur les friches commerciales (TFC) au foncier industriel, afin de lutter contre la spéculation foncière et d’encourager la réaffectation des terrains inexploités, le recyclage des friches industrielles et la revitalisation des zones économiques. Aujourd’hui, la TFC ne s’applique qu’aux locaux commerciaux vacants répondant à des critères stricts, tandis que de nombreux terrains industriels, parfois laissés en friche durant des années, échappent à toute taxation. Cette situation entretient des comportements spéculatifs, alors même que les collectivités doivent atteindre les objectifs de Zéro Artificialisation Nette (ZAN). L’amendement propose donc d’intégrer le foncier industriel inexploité depuis au moins deux ans dans le champ de la taxe. Celle‑ci serait due par le propriétaire ou l’usufruitier, assise sur la valeur foncière déclarée, et assortie d’un taux progressif de 10 %, 15 % puis 20 %, avec la possibilité pour les collectivités de le majorer
Amendement I-1835 — Projet de loi de finances pour 2026
Référence : I-1835
Acte observé : Cosignataire
État officiel : Adopté
Par cet amendement travaillé avec l’Union Sociale pour l’Habitat, notre groupe propose que la fraction des cotisations versées par les organismes de logement social à la Caisse de garantie du logement locatif social (CGLLS) affectée au Fonds national des aides à la pierre (FNAP) soit fixée à 275 millions d’euros pour l’année 2026 (contre 75 millions d’euros en 2025) par dérogation à l’article L. 435‑1 du CCH qui prévoit un versement de 375 millions d’euros. En parallèle, le lissage de la RLS effectué par la CGLLS se ferait non pas à somme nulle mais avec des majorations inférieures de 100 millions d’euros aux minorations. Cette proposition du mouvement HLM doit s’accompagner d’un engagement du Gouvernement qui seul peut réduire la RLS pour la porter à 700 millions d’euros pour 2026. Cela permettra de compenser l’effort demandé aux bailleurs sociaux pour financer le FNAP et de maintenir un niveau global de prélèvements stables. Le Mouvement HLM a fait des propositions, dans le cadre du
Amendement I-1157 — Projet de loi de finances pour 2026
Référence : I-1157
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet de relever le plafond de la taxe spéciale d’équipement (TSE) des établissements publics fonciers (EPF) de 20 € à 30 € par habitant. Les EPF sont des acteurs centraux de la transition foncière : ‑ acquisition et portage de terrains, ‑ dépollution et recyclage de friches, ‑ requalification de zones dégradées, ‑ soutien à la production de logements abordables, ‑ accompagnement des collectivités dans la réduction de la consommation d’espace. Or, sur plusieurs territoires (Pays basque, Dauphiné, Grand Toulouse, etc.), les EPF locaux prélèvent déjà la TSE au plafond actuel de 20 €/habitant, alors même que les besoins continuent de croître et que ces territoires bénéficient peu des mécanismes de péréquation nationale. En portant ce plafond à 30 €/habitant, sans créer de nouvelle taxe : ‑ on redonne des marges de manœuvre financières aux EPF qui en ont besoin pour faire face à l’intensification des enjeux ZAN ; ‑ on permet d’accélérer la requalification des f
Amendement I-2221 — Projet de loi de finances pour 2026
Référence : I-2221
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à conditionner les aides publiques accordées aux grandes entreprises à des engagements climatiques et sociaux contraignants. Dans le cadre de la crise Covid‑19 puis de la crise générée par la guerre en Ukraine, l’État a débloqué des soutiens financiers inédits à destination des entreprises dans le but de contenir la crise économique. Si ces soutiens sont nécessaires pour la préservation des activités économiques et des emplois, ces aides financées par le contribuable ne sauraient être attribuées sans contrepartie. Cet amendement prévoit qu’en contrepartie des aides versées, les entreprises sont tenues de publier l’année suivant la réception de l’aide : 1. un bilan carbone renforcé et standardisé couvrant les scopes 1,2 et 3 sans prise en compte dans le calcul des émissions évitées et compensées. 2. une stratégie climat articulée autour d’une trajectoire contraignante de baisse des émissions de gaz à effet de serre pour les scopes 1, 2 et 3, pour les cinq exercices s
Amendement I-830 — Projet de loi de finances pour 2026
Référence : I-830
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose la création d’un « bon pour l’indépendance des médias » sous la forme d’un crédit d’impôt permettant à chaque foyer fiscal de soutenir les médias de son choix dans la limite de 150 euros par an et par foyer fiscal. En 2024, les États généraux de l’information ont réitéré le constat de l’inadaptation des aides à la presse versées par le ministère de la Culture. En effet, les aides actuelles sont concentrées sur les plus grands groupes de presse, laissant peu de marges aux médias indépendants. Pourtant, dans un contexte de falsification massive de l’information, notamment via l’intelligence artificielle, il est vital de garantir des sources fiables et vérifiées. L’économiste Julia Cagé a ainsi proposé la création de bons destinés à soutenir l’indépendance des médias. Le crédit d’impôt apparaît comme le dispositif le plus approprié pour mettre en œuvre cette proposition, car il offre une aide publique modeste initiée par chaque citoyen, tout en préservant totalement
Amendement I-1501 — Projet de loi de finances pour 2026
Référence : I-1501
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Il vise à permettre aux Départements qui le souhaitent d’augmenter le taux de la taxe de publicité foncière ou du droit d’enregistrement jusqu’à 8 %, seulement de manière dérogatoire sur les transactions immobilières d’un montant supérieur à deux millions d’euros. Du fait de la crise de l’immobilier, les DMTO chutent de 2,9 % en 2025. L’augmentation du taux de DMTO leur permettrait notamment d’avoir de nouvelles ressources pour accompagner les publics dans le besoin, et ce en pesant faiblement sur les acheteurs de biens immobiliers particulièrement onéreux. Car bien que l’immobilier ne soit pas épargné par la crise, et ce par l’effet brutal de redressement des taux d’emprunt, conjugué à un marché où les prix ont augmenté beaucoup plus vite que les salai
Amendement I-1243 — Projet de loi de finances pour 2026
Référence : I-1243
Acte observé : Cosignataire
État officiel : Rejeté
La présente mesure vise à créer une taxe comportementale sur les agences de voyage qui organisent des séjours de chasse impliquant la chasse d’espèces menacées. Elle s’inscrit dans une logique de lutte contre l’érosion de la biodiversité et de responsabilisation des opérateurs commerciaux français qui contribuent à la pression exercée sur la faune sauvage mondiale. Alors que la France est partie prenante des conventions internationales en matière de protection de la biodiversité (notamment la CITES, la Convention sur la diversité biologique, et la Stratégie de l’UE en faveur de la biodiversité à l’horizon 2030), il est incohérent que des opérateurs puissent continuer à tirer profit de la chasse d’espèces menacées dans des contextes touristiques. L’objectif prioritaire est donc de faire baisser cette activité par effet dissuasif. Cet amendement a été travaillé avec Human World for Animals et Convergence Animaux Politique.
Amendement I-1242 — Projet de loi de finances pour 2026
Référence : I-1242
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement prévoit la mise en place d’une taxe sur les importations de tout ou partie d’animaux protégés figurant aux annexes du règlement européen transposant la CITES. Si l’objectif doit rester l’interdiction des importations, exportations et réexportations de tels animaux, ce que propose la proposition de loi n° 1320 reprenant la rédaction adoptée en commission des affaires économiques, la mise en place de cette taxe dans l’attente d’une évolution législative ultérieure permettrait, en s’inspirant du principe pollueur‑payeur, d’internaliser en partie le coût écologique de l’abattage d’individus d’une espèce protégée en le reportant sur le chasseur. Pour rappel, la grande majorité des Françaises et des Français s’oppose à l’importation des trophées de chasse d’espèces menacées : un sondage Ifop de 2023 démontre que 91 % de la population soutient l’idée d’une loi allant dans ce sens. Le principe de précaution doit s’appliquer compte tenu de l’impact environnemental de cette pratiq
Amendement I-1156 — Projet de loi de finances pour 2026
Référence : I-1156
Acte observé : Cosignataire
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle