Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
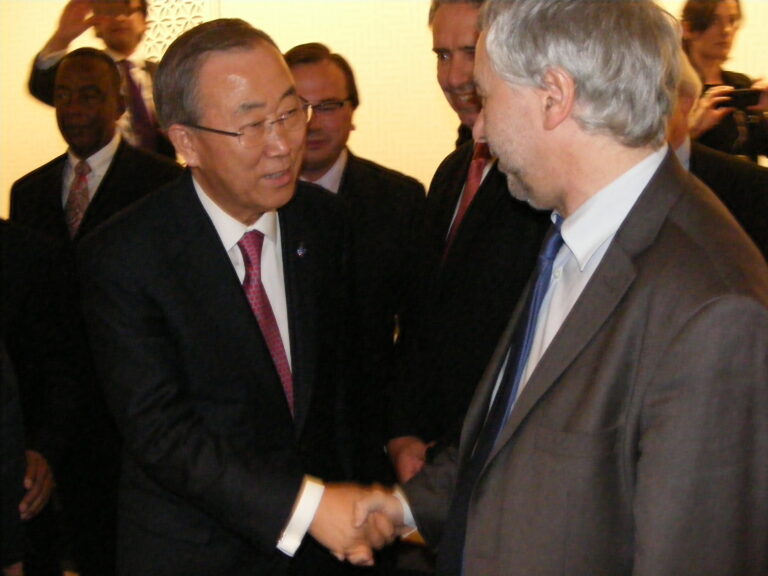
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 68 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1155 — Projet de loi de finances pour 2026
Référence : I-1155
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer la possibilité de mettre tout ou partie des frais de justice pénale à la charge de la personne condamnée. Si aujourd’hui, le code de procédure pénale prévoit que l’État prend en charge les frais de justice, il peut néanmoins déjà poursuivre le recouvrement de ceux qui ne relèvent pas de sa charge définitive, comme par exemple l’aide juridictionnelle versée à la victime. À ces frais s’ajoute un droit fixe de procédure pour les personnes condamnées, dont le montant a doublé en février 2025, passant à 254 € pour les condamnations devant le tribunal correctionnel, 338 € devant la cour d’appel et 1 054 € devant la cour d’assises. La loi du 9 juillet 2025 créant l’homicide routier a d’ailleurs introduit une majoration de ce droit fixe en cas de condamnation pour conduite sous l’emprise de stupéfiants, correspondant au montant des analyses toxicologiques maximales nécessaires pour établir la présence de stupéfiants. À ces sommes s’ajouteraient ainsi des frais d
Amendement I-1423 — Projet de loi de finances pour 2026
Référence : I-1423
Acte observé : Cosignataire
État officiel : Rejeté
L’examen de conformité fiscale (ECF), institué par le décret n° 2021‑25 du 13 janvier 2021, a pour objet, dans le cadred’une nouvelle relation de confiance avec l’administration des impôts, d’inciter les entreprises à plus de transparence et les libérer du souci du risque fiscal sur les questions courantes. Toutefois, seulement 248 230 examens de conformité fiscale avaient été signalés dans les déclarations de résultats au 15 juillet 2023 (cf. réponse ministérielle à la question n° 09433 de la sénatrice Annick Jacquemet, JORF du 14/03/24). Rapporté aux quelque quatre millions d’entreprises potentiellement concernées, ce volume traduit un recours encore très limité à ce dispositif. Cette statistique démontre donc qu’une incitation en direction des entreprises est nécessaire pour qu’elles sécurisent leurs déclarations fiscales en amont de leur dépôt. Afin de renforcer l’attractivité de ce dispositif, le présent amendement vise ainsi à accorder le bénéfice des exonérations fiscales et soc
Amendement I-1886 — Projet de loi de finances pour 2026
Référence : I-1886
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement de repli, adopté par l’Assemblée nationale, vise à modifier le mode de calcul de la compensation de la CVAE en excluant les années 2021 et 2022 de la moyenne actuellement retenue. Ces deux exercices reflètent en effet le produit de CVAE acquittée au titre de l’année 2020, année profondément atypique en raison de la crise sanitaire liée au Covid-19. L’effondrement brutal et temporaire de l’activité économique a entraîné une diminution mécanique et exceptionnelle des bases fiscales, sans rapport avec la trajectoire réelle et structurelle des recettes des collectivités territoriales. Le maintien de ces années dans le calcul de la compensation aboutit à en minorer artificiellement le montant, au détriment des communes, des départements et des régions, déjà fortement fragilisés par la suppression progressive de la CVAE. Cette situation apparaît d’autant plus inéquitable que cette suppression prive les collectivités locales d’un levier fiscal essentiel, rompt le lien di
Amendement I-600 — Projet de loi de finances pour 2026
Référence : I-600
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à exclure les établissements privés et les établissements d’enseignement supérieur privés des réductions d’impôts accordées sur les dons des entreprises assujetties à l’impôt sur le revenu ou à l’impôt sur les sociétés et d’apporter des recettes supplémentaires à l’État. Depuis trente ans, la séparation sociale entre l’enseignement public et privé s’est fortement accrue. L’écart du nombre d’élèves favorisés dans le privé par rapport au public est ainsi passé de dix points en 1989 à 23 points en 2020. Cette ségrégation résulte notamment de stratégies d’évitement scolaire des familles les plus aisées et de la sélection pratiquée par les établissements privés, qui accueillent très peu d’élèves en difficulté ou en situation de handicap. En effet, lorsque presque un collège REP+ sur deux comprend une section d’enseignement général et professionnel adapté (Segpa), seulement 5 % des collèges privés en sont dotés. De même, les unités locales pour l’inclusion scolaire
Amendement I-2241 — Projet de loi de finances pour 2026
Référence : I-2241
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer progressivement, entre 2026 et 2028, le tarif réduit pour les charbons consommés dans les installations grandes consommatrices d’énergie exploitées par les entreprises énergo‑intensives, et soumises au régime des quotas d’émission de gaz à effet de serre du dispositif ETS de l’Union européenne. Ainsi, ce tarif réduit disparaîtra totalement au 1er janvier 2028, au profit du tarif normal d’accise sur les charbons, qui, pour rappel, est de 15,43 €/MWh (euros courants) en 2025. Ce montant constitue toutefois une valeur de référence indicative, le tarif normal étant appelé à évoluer d’ici 2028 en fonction notamment de la majoration spécifique aux zones non interconnectées (ZNI). Cet amendement s’inscrit dans la continuité du mouvement engagé par les lois de finances pour 2023 et 2024 visant à limiter les subventions aux énergies fossiles. Le tarif appliqué aux entreprises énergo‑intensives consommatrices de charbon est ainsi passé de 1,19 €/ MWh en 2023 à 2,7
Amendement I-2478 — Projet de loi de finances pour 2026
Référence : I-2478
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à plafonner la niche fiscale de la taxe au tonnage dont bénéficie CMA‑CGM à 500 millions d’euros. La niche fiscale de la taxe au tonnage, permet un taux effectif d’imposition d’environ 2 %, et est l’une des plus coûteuses pour l’État, 3,8 milliards en 2023 et 1,4 Md € en 2025 malgré le recul des prix du fret, selon l’évaluation des voies et moyen annexée au présent projet de loi de finances. Dans un contexte de déficit public accru, maintenir cette niche fiscale n’est pas justifiée. Bien que ce dispositif permet aux acteurs économiques du secteur, et tout particulièrement à CMA‑CGM, de bénéficier d’un avantage fiscal pour faire face aux entreprises chinoises concurrentes massivement subventionnées, il semble toutefois dangereux de supprimer la taxe au tonnage. En effet, si ce dispositif avait été mis en place depuis 2022, il aurait permis à la fois de garantir la compétitivité mondiale du groupe français et de rapporter 10,4 Md € à l’État sur la période 2022‑
Amendement I-1500 — Projet de loi de finances pour 2026
Référence : I-1500
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Il instaure une progressivité du taux de la taxe sur les services numériques, afin de renforcer la contribution des grandes plateformes mondiales tout en préservant les acteurs français déjà soumis à l’impôt sur les sociétés. Le taux de 3 % s’appliquera jusqu’à 3 milliards d’euros de chiffre d’affaires mondial, puis sera porté à 6 % entre 3 et 10 milliards d’euros, et à 10 % au‑delà. Le relèvement du premier seuil à 3 milliards d’euros permet d’exclure les entreprises françaises déjà pleinement imposées, comme Leboncoin, tout en concentrant la taxe sur les acteurs dont la contribution effective demeure insuffisante. L’objectif n’est pas de distinguer selon la nationalité, mais de garantir que toutes les entreprises opérant sur le marché français contrib
Amendement I-1010 — Projet de loi de finances pour 2026
Référence : I-1010
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à augmenter les taxes dont doivent s'acquitter les demandeurs d’une autorisation de mise sur le marché d’un produit auprès de l’Agence nationale de sécurité sanitaire de l’alimentation, de l’environnement et du travail (ANSES). L’objectif du présent amendement est de permettre à cette dernière de disposer des moyens nécessaires au bon exercice de ses missions. Cet amendement a été adopté par l’Assemblée nationale en première lecture avant le rejet de la première partie du Projet de loi de finances. L’ANSES est l’autorité chargée de l’évaluation et, depuis le 1er juillet 2015, de la délivrance des autorisations de mise sur le marché des produits phytopharmaceutiques, matières fertilisantes et supports de culture. L’évaluation des substances actives entrant dans la composition des produits phytopharmaceutiques et des produits eux-mêmes en vue de leur commercialisation, est strictement encadrée et harmonisée au niveau européen par le règlement (CE) n°1107/2009. Chaque
Amendement I-1970 — Projet de loi de finances pour 2026
Référence : I-1970
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à lever deux obstacles majeurs qui freinent aujourd’hui la transmission d’entreprises à des organismes d’intérêt général, en particulier aux fondations et fonds de dotation actionnaires : un frein fiscal et un frein juridique. D’une part, il propose d’étendre aux fonds de dotation le régime d’exonération des plus‑values latentes déjà applicable aux dons de titres effectués au profit des fondations reconnues d’utilité publique, en modifiant les articles 38 et 206 du CGI. Cette harmonisation est indispensable pour permettre à ces structures, désormais centrales dans les transmissions d’entreprises, de jouer pleinement leur rôle. D’autre part, il sécurise le mécénat de titres en créant un article 1833‑1 du code civil qui établit une présomption simple de conformité à l’intérêt social lorsque des sociétés donnent des titres à des organismes d’intérêt général. Cette clarification limite les risques contentieux pour les dirigeants et favorise le développement de modèles d
Amendement I-2030 — Projet de loi de finances pour 2026
Référence : I-2030
Acte observé : Cosignataire
État officiel : Tombé
La taxe sur les logements vacants (TLV) est perçue par l’État dans les communes situées en zones tendues. Elle est due pour chaque logement vacant depuis au moins une année au 1er janvier de l’année d’imposition. La taxe d’habitation sur les logements vacants (THLV) est perçue par les communes et les intercommunalités qui ne sont pas situées en zone tendue. Elle est due pour chaque logement vacant depuis deux années au 1er janvier de l’année d’imposition. Son taux est identique à celui de la taxe d’habitation sur les résidences secondaires et autres locaux meublés non affectés à l’habitation principale (THRS). La cohabitation de ces taxes entraîne une certaine confusion. Elle ne donne pas aux collectivités en secteur tendu les moyens d’engager efficacement des actions pour réduire la vacance et augmenter l’offre de logements. Le présent amendement vise ainsi à fusionner les deux taxes sur les logements vacants dans un souci de simplification et de lisibilité : les deux taxes ont le mêm
Amendement I-1244 — Projet de loi de finances pour 2026
Référence : I-1244
Acte observé : Cosignataire
État officiel : Rejeté
La France a adopté le 14 novembre 2018 un plan de Stratégie Nationale de lutte contre la Déforestation Importée, ayant pour but de “mettre fin d’ici 2030 à la déforestation causée par les importations françaises de produits forestiers ou agricoles non durables, concourant par là même à la mise en œuvre des Objectifs de développement durable.” Bien que de nombreux acteurs, publics comme privés, se soient engagés à réévaluer leur cahier des charges, aucun changement significatif des pratiques d’achat et de production n’est encore visible. Les six premières années de déploiement de ce programme ont été axées sur la valorisation d’acteurs vertueux, le partage de connaissances et la signature de nombreux guides d’achat et manifestes. Désormais, il semble pertinent que la seconde partie de ce plan national propose des mesures plus coercitives afin d’accélérer le changement des pratiques d’importation et de garantir l’atteinte des objectifs initiaux valorisés auprès de l’Union européenne. La
Amendement I-2219 — Projet de loi de finances pour 2026
Référence : I-2219
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à faire contribuer les plateformes de l’ubérisation à l’effort national. Il a été adopté dans le Projet de loi de finances pour 2025, mais n’a pas été retenu par le Gouvernement lors de l’adoption du texte via l’article 49‑3. Plus particulièrement, une directive européenne a été adoptée et doit être transposée avant fin 2026, qui prévoit notamment la présomption de salariat, c’est‑à‑dire la requalification en salariés de l’ensemble des travailleurs ubérisés qui travaillent actuellement sous le statut d’auto‑entrepreneurs alors qu’ils sont de fait subordonnés à la plateforme. Cette mesure va engendrer des coûts pour la collectivité pour sa mise en œuvre (augmentation des postes pour le contrôle de son effectivité, accompagnement des travailleurs dans le plein accès à leur droit, …). Pourtant, si l’on doit requalifier ainsi massivement des travailleurs, c’est parce que les plateformes ont sciemment contourné la loi en usant du statut de travailleur indépendant pour s’
Amendement I-2479 — Projet de loi de finances pour 2026
Référence : I-2479
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à reconduire la contribution exceptionnelle sur les grandes entreprises appliquée au secteur maritime prévue par la loi de finances pour 2025. Une telle prorogation permettrait de compenser la taxe au tonnage qui permet un taux effectif d’imposition d’environ 2 %, faisant d’elle l’une des niches fiscales les plus coûteuses pour l’État, à hauteur de 3,8 milliards en 2023 et de 1,1 milliards en 2024 malgré le recul des prix du fret, selon l’évaluation des voies et moyen annexée au présent projet de loi de finances. Dans un contexte de déficit public accru, maintenir cette niche fiscale n’est pas justifié. Bien que ce dispositif permet aux acteurs économiques du secteur, et tout particulièrement à CMA‑CGM, de bénéficier d’un avantage fiscal pour faire face aux entreprises chinoises concurrentes massivement subventionnées, il semble toutefois dangereux de supprimer la taxe au tonnage. Cet amendement propose donc de prolonger la contribution exceptionnelle sur les
Amendement I-2031 — Projet de loi de finances pour 2026
Référence : I-2031
Acte observé : Cosignataire
État officiel : Rejeté
L’article 142 de la loi de finances pour 2024 étend l’exonération de taxe foncière et de CFE à tous les mâts d’éoliennes, quelle que soit leur conception. Cette mesure entraîne une perte de recettes importante pour les communes et intercommunalités, sans qu’aucune compensation ne soit finalement prévue. Pourtant, lors des premiers débats à l’Assemblée nationale, le législateur avait anticipé cet impact : la version initiale du dispositif prévoyait une compensation intégrale des pertes via une majoration de la dotation globale de fonctionnement. Cette disposition avait d’ailleurs été adoptée en commission des finances. Dans le texte adopté après mise en œuvre de l’article 49‑3, seule l’exonération a été retenue, la compensation ayant disparu. Le Sénat a ensuite proposé de supprimer l’exonération, estimant qu’aucune évaluation fiable n’avait été fournie sur le nombre de mâts concernés ni sur les pertes pour les collectivités. Malgré cela, l’Assemblée nationale a réintroduit l’exonération
Amendement I-507 — Projet de loi de finances pour 2026
Référence : I-507
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer la taxe spéciale d’équipement destinée à financer le projet de construction de nouvelles lignes ferroviaires à grande vitesse Bordeaux‑Toulouse et Bordeaux‑Dax qui est prélevée sur les personnes physiques ou morales dans les communes situées à moins de soixante minutes en voiture d’une gare desservie par les futures lignes à grande vitesse. Cette taxe contrevient au principe d’égalité devant l’impôt. Le critère de distance en véhicule depuis la mairie des communes concernées pour déterminer l’assujettissement à la taxe entraine des différences de traitement qui ne reposent pas sur une justification rationnelle au regard du principe constitutionnel d’égalité devant les charges publiques. En effet, ce critère conduit à traiter différemment des contribuables placés dans des situations comparables. Un investissement public dans le ferroviaire pour réduire le temps de trajet au sud de Bordeaux est nécessaire mais la seule solution réaliste, pour les financ
Amendement I-1424 — Projet de loi de finances pour 2026
Référence : I-1424
Acte observé : Cosignataire
État officiel : Rejeté
L’examen de conformité fiscale (ECF), institué par le décret n° 2021‑25 du 13 janvier 2021, a pour objet, dans le cadre d’une nouvelle relation de confiance avec l’administration des impôts, d’inciter les entreprises à plus de transparence et les libérer du souci du risque fiscal sur les questions courantes. Toutefois, seulement 248 230 examens de conformité fiscale avaient été signalés dans les déclarations de résultats au 15 juillet 2023 (cf. réponse ministérielle à la question n° 09433 de la sénatrice Annick Jacquemet, JORF du 14/03/24). Rapporté aux quelque quatre millions d’entreprises potentiellement concernées, ce volume traduit un recours encore très limité à ce dispositif. Cette statistique démontre qu’une incitation en direction des entreprises est nécessaire pour qu’elles sécurisent leurs déclarations fiscales en amont de leur dépôt. Afin de renforcer l’attractivité de ce dispositif, le présent amendement vise donc à accorder le bénéfice des exonérations de plus‑values profe
Amendement I-2243 — Projet de loi de finances pour 2026
Référence : I-2243
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer progressivement, entre 2026 et 2028, le tarif réduit pour les gaz naturels consommés comme combustible par les installations grandes consommatrices d’énergie exposées à la concurrence internationale et exploitées par les entreprises énergo‑intensives. Ainsi, ce tarif réduit disparaîtra totalement au 1er janvier 2028, au profit du tarif normal d’accise sur les gaz naturels combustibles qui pour rappel est de 15,43 €/MWh (euros courants) en 2025. Ce montant constitue toutefois une valeur de référence indicative, le tarif normal étant appelé à évoluer d’ici 2028 en fonction notamment de la majoration spécifique aux zones non interconnectées (ZNI). Cet amendement s’inscrit dans un plan d’extinction des niches fiscales néfastes au climat visant en particulier à ce que la France réduise progressivement son soutien à la consommation d’énergie fossile par les entreprises énergo‑intensives, en cohérence notamment avec les objectifs affichés dans le cadre du budge
Amendement I-1368 — Projet de loi de finances pour 2026
Référence : I-1368
Acte observé : Cosignataire
État officiel : Retiré
Le droit fiscal français s’appuie aujourd’hui sur des durées d’usage usuelles servant de base à l’amortissement, définies pour des immobilisations dont tous les composants se dégradent ou se démodent à un rythme relativement homogène. Or certains composants intégrant des matières premières critiques ou stratégiques présentent, dans les faits, une durée réelle d’utilisation très supérieure à ces durées usuelles : leur performance technique reste stable, leur usure est faible et leur remplacement n’est ni nécessaire ni économiquement justifié avant plusieurs décennies (lignes à haute tension, rails, grands ouvrages, etc.). Le présent amendement ne remet pas en cause ces barèmes généraux, mais offre une option sécurisée : permettre aux entreprises, lorsqu’elles le souhaitent et lorsqu’elles sont en mesure de le démontrer, de rallonger la durée d’amortissement fiscal de ces composants pour l’aligner sur leur durée réelle d’utilisation, sans que l’administration puisse remettre en cause ce
Amendement I-2220 — Projet de loi de finances pour 2026
Référence : I-2220
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement, adopté par l’Assemblée nationale, a pour objet de taxer les bénéfices des multinationales proportionnellement à leur activité réellement réalisée en France. En France, le coût de l’évasion fiscale est aujourd’hui estimé entre 80 et 100 milliards d’euros par an. Autant de ressources qui manquent aux services publics, à la solidarité nationale et aux investissements indispensables à la transition écologique. Les auteurs de l’amendement considèrent que la lutte contre chaque mécanisme d’évitement de l’impôt, et en particulier contre l’évasion fiscale de grande ampleur, constitue non seulement un enjeu budgétaire majeur, mais également un impératif de justice fiscale. L’usage de prix de transfert permet à des entreprises multinationales de minorer artificiellement leur base taxable en France. Selon le CEPII, ces transferts de bénéfices vers des juridictions à fiscalité privilégiée représentent à eux seuls un manque à gagner annuel de 36 milliards d’euros. Les travaux de Gab
Amendement I-2453 — Projet de loi de finances pour 2026
Référence : I-2453
Acte observé : Cosignataire
État officiel : Rejeté
Le régime fiscal applicable aux activités de navigation maritime et au transport de marchandises sur ces voies questionne la pertinence de la politique environnementale française. Responsable d’une pollution dont l’impact environnemental est supérieur à celui de l’automobile, le transport maritime demeure toutefois bénéficiaire d’une exonération de taxe sur les carburants. Alors que l’acheminement de marchandises se fait essentiellement au moyen du fret maritime, les émissions d’oxyde de soufre qu’il génère et leurs lourdes conséquences sanitaires et écologiques ne peuvent que contraster avec la faiblesse des réglementations sur ces carburants. Afin de rétablir une cohérence dans le traitement de l’urgence environnementale par la France, le présent amendement propose que le fret maritime participe à hauteur de son impact sur les écosystèmes à l’effort fiscal français en faveur de la transition écologique. En ce sens, il est estimé nécessaire que ce secteur soit concerné par les prélève
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle