Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
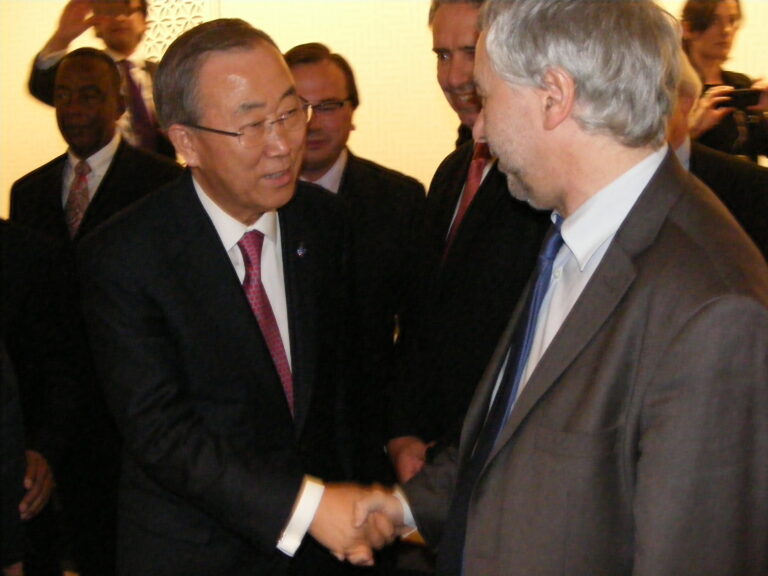
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 70 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-2460 — Projet de loi de finances pour 2026
Référence : I-2460
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à exclure du champ de l’accise instaurée par l’article 23 les dispositifs sans nicotine : vapotage non nicotiné et cannabidiol (CBD). Ces produits ne présentent aucun risque de dépendance à la nicotine et s’inscrivent au contraire dans une logique de réduction du tabagisme. Leur inclusion dans l’accise reviendrait à nier la hiérarchie du risque, principe fondamental des politiques de santé publique, alors même que le vapotage sans nicotine et le CBD constituent pour de nombreux Français des outils de sevrage. Une telle taxation aurait des effets contre‑productifs : elle rendrait ces alternatives moins accessibles, incitant certains consommateurs à se tourner de nouveau vers le tabac ou vers le cannabis contenant du THC, ou vers l’achat de produit par la vente à distance difficilement contrôlable, et favoriserait le développement du marché noir. Elle fragiliserait par ailleurs une filière agricole et commerciale dynamique, dont plus de 75 % des points de vente
Amendement I-2458 — Projet de loi de finances pour 2026
Référence : I-2458
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à prolonger jusqu’au 31 décembre 2027 le crédit d’impôt pour les travaux d’adaptation du logement à la perte d’autonomie ou au handicap. Face à l’enjeu du vieillissement de la population et de la perte d’autonomie, il convient de poursuivre les efforts d’adaptation des logements pour soutenir le maintien à domicile des personnes et agir pour la prévention d’accidents. La poursuite de cette politique de prévention constitue un levier majeur pour améliorer la sécurité et la qualité de vie des personnes âgées ou en situation de handicap, en réduisant les risques d’accidents et en évitant des hospitalisations ou des placements souvent contraints. La France comptera plus de 20 millions de personnes âgées de plus de 60 ans d’ici 2030, dont près de 5 millions en situation de perte d’autonomie partielle ou totale. Adapter le logement constitue donc une priorité politique pour anticiper les besoins croissants liés au vieillissement et éviter une explosion des placemen
Amendement I-2456 — Projet de loi de finances pour 2026
Référence : I-2456
Acte observé : Cosignataire
État officiel : Rejeté
De nombreuses compagnies aériennes effectuent des vols à vide ou très peu remplis, faute de passagers et contraints par la réglementation européenne sur la conservation des « slots » (créneaux horaires qui autorisent une compagnie à décoller d’un aéroport ou à y atterrir à un moment précis). Des compagnies comme Lufthansa ont tenté de blâmer cette réglementation pour justifier devoir effectuer 18 000 vols à vide qui produiraient 700 000 tonnes de CO2 (soit l’empreinte carbone annuelle de dizaines de milliers de Français produite en quelques heures). Si la réglementation européenne n’oblige pas réellement la compagnie à opérer des vols à vide, elle l’empêche d’annuler massivement des vols insuffisamment remplis pour être profitables. Or un vol insuffisamment rempli pour être profitable est un vol quasiment vide, pour sûr rempli à moins de 30 % de sa capacité maximale. Le droit français alerte le droit européen, les vols à vide sont une aberration écologique à laquelle il faut mettre un
Amendement I-2457 — Projet de loi de finances pour 2026
Référence : I-2457
Acte observé : Cosignataire
État officiel : Rejeté
La taxe sur la distance parcourue sur le réseau autoroutier concédé, appelée également taxe d’aménagement du territoire, est due par les concessionnaires d’autoroutes à raison du nombre de kilomètres parcourus par les usagers. Elle est répercutée par les concessionnaires autoroutiers, sur les péages perçus. Le présent amendement propose pour les poids lourds de plus 7,5 tonnes un montant de taxe avec un coefficient multiplicateur de 3 par rapport à la taxe perçue pour les autres véhicules. Une telle mesure permettra de faire contribuer l’ensemble des poids lourds, y compris les pavillons étrangers, à l’amélioration des infrastructures de transport en accroissant les moyens de l’AFITF. Cette proposition est inspirée d’une proposition de France Nature Environnement.
Amendement I-2455 — Projet de loi de finances pour 2026
Référence : I-2455
Acte observé : Cosignataire
État officiel : Rejeté
Les hypermarchés détiennent en France une part de marché unique en Europe. Avec leurs 1,6 million de places de parkings, ils génèrent de très nombreux déplacements automobiles, qui constituent une nuisance environnementale, et concurrencent les commerces de centre‑ville et de centre‑bourg. Pour corriger ces excès et privilégier les autres formes de commerces alimentaires, supermarchés, supérettes et commerces spécialisés, et participer à la revitalisation des villes et villages dans le pays ; pour limiter également l’artificialisation des sols en incitant à un urbanisme moins consommateur d’espaces, il est nécessaire de prendre des mesures énergiques, d’autant que les besoins d’investissements en matière de mobilité sont très importants. Il est nécessaire d’investir ainsi beaucoup plus dans le réseau ferré, les transports publics routiers et les aménagements cyclables. En 2015, a été créée dans la seule région Île‑de‑France, une taxe additionnelle annuelle sur les surfaces de stationne
Amendement I-2449 — Projet de loi de finances pour 2026
Référence : I-2449
Acte observé : Cosignataire
État officiel : Rejeté
L’objet de cet amendement est de faire évoluer la taxe d’aménagement afin qu’elle soit plus cohérente avec l’objectif de lutte contre l’artificialisation des sols. Cette proposition est directement issue du rapport présenté à l’Assemblée nationale par Constance de Pélichy (LIOT) et Sandrine Le Feur (EPR) sur la mise en œuvre du ZAN, d’une part, et de la proposition de loi transpartisane découlant notamment de ce rapport d’autre part. La fiscalité locale constitue aujourd’hui un levier essentiel mais paradoxalement insuffisamment mobilisé pour atteindre les objectifs de sobriété foncière fixés par le ZAN. Elle est davantage construite pour répondre aux besoins de financement des équipements collectifs et procurer des recettes aux collectivités territoriales, et non dans la perspective de protéger les espaces naturels et forestiers, ni dans celui de préserver les terrains agricoles. Le système fiscal actuel favorise encore trop souvent l’artificialisation en rendant économiquement plus a
Amendement I-2450 — Projet de loi de finances pour 2026
Référence : I-2450
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose, en cohérence avec les conclusions de la mission d’information de l’Assemblée nationale sur l’artificialisation des sols et la proposition de loi transpartisane visant à réussir la transition foncière, de fusionner et remplacer les taxes sur les plus‑values des terrains devenus constructibles en supprimant les exonérations liées à la durée de détention, en appliquant la taxe dès que la plus‑value dépasse deux fois le prix d’acquisition et en portant le taux maximal de taxation à 60 %, afin de dissuader la rétention foncière et la spéculation associée. Cet article permettrait de réduire les inégalités économiques entre les propriétaires dont les terrains deviennent constructibles et ceux dont les terrains restent inconstructibles du fait d’une décision d’urbanisme qui leur échappe. Les recettes de cette taxe seraient principalement affectées aux établissements publics fonciers. M. Christophe Béchu, alors ministre de la transition écologique, s’était déclaré
Amendement I-2434 — Projet de loi de finances pour 2026
Référence : I-2434
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer la ponction de 50 millions dans le budget du CNC. Le CNC joue un rôle essentiel dans le soutien à la production d’œuvres cinématographiques, audiovisuelles et de jeux vidéos. Comme le montre le rapport Unifrance de 2025, cette politique de soutien aux secteurs, enviée à l’international, a fait ses preuves cette année encore : les exportations ont dépassé 200 millions d’euros pour la 4e fois en 30 ans (209,6 millions d’euros). Cette coupe de 50 millions d’euros aurait des effets très importants pour le secteur : en 2022 par exemple, via l’aide automatique aux productions, le CNC a aidé 303 sociétés de production pour un montant de 77 millions d’euros, tout en exerçant un contrôle fin sur le financement des films produits par ces sociétés et le respect des leurs engagements prévus par la loi (respect du droit d’auteur, des conventions collectives...). Tel n’est pas le cas de beaucoup d’entreprises bénéficiant d’aides publiques sans conditions ni con
Séance plénière - PLFSS pour 2026
Acte observé : Participant
Amendement I-1622 — Projet de loi de finances pour 2026
Référence : I-1622
Acte observé : Cosignataire
En accord avec les propositions 8a et 8b du Rapport Midy, l’assurance‑vie concentre à elle seule près de 1 900 Md € d’encours, soit la majorité de l’épargne financière des ménages français. Pourtant, moins de 3 % de cette épargne est orientée vers les entreprises innovantes ou non cotées.La création d’un label “Entreprises innovantes et de croissance” (EIC) permet :‑d’identifier clairement les fonds investissant dans les entreprises innovantes ;‑de donner de la visibilité aux PME de croissance ;‑d’améliorer la transparence des supports proposés.L’obligation de présentation dans les documents commerciaux garantit une exposition systématique, favorise la montée en compétence des épargnants et maximise l’impact du label.Cette mesure, sans coût pour l’État, peut mobiliser plusieurs dizaines de milliards d’euros d’ici 2030.
Amendement I-1626 — Projet de loi de finances pour 2026
Référence : I-1626
Acte observé : Cosignataire
État officiel : Retiré
L’article 8 du projet de loi de finances vise à soutenir l’investissement intermédiaire dans les jeunes entreprises innovantes (JEI), notamment via les fonds communs de placement dans l’innovation (FCPI). Toutefois, les critères retenus resserrent de façon excessive l’univers d’investissement éligible. En pratique, le nombre de JEI répondant aux conditions serait trop faible pour permettre aux FCPI de déployer les capitaux levés auprès des investisseurs dans des conditions satisfaisantes.Le risque est double :affaiblir l’attractivité des FCPI, déjà confrontés à une contraction du marché ;fragiliser le financement de l’innovation, alors même que les levées de fonds du capital‑innovation ont atteint, au 1er semestre 2025, leur niveau le plus bas depuis 2020.Le resserrement du périmètre d’éligibilité apparaît d’autant plus préoccupant que les critères de qualification des entreprises innovantes deviennent chaque année plus exigeants, réduisant mécaniquement le nombre d’entreprises éligibl
Amendement I-1616 — Projet de loi de finances pour 2026
Référence : I-1616
Acte observé : Cosignataire
État officiel : Rejeté
Les entreprises solidaires d’utilité sociale (ESUS) répondent la plupart du temps à des besoins non pourvus par l’initiative privée, du fait de la lucrativité limitée du service fourni. La réponse à de tels besoins implique ainsi un modèle économique et de financement différent de celui des PME classiques.En 2023, les acteurs de la finance solidaire ont investi 683 M € dans les entreprises solidaires. Ce flux de 2023 est inférieur de 21 % à celui de 2022, et il est même inférieur aux niveaux de 2021, pour cause d’une activité moins importante, notamment des fonds solidaires et des banques. Le dynamisme de l’actionnariat solidaire est donc capital pour permettre le développement des ESUS.L’incitation IR‑PME‑ESUS, instaurée en 2025, a eu un effet multiplicateur significatif (8 souscripteurs sur 10 sont très attentifs à l’incitation, et une sortie du dispositif entraîne une baisse des souscriptions de plus de 40 %) pour un coût fiscal très mesuré(2,3M €/an maximum selon les chiffres de l’
Amendement I-1617 — Projet de loi de finances pour 2026
Référence : I-1617
Acte observé : Cosignataire
État officiel : Rejeté
Les entreprises solidaires d’utilité sociale (ESUS) répondent la plupart du temps à des besoins non pourvus par l’initiative privée, du fait de la lucrativité limitée du service fourni. La réponse à de tels besoins implique ainsi un modèle économique et de financement différent de celui des PME classiques.En 2023, les acteurs de la finance solidaire ont investi 683 M€ dans les entreprises solidaires. Ce flux de 2023 est inférieur de 21 % à celui de 2022, et il est même inférieur aux niveaux de 2021, pour cause d’une activité moins importante, notamment des fonds solidaires et des banques. Le dynamisme de l’actionnariat solidaire est donc capital pour permettre le développement des ESUS.L’incitation IR-PME-ESUS, instaurée en 2025, a eu un effet multiplicateur significatif (8 souscripteurs sur 10 sont très attentifs à l’incitation, et une sortie du dispositif entraîne une baisse des souscriptions de plus de 40%) pour un coût fiscal très mesuré(2,3M€/an maximum selon les chiffres de l’IGF
Amendement I-1623 — Projet de loi de finances pour 2026
Référence : I-1623
Acte observé : Cosignataire
Le PER compte déjà 71 Md € d’encours, avec une collecte annuelle supérieure à 7 Md €. L’assurance‑vie, elle, dépasse 1 900 Md €. Or, le financement de l’innovation et des entreprises de croissance reste insuffisant. Cet amendement : ‑oriente une fraction raisonnable de l’épargne pilotée vers des fonds EIC, ‑introduit une logique progressive (5 % pour assurance‑vie, 10 % pour PER profils dynamiques), aligne les règles d’éligibilité du PER sur celles de l’assurance‑vie en intégrant FPVG, FPCI et FPS. L’impact potentiel : plusieurs milliards d’euros orientés annuellement vers le capital‑investissement et les PME innovantes, sans créer de dépense fiscale.
Amendement I-2396 — Projet de loi de finances pour 2026
Référence : I-2396
Acte observé : Cosignataire
État officiel : Rejeté
Le débat récent sur les petits colis entrant en Europe via la procédure simplifiée H7 – 775 millions d’articles pour la France en 2024 – a mis en lumière les distorsions de concurrence et les pertes de recettes publiques qu’elle engendre. Ce phénomène s’ajoute à des problématiques déjà existantes liées à la croissance du e‑commerce. Avec 1,7 milliard de colis livrés chaque année, le e‑commerce participe à l’augmentation du flux de transport de marchandises qui représente environ 20 % du trafic et des émissions de gaz à effet de serre en ville. Ces livraisons aggravent la pollution, le bruit, la congestion, l’usure des infrastructures et contrecarrent les investissements publics destinés à fluidifier la circulation. Les acteurs du e‑commerce profitent ainsi des infrastructures et financements locaux sans contrepartie. La taxe prévue à l’article 22, limitée et temporaire, ne permettra pas de répondre durablement à ces enjeux. À l’étranger, plusieurs États (Colorado, Minnesota) ont déjà i
Amendement I-2398 — Projet de loi de finances pour 2026
Référence : I-2398
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à renforcer les moyens de financement nécessaires à la cybersécurité en mobilisant la taxe sur les services numériques (TSN). Instaurée par la loi n° 2019‑759 du 24 juillet 2019 portant création d’une taxe sur les services numériques et modification de la trajectoire de baisse de l’impôt sur les sociétés, la TSN visait — et vise toujours — à compenser partiellement les défaillances de l’assiette de l’impôt sur les sociétés (IS) en matière d’imposition des grandes entreprises du numérique. Elle s’applique notamment aux revenus tirés de la publicité en ligne, de l’intermédiation et des commissions perçues par les grandes plateformes numériques. Ces entreprises bénéficient directement des réseaux et d’un haut niveau de cybersécurité, sans contribuer de manière suffisante à l’effort fiscal collectif dans de nombreux pays, dont la France. Le présent amendement reprend les propositions de hausse du taux et d’abaissement du seuil d’entrée de la TSN déjà adoptées en
Amendement I-2397 — Projet de loi de finances pour 2026
Référence : I-2397
Acte observé : Cosignataire
Le présent amendement vise à ouvrir la réflexion de la modification des conditions d’attribution des aides à l’insonorisation des logements afin d’amoindrir le reste à charge pour les ménages, sous la forme d’un rapport du Gouvernement qui se traduirait par une évolution législative courant 2026. Malgré la revalorisation de 2023, certains logements peinent encore à accéder aux travaux d’insonorisation en raison des contraintes d’éligibilité et des restes à charge importants alors que les excédents de trésorerie de la TNSA sont disponibles. L’amendement propose ainsi de faire évoluer les règles pour mobiliser ces excédents dans l’accompagnement des ménages dans les travaux d’insonorisation de leurs logements, plutôt que de les reverser au budget de l’État afin de financer son désendettement désordonné. Les excédents de trésorerie de la TNSA dégagés cette année – estimés à 80 M € pour le budget général de l’État selon l’évaluation préalable du Gouvernement, et à 110,5 M € selon le rappor
Amendement I-1620 — Projet de loi de finances pour 2026
Référence : I-1620
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement met en œuvre la proposition 1g du rapport Midy. Le Crédit d’impôt innovation (CII) représente une dépense annuelle d’environ 200 M €, avec un effet de levier relativement faible (1 € public pour 1 € privé). À l’inverse, les statuts JEIC/JEIR présentent un effet multiplicateur supérieur : 1 € public génère jusqu’à 3 € privés, selon les évaluations citées dans le rapport. Exclure les JEIC et JEIR du CII : évite les doublons entre dispositifs, renforce la lisibilité de la politique de soutien à l’innovation, finance le dispositif JEIC/JEIR sans création de dépense nouvelle, recentre le CII sur les PME de plus de huit ans, aujourd’hui insuffisamment accompagnées. Cette mesure permet une économie budgétaire stable de 200 M € par an, intégralement mobilisable pour financer les mesures nouvelles du PLF 2026.
Amendement I-1618 — Projet de loi de finances pour 2026
Référence : I-1618
Acte observé : Cosignataire
Le présent amendement vise à renforcer la dimension sociale du plan d’épargne retraite (PER) en y intégrant une clause de solidarité au bénéfice du conjoint de l’assuré. Les travaux du Comité consultatif du secteur financier (CCSF), publiés le 24 janvier 2024, soulignent l’ampleur du défi lié à la perte d’autonomie : la France comptera près de 4 millions de seniors en situation de dépendance à l’horizon 2050, dont une part importante relèvera des groupes iso‑ressources (GIR) 1 et 2. Dans de nombreuses situations, un conjoint âgé se retrouve exposé à ces dépenses lourdes sans disposer de ressources personnelles suffisantes ni de produit d’assurance adapté. Or, le PER constitue aujourd’hui un outil d’épargne largement diffusé, avec plus de 12 millions de titulaires et un encours dépassant 130 milliards d’euros selon France Assureurs (mars 2025). Ce produit peut contribuer à sécuriser les parcours de vie au‑delà de la seule retraite. La clause de solidarité proposée permettrait ainsi au c
Amendement I-2238 — Projet de loi de finances pour 2026
Référence : I-2238
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à mettre en place une tarification sociale des déchets pour les ménages les plus précaires ou en situation de vulnérabilité particulière afin d’assurer une meilleure équité entre usagers et de prévenir les effets potentiellement injustes d’une tarification strictement incitative. Il propose, d’une part, d’ouvrir la possibilité de moduler la taxe ou la redevance ‑selon la modalité choisie par le collectivité territoriale de référence‑ pour les usagers en situation de précarité, les familles nombreuses, les personnes âgées et handicapées par le biais d’une tarification progressive ou d’une aide au paiement de la taxe. Cette proposition répond à des situations d’injustices sociales observées dans plusieurs collectivités. En Dordogne, le passage à la redevance incitative depuis le 1er janvier 2023 a généré une augmentation drastique de la facture, parfois injustifiée, qui se répercute sur les foyers les plus précaires. Elle est ainsi passée en moyenne de 145 € en
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle