Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
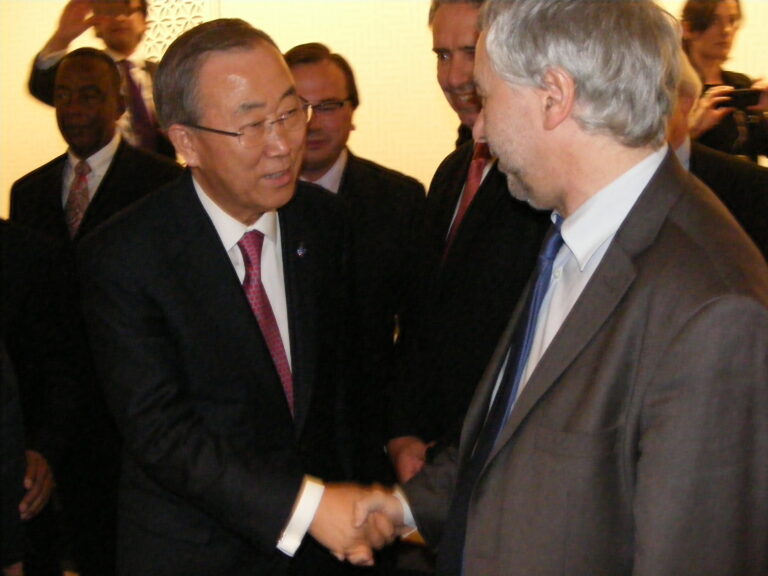
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 71 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-2239 — Projet de loi de finances pour 2026
Référence : I-2239
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à instaurer une taxe annuelle sur les aéronefs d’affaires possédés ou utilisés par les sociétés, sur le même modèle que la taxe sur les véhicules de société. Cette taxe est due, d’une part, pour les jets immatriculés en France. Elle est due, d’autre part, pour les aéronefs d’affaires utilisés en France par une société ayant son siège social ou un établissement en France, dès lors qu’au moins un vol a pour point de départ ou d’arrivée le territoire français, y compris la Corse et les territoires ultramarins. Son exigibilité ne dépend pas uniquement de la propriété de l’aéronef d’affaires, mais également de son utilisation effective par la société. Sont ainsi concernés les aéronefs pris en location par la société, ceux mis à sa disposition par une autre entreprise ou par le siège d’un groupe implanté à l’étranger, ainsi que les aéronefs appartenant ou loués par ses salariés ou dirigeants lorsque la société prend en charge tout ou partie des coûts d’acquisition, de loc
Amendement I-2211 — Projet de loi de finances pour 2026
Référence : I-2211
Acte observé : Cosignataire
État officiel : Retiré
Dans le cadre de la loi de Finances pour 2025, a été mise en place une contribution différentielle sur les hauts revenus (CDHR) visant à assurer une imposition minimale de 20 % pour les contribuables percevant de hauts revenus. Le calcul de la CDHR repose sur la différence entre le montant résultant du taux de 20 % du revenu fiscal de référence et la somme des impôts effectivement acquittés. Pour calculer l’impôt sur le revenu effectivement acquitté par le contribuable, plusieurs avantages fiscaux ont été pris en compte, mais celui des dons des particuliers aux organismes d’intérêt général a été oublié. Par conséquent, l’effet incitatif de l’avantage fiscal sur les dons est neutralisé pour les contribuables soumis à la CDHR. Cet amendement a donc pour objet d’ajouter la réduction d’impôt relative au don des particuliers à la liste des avantages fiscaux réintégrés pour calculer la somme des impôts effectivement acquittés par le contribuable dans le cadre de la contribution différentiell
Amendement I-2227 — Projet de loi de finances pour 2026
Référence : I-2227
Acte observé : Cosignataire
État officiel : Tombé
Cette majoration d’une imposition pour des projets de production d’énergie renouvelables déjà en service constitue une fragilisation de l’équilibre économique de ces derniers. Cette mesure apparaît contre‑productive pour le développement de ces projets indispensables à la transition énergétique. Elle fragilise également une nouvelle fois la parole de l’État, et poursuit le « stop and go » extrêmement préjudiciable pour les acteurs économiques et locaux. Aussi, cet amendement propose a minima d’instaurer un seuil de puissance pour l’application de cette majoration, afin qu’elle ne porte que sur les projets les plus importants. Cet amendement est issu des propositions d’Amorce
Amendement I-2226 — Projet de loi de finances pour 2026
Référence : I-2226
Acte observé : Cosignataire
État officiel : Adopté
L’article 19 prévoit une majoration temporaire de la taxe sur les installations de production d’énergies renouvelables au profit des collectivités territoriales et de leurs établissements publics de coopération intercommunale (EPCI), à hauteur de 7,54 € par kilowatt de puissance installée, entre 2026 et 2028, affectée au budget général de l’État. Une telle disposition envoie un signal fiscal contre‑productif à l’heure où la France doit accélérer massivement le déploiement des énergies renouvelables pour atteindre ses objectifs climatiques et réduire sa dépendance aux énergies fossiles. Plutôt que d’encourager l’investissement dans l’éolien et/ou le solaire, cette surtaxe risque de ralentir les projets, d’accroître les coûts pour les opérateurs et in fine de freiner la transition énergétique. De plus, le taux d’imposition des installations concernées sera ainsi quatre fois supérieur à celui appliqué aux installations mises en service après 2021. Cette mesure crée une distorsion de concu
Amendement I-2223 — Projet de loi de finances pour 2026
Référence : I-2223
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose de fixer une trajectoire progressive de diminution du tarif réduit sur le gazole pour le transport routier de marchandises avec l’objectif d’atteindre un niveau équivalent au tarif normal au 1er janvier 2030. Le tarif réduit pour les gazoles utilisés comme carburant par les véhicules routiers de transport de marchandises d’au moins 7,5 tonnes constitue la première dépense fiscale de la mission Ecologie, développement et mobilités durables (DF 800221). D’après la Cour des comptes, le coût de cette dépense s’élevait à 1,27 Md € en 2024. Selon la classification du budget vert, son impact environnemental est défavorable. Pour rappel, cette dépense permet aux véhicules routiers de transport de marchandises d’au moins 7,5 tonnes de bénéficier d’un tarif réduit sur l’accise sur les gazoles de 45,19 €/MWh au lieu du tarif normal de 59,40 €/MWh (article L. 312‑48 du code des impositions sur les biens et services). L’article 130 de la loi « climat et résilience » de 2021 p
Amendement I-2248 — Projet de loi de finances pour 2026
Référence : I-2248
Acte observé : Cosignataire
Amendement I-2237 — Projet de loi de finances pour 2026
Référence : I-2237
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à inclure les PFAS dans la liste des substances assujetties à la Taxe Générale des Activités Polluantes (TGAP) sur les émissions de substances polluants dans l’air. Instaurée en 1999 par la loi de finances, la TGAP Air applique le principe pollueur‑payeur aux émissions de polluants des installations classées (ICPE) soumises à autorisation ou enregistrement. Or, malgré leur grande persistance et leur impact sanitaire avéré, les PFAS ne figurent pas encore parmi les substances concernées. Cette mesure viendrait ainsi renforcer le plan d’action interministériel sur les PFAS (avril 2024) en appliquant le principe du pollueur‑payeur aux industries émettrices, ce qui devrait contribuer à une réduction plus rapide des émissions de PFAS dans l’atmosphère. Elle permettrait aussi de contribuer financièrement à la surveillance dans l’air ambiant des PFAS au travers du dispositif de dons libératoires de TGAP prévu par l’article 266 decies du code des douanes ; dons qui particip
Amendement I-2229 — Projet de loi de finances pour 2026
Référence : I-2229
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement concerne des réseaux de chaleur publics livrant moins de 10 GWh (soit environ 1000 équivalents logements) et alimentés à plus de 50 % par des énergies renouvelables et de récupération. Ces réseaux livrent au total un peu plus de 400 GWh soit 2 % des livraisons totales des réseaux de chaleur. Leur livraison moyenne s’élève à moins de 3 GWh (soit moins de 300 équivalent‑logements). Contrairement aux grands réseaux de chaleur urbains historiques, ces petits réseaux ont été pour les trois quarts créés depuis moins de quinze ans en zone rurale, dans des gros bourgs et petites villes, souvent dans les régions continentales montagnardes isolées. Ce sont pour l’essentiel des réseaux faisant appel au bois énergie en base (plus de 95 %) avec le fioul ou le propane en appoint/secours. L’installation de tels réseaux de chaleur est particulièrement pertinente pour les collectivités locales de taille modeste (remplacement du fioul par le bois énergie, valorisation des ressources local
Amendement I-2242 — Projet de loi de finances pour 2026
Référence : I-2242
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer progressivement, entre 2026 et 2028, le tarif réduit pour les gaz naturels utilisés comme combustible dans les installations grandes consommatrices d’énergie exploitées par les entreprises énergo‑intensives, et soumises au régime des quotas d’émission de gaz à effet de serre du dispositif ETS de l’Union européenne. Ainsi, ce tarif réduit disparaîtra au 1er janvier 2028, au profit du tarif normal d’accise sur les gaz naturels combustibles qui pour rappel est de 15,43 €/MWh (euros courants) en 2025. Ce montant constitue toutefois une valeur de référence indicative, le tarif normal étant appelé à évoluer d’ici 2028 en fonction notamment de la majoration spécifique aux zones non interconnectées (ZNI). Il est grand temps que la France réduise progressivement son soutien à la consommation d’énergie fossile par les entreprises énergo‑intensives, en cohérence notamment avec les objectifs affichés dans le cadre du budget vert. Or, le tarif réduit dont elles bénéf
Amendement I-2213 — Projet de loi de finances pour 2026
Référence : I-2213
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à porter de 2 % à 4 % le taux de la taxe sur les actifs non professionnels détenus par les holdings patrimoniales, proposée par le Gouvernement.
Amendement I-2231 — Projet de loi de finances pour 2026
Référence : I-2231
Acte observé : Cosignataire
L’IFER constitue aujourd’hui l’un des rares leviers fiscaux de retombées économiques locales liées à l’implantation d’infrastructures énergétiques dans les territoires. En fonction du régime fiscal de l’EPCI, les recettes de l’IFER sont réparties entre trois niveaux de collectivité : la commune, l’EPCI et le département. Lorsque l’EPCI est à fiscalité professionnelle unique (PFU), les communes ne disposent d’aucune recette de l’IFER pour les centrales éoliennes installées avant 2019. En effet, la répartition en vigueur dans ce cas est la suivante : 70% EPCI / 30% département pour l’éolien. Les EPCI à fiscalité professionnelle unique représentent 87% des EPCI en France. Une majorité de communes sont donc concernées par cette absence de recettes. Les communes sont pourtant au cœur des enjeux de développement des énergies renouvelables dans les territoires. Au plus près des citoyens, des riverains d’installations, et des porteurs de projets, les maires sont des acteurs de la concertation
Amendement I-2222 — Projet de loi de finances pour 2026
Référence : I-2222
Acte observé : Cosignataire
Le présent amendement vise à renforcer la transparence, la lisibilité et l’évaluation des aides publiques accordées aux entreprises, en créant un document budgétaire spécifique annexé chaque année au projet de loi de finances. Alors que les aides publiques aux associations font déjà l’objet d’un « jaune budgétaire » dédié, incluant en annexe un jeu de données complet des 11 000 subventions accordées aux associations, il n’existe à ce jour aucun dispositif équivalent permettant de recenser de manière exhaustive les soutiens financiers et fiscaux dont bénéficient les entreprises. Ces aides, très diverses dans leur nature et leur finalité, sont aujourd’hui dispersées entre de multiples programmes budgétaires et dispositifs fiscaux, ce qui rend leur suivi et leur évaluation difficiles. Le rapport proposé aurait pour objet de dresser un panorama complet des interventions publiques en faveur des entreprises, qu’il s’agisse de subventions directes, d’exonérations fiscales ou sociales, de part
Amendement I-2215 — Projet de loi de finances pour 2026
Référence : I-2215
Acte observé : Cosignataire
État officiel : Rejeté
L’objet de cet amendement est de conserver la niche fiscale favorable à la protection des zones humides. La taxation du foncier non bâti est plus élevée en France que dans les autres pays européens, conduisant à diminuer la rentabilité des terres naturelles, agricoles et forestières, et donc à faciliter l’urbanisation de ces dernières. Le foncier non bâti est soumis à plusieurs taxes indépendantes des revenus qu’il procure : la taxe foncière sur les propriétés non bâties, la taxe pour frais de chambres d’agriculture, les droits de mutation à titre onéreux et à titre gratuit et, le cas échéant, l’impôt sur la fortune immobilière. Ces taxes à elles seules rendraient systématiquement négatif le rendement annuel après impôts du foncier non bâti, non productif de revenu. C’est la conclusion du rapport de la mission d’information relative à la mise en œuvre du ZAN, prenant notamment appui sur les nombreux travaux de Guillaume Sainteny. Les rapporteurs proposent ainsi une baisse de la fiscali
Amendement I-2214 — Projet de loi de finances pour 2026
Référence : I-2214
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer l’exemption de taxation du kérosène, dès 2026, pour les vols domestiques en dehors de la Corse ou des outre‑mer. Plus précisément, il propose de mettre fin au « tarif réduit » applicable aux carburants ou combustibles consommés pour les vols internes, qui correspond en réalité à un taux zéro, alors même qu’il s’agit d’un carburant fortement émetteur de gaz à effet de serre (GES). En effet, selon l’ADEME, le kérosène émet en moyenne 3,75 kilogrammes de CO2 par kilogramme consommé, dont 16 % sont liés à sa production et sa distribution (extraction, raffinage, transport et distribution), et 84 % à sa combustion. En outre, la combustion du kérosène libère d’autres gaz à effet de serre, tels que le méthane et le protoxyde d’azote. Si la convention de Chicago de 1944 exempte de toute taxe le carburant aérien destiné aux vols internationaux, elle n’empêche pas la taxation pour les vols domestiques, qui est effective dans des pays comme les États‑Unis ou le Japo
Amendement I-2235 — Projet de loi de finances pour 2026
Référence : I-2235
Acte observé : Cosignataire
État officiel : Rejeté
Actuellement, la TGAP fonctionne comme une taxe essentiellement punitive, qui pénalise les collectivités et les entreprises responsables de la gestion des déchets lorsqu’elles sont contraintes de traiter un déchet dans leurs installations de traitement thermique ou de stockage. La nouvelle augmentation de la TGAP proposée par le Gouvernement fonctionnera de la même manière. Elle pénaliserait en premier lieu les collectivités, qui sont déjà lourdement taxées sur la gestion des déchets (25 % du coût du service public). Cet amendement viserait à compléter ce dispositif par un volet incitatif. Il créerait une réfaction de TGAP pour les collectivités qui sont parvenues à atteindre l’objectif de réduction du stockage porté par le Gouvernement (division par 2 des déchets envoyés en stockage par rapport à 2010). Cela renforcerait la cohérence du dispositif fiscal en vigueur sur l’élimination des déchets, en maintenant un signal prix sur le stockage et l’incinération pour les collectivités qui
Amendement I-2233 — Projet de loi de finances pour 2026
Référence : I-2233
Acte observé : Cosignataire
Amendement I-2246 — Projet de loi de finances pour 2026
Référence : I-2246
Acte observé : Cosignataire
État officiel : Adopté
Dans l’hypothèse où la contribution à l’aide juridique serait adoptée, il est impératif qu’aucune irrecevabilité ne puisse être prononcée sans qu’une invitation préalable à régulariser soit adressée au justiciable, dans un délai déterminé. À cette fin, il est proposé l’ajout d’une disposition, prévoyant notamment un délai butoir d’un mois pour procéder à la régularisation. Cet amendement est issu des propositions du Conseil national des Barreaux
Amendement I-2232 — Projet de loi de finances pour 2026
Référence : I-2232
Acte observé : Cosignataire
État officiel : Rejeté
Sur les 568 kg de déchets produits par un Français chaque année, 190 kg sont concernés par la Responsabilité élargie du producteur (REP) et sont donc sous la responsabilité d’un éco‑organisme chargé de les détourner de l’élimination. Cependant, malgré des objectifs fixés par la réglementation et leurs cahiers des charges, certains éco‑organismes n’atteignent pas ces objectifs, sans aucune sanction réellement efficace et dissuasive. Ces déchets qui relèvent donc de la responsabilité élargie du producteur sont finalement pris en charge par les collectivités responsables du service public de gestion des déchets qui, de façon injuste, sont redevables de la TGAP sur cette part de déchets. Cet amendement vise donc à mettre en place une taxe générale sur les activités polluantes pour la proportion de déchets gérée par les éco‑organismes qui n’aurait pas été recyclée au regard des objectifs qui leur étaient fixés par la réglementation. Cet amendement est issu des propositions d’Amorce
Amendement I-2218 — Projet de loi de finances pour 2026
Référence : I-2218
Acte observé : Cosignataire
État officiel : Rejeté
Le présent article a pour objet de transférer le recouvrement de la taxe sur les transactions financières (TTF) à la direction générale des Finances publiques (DGFiP), avec l’appui de l’Autorité des marchés financiers (AMF) qui dispose des données nécessaires. Le recouvrement actuel de la TTF est une exception dans le système fiscal français. D’abord, la TTF fonctionne sur la base d’une déclaration des services d’investissements qui exécutent la transaction. Ensuite, c’est le dépositaire central qui transmet au Trésor le produit de la taxe. C’est donc Euroclear, une société anonyme dont le siège est basé à Bruxelles, qui assure le recouvrement effectif de la taxe sur les transactions financières. Les relations entre l’État et Euroclear sont précisées dans le protocole du 7 septembre 2012. Dans un référé de juin 2017 la Cour des comptes pointait le manque de transparence et l’absence de contrôle, affirmant que « le contrôle des déclarations et du recouvrement de la TTF est insuffisant,
Amendement I-2250 — Projet de loi de finances pour 2026
Référence : I-2250
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement propose d’exclure la filière chanvre de la définition des produits bruts à fumer. Le taux d’accise de 25,7 % sur les produits bruts à fumer ne contenant pas de tabac engloberait les fleurs de chanvre à dominante CBD, alors que celles‑ci ne contiennent pas de molécule psychoactive et ne relèvent ni du tabac ni des produits addictifs. Les producteurs de chanvre français travaillent dans un cadre légal strict, conforme à la réglementation européenne et nationale en vigueur. Ils développent une filière de qualité, respectueuse de l’environnement, à travers des circuits courts et une transformation locale. En imposant une accise, le projet de loi condamnerait cette filière émergente, déjà fragilisée par les importations massives venues d’autres pays européens, tels que la Suisse, l’Italie, l’Espagne et la République tchèque. Pourtant, 80 à 85 % du CBD consommé en France est importé, le potentiel pour la filière en France est énorme et ne pourra pas être valorisé avec les inte
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle