Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
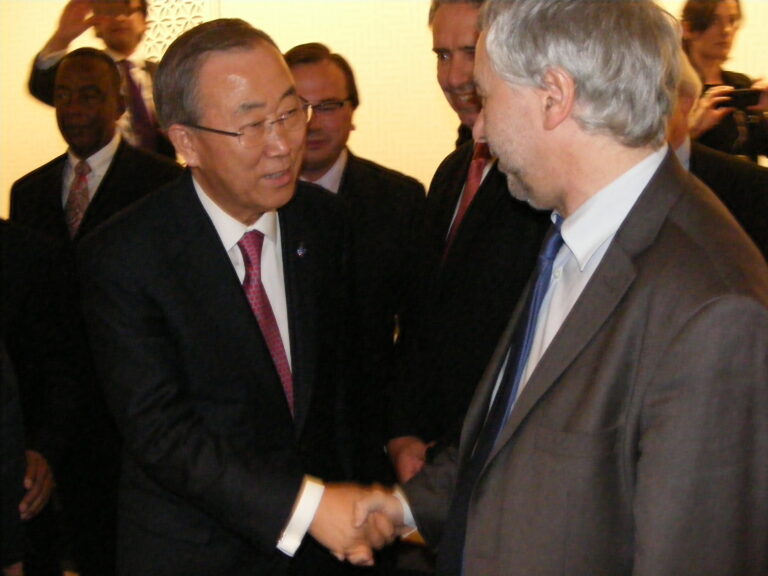
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 73 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1960 — Projet de loi de finances pour 2026
Référence : I-1960
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à rétablir la participation financière de l’État au financement de l’augmentation annuelle de la dotation d’intercommunalité, conformément à l’engagement pris dans la loi de finances pour 2024. À défaut, il tend à ajuster le montant de cette hausse afin d’éviter une charge excessive sur les intercommunalités à fiscalité propre. L’article 56 du projet de loi de finances pour 2024 prévoyait une augmentation significative de l’enveloppe de la dotation d’intercommunalité, portée de 30 M € à 90 M € par an. Pour 2024, l’État s’était engagé à financer un tiers de cette hausse (30 M €), le solde devant être couvert par un écrêtement de la dotation de compensation des intercommunalités à fiscalité propre. Cet engagement n’a toutefois pas été reconduit dans le projet de loi de finances pour 2025, qui fait désormais reposer l’intégralité du financement de cette augmentation sur les EPCI. Une telle évolution ferait peser une charge financière importante sur les intercomm
Amendement I-1961 — Projet de loi de finances pour 2026
Référence : I-1961
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer la disposition de l’alinéa 21 de l’article 18 du projet de loi de finances de 2026 qui prévoit de réduire, une nouvelle fois, le tarif réduit d’accise pour les datacenters. Accorder un allègement fiscal ciblé à des secteurs très énergivores, tout en modifiant les modalités de collecte de l’accise, crée une incohérence fiscale et contrevient au principe selon lequel les efforts doivent être proportionnels aux consommations et aux émissions de gaz à effet de serre. Les datacenters consomment 10 TWh en 2022 selon RTE, soit 2 % de la consommation nationale. Au tarif normal, ils devraient acquitter 209 millions d’euros. Or, ils disposent déjà d’un tarif réduit de 12 €/MWh au lieu de 20,90 €/MWh en vertu de l’article L. 312‑70 du CIBS. Abaisser encore ce tarif à 10 €/MWh entraînerait un manque à gagner supplémentaire de plusieurs millions d’euros pour l’État. Les conséquences budgétaires des réductions d’accises pour les datacenters ne sont pas neutres
Amendement I-1959 — Projet de loi de finances pour 2026
Référence : I-1959
Acte observé : Cosignataire
État officiel : Rejeté
L’application d’un taux réduit de TVA à 5,5 % sur les boissons sucrées et édulcorées constitue aujourd’hui une anomalie au regard des enjeux de santé publique. De nombreuses études médicales et épidémiologiques ont démontré l’impact négatif de ces produits sur la santé, notamment leur rôle dans l’augmentation de l’obésité, du diabète de type 2, des maladies cardiovasculaires et d’autres pathologies métaboliques. Malgré cette nocivité reconnue, ces boissons continuent de bénéficier d’un taux de TVA réservé, en principe, aux biens et services considérés comme essentiels ou favorisant l’intérêt général. L’ANSES rappelle à ce titre dans son avis de 2024 sur les sucres qu’il est recommandé de ne pas consommer plus d’un verre de boisson sucrée par jour, compte tenu du rôle des sucres libres dans le développement du diabète de type 2, des maladies cardiovasculaires et de l’obésité. Ces recommandations soulignent l’impact sanitaire majeur de produits dont la consommation reste élevée dans la p
Amendement I-1962 — Projet de loi de finances pour 2026
Référence : I-1962
Acte observé : Cosignataire
État officiel : Rejeté
La transition écologique requiert un effort d’investissement massif et rapide des collectivités territoriales, qui portent une part essentielle des politiques de rénovation énergétique, de mobilité décarbonée, de production d’énergies renouvelables et d’adaptation au changement climatique. Ces investissements, plus coûteux et plus urgents que les opérations classiques, se heurtent à des contraintes de trésorerie fortes, renforcées par le passage au versement du FCTVA à N+1. Le présent amendement du groupe Écologiste – Solidarité et Territoires vise à lever ce frein en prévoyant que les investissements favorables au climat bénéficient d’un versement du FCTVA dès l’année de mandatement, améliorant immédiatement la capacité d’autofinancement des collectivités et accélérant le lancement des projets. Il s’agit d’un dispositif à la fois incitatif, lisible et efficace, ciblé sur les opérations prioritaires pour la transition écologique. Selon les travaux d’I4CE, la trajectoire d’investissemen
Amendement I-1947 — Projet de loi de finances pour 2026
Référence : I-1947
Acte observé : Auteur principal
État officiel : Rejeté
Par cet amendement, le groupe Ecologiste‑Solidarité et territoire vise à supprimer le plafonnement de l’ANAH prévu à hauteur de 700 millions d’euros alors que ses recettes devraient atteindre 1,46 milliards d’euros en 2026. L’Agence nationale pour l’amélioration de l’habitat (ANAH) effectue un travail considérable d’intérêt général. Cette agence lutte en particulier contre le fléau du mal‑logement, qui touche plus de 4 millions de francais en 2024. Elle participe également au processus d’adaptation au changement climatique en finançant des travaux de rénovation énergétique (isolation, chauffage performant, etc.) via des aides comme MaPrimeRénov’. En 2026, le Gouvernement a ainsi prévu une affectation de l’ANAH vers MaPrimeRénov’ en baisse de 700 millions d’euros alors que des milliers ménages sont en attente de visibilité budgétaire pour engager des travaux nécessaires. Cela sape la confiance des particuliers et des professionnels et rend inatteignable les objectifs de la SNBC II (370
Amendement I-1930 — Projet de loi de finances pour 2026
Référence : I-1930
Acte observé : Cosignataire
Amendement I-1928 — Projet de loi de finances pour 2026
Référence : I-1928
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement de repli vise à supprimer le prélèvement de 4,1 milliards d’euros que le PLF 2026 entend opérer sur les recettes de l’Unédic. Une telle ponction, dans le contexte financier actuel de l’assurance chômage, apparaît non seulement injustifiée mais aussi dangereuse pour la soutenabilité du régime et pour sa capacité à jouer pleinement son rôle économique. D’une part, l’Unédic demeure fortement endettée, à près de 60 milliards d’euros, dont environ un tiers relève de mesures décidées par l’État durant la crise sanitaire sans compensation financière. Alors que le régime reviendrait en déficit dès 2025 et devrait enregistrer un solde négatif de 1,3 milliard d’euros en 2026, une ponction de cette ampleur empêcherait l’assurance chômage de se désendetter lorsque la conjoncture le permet, affaiblissant sa résilience lors d’un futur retournement économique. En maintenant un tel prélèvement, le Gouvernement contreviendrait en outre au principe fondamental de fonctionnement con
Amendement I-1925 — Projet de loi de finances pour 2026
Référence : I-1925
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à mettre en œuvre une recommandation formulée par l’Inspection générale des finances (IGF) et l’Inspection générale des affaires sociales (IGAS) dans plusieurs rapports publiés en 2023 et 2024. Ces inspections y soulignent la nécessité de redynamiser la contribution supplémentaire à l’apprentissage (CSA) afin d’en préserver la logique d’incitation. Pour mémoire, la CSA s’applique aux entreprises de plus de 250 salariés redevables de la taxe d’apprentissage ; son taux est dégressif en fonction de la proportion de salariés en contrat d’apprentissage ou de professionnalisation. Or, la forte hausse du nombre d’apprentis depuis 2020 – encouragée par les politiques publiques – a mécaniquement réduit le rendement de la CSA. Les années récentes ont en effet été marquées par une expansion des dépenses publiques en faveur de l’apprentissage, aujourd’hui pérennisées à un niveau encore élevé. Ces primes représentent plusieurs milliards d’euros par an et ont permis un développem
Amendement I-1927 — Projet de loi de finances pour 2026
Référence : I-1927
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer l’article portant sur les relations financières entre l’État, la Sécurité sociale et l’Unédic. Cet article combine en effet deux mesures préjudiciables : la réduction de la fraction de TVA versée à la Sécurité sociale et une nouvelle ponction sur l’Unédic, à hauteur de 4,1 milliards d’euros en 2026, qui n’a pour objet que de financer le désendettement désordonné de l’État. S’agissant de la Sécurité sociale, l’article prévoit une baisse de la fraction de TVA qui lui est attribuée pour compenser les exonérations de cotisations sociales. Une telle réduction est non seulement prématurée mais contraire aux constats de la Cour des comptes, qui souligne dans son rapport 2025 que 5,5 milliards d’euros d’exonérations ne sont déjà pas compensés par l’État, contribuant au creusement d’un déficit cumulé de près de 18 milliards d’euros. Dans ce contexte, réduire encore la compensation reviendrait à aggraver un déficit qui ne repose pas sur les dépenses sociales, mais
Amendement I-1891 — Projet de loi de finances pour 2026
Référence : I-1891
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à rétablir les dépenses d’informatique en nuage dans l’assiette éligible au FCTVA. En effet, les collectivités sont de plus en plus amenées à faire peser sur leurs budgets de fonctionnement les dépenses liées à la numérisation de leur fonctionnement interne et des services publics locaux qu’elles organisent. Initialement comptabilisées en investissement du fait de l’achat de logiciels, l’utilisation d’outils numériques se développe désormais par le biais d’achat de jetons d’utilisation qui sont inscrits en fonctionnement. Entre 2021 et 2024, ces dépenses ont augmenté de 189 % pour les communes et leurs EPCI (de 46,6 M € à 134,98 M €) Ces dépenses ont donc une évolution « exponentielle » et ne feront que croître dans les années futures du fait du développement du « tout numérique » et de l’intelligence artificielle. De plus, si elles sont assujetties à un taux normal de TVA de 20 %, la compensation du FCTVA est quant à elle basées non pas sur le taux normal de 16,404
Amendement I-1894 — Projet de loi de finances pour 2026
Référence : I-1894
Acte observé : Cosignataire
Amendement I-1893 — Projet de loi de finances pour 2026
Référence : I-1893
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à compenser pour les collectivités territoriales la hausse de trois points en 2026 du taux de cotisation employeur à la CNRACL. Le décret du 30 janvier 2025, publié sans concertation préalable, entérine le relèvement du taux de cotisation de 31,65 % en 2024 à 34,65 % en 2025, pour atteindre 43,65 % en 2028. Selon les chiffrages transmis au CNEN et repris par l’AMF, cette trajectoire représentera un surcoût annuel de 4,2 milliards d’euros pour les employeurs territoriaux une fois pleinement appliquée, dont plus d’un milliard dès 2026. Il s’agit d’un choc budgétaire considérable, imposé dans un contexte déjà marqué par une forte tension sur les dépenses de fonctionnement. Cette hausse fera mécaniquement progresser la masse salariale des collectivités d’au moins deux points par an, sans création de poste. Comme l’a indiqué la Cour des comptes, elle entraînera une augmentation de plus de 40 % des charges de retraite en quatre ans, une contrainte que nulle organis
Amendement I-1890 — Projet de loi de finances pour 2026
Référence : I-1890
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise à supprimer la réduction de 25 % de la compensation versée par l’État aux collectivités territoriales au titre de la réduction de moitié des valeurs locatives des locaux industriels soumis à la taxe foncière sur les propriétés bâties (TFPB) et à la cotisation foncière des entreprises (CFE), prévue dans cet article 31 du PLF 2026. Cette mesure entraînerait une perte estimée à près de 800 millions d’euros pour les territoires, selon France Urbaine, et constituerait un retour inacceptable sur les engagements pris par l’État en 2021. En effet, la loi de finances pour 2021 avait opéré une réforme majeure des impôts de production : réduction de moitié de la CVAE et abattement de 50 % des bases industrielles de TFPB et de CFE. Cette réforme, destinée à alléger les charges des entreprises industrielles, représentait un coût global de plus de 3 milliards d’euros pour les collectivités (1,75 Md € pour la TFPB et 1,54 Md € pour la CFE). Pour garantir la neutralité finan
Amendement I-1887 — Projet de loi de finances pour 2026
Référence : I-1887
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement rétablit une disposition votée par l’Assemblée nationale, qui supprime l’exonération d’accise qui existe actuellement sur les carburants d’aviation (Jet A‑1) utilisés par les jets privés et les vols non réguliers de passagers onéreux, afin de les soumettre au taux applicable aux carburéacteurs. Cette mesure permet de mettre fin à une assimilation malvenue entre l’aviation commerciale, qui bénéficie en tant que transport collectif d’une exonération d’accise sur son taux de carburant et une aviation d’affaires ou non par jets privés qui ne concerne qu’une poignée de voyageurs, disposant de moyens conséquents. Un tel amendement permet de remettre de l’équité face au principe du “pollueur‑payeur” en mettant face à leurs responsabilités une poignée de voyageurs qui décident sciemment d’utiliser un moyen de transport fortement polluant, compte tenu du nombre de passagers concernés. Ainsi, il s’agit d’une alternative de bon sens et juste. Le financement des transports collectif
Amendement I-1889 — Projet de loi de finances pour 2026
Référence : I-1889
Acte observé : Cosignataire
État officiel : Tombé
La présent amendement vise à augmenter de 120 millions d’euros la dotation globale de fonctionnement (DGF) afin de compenser, au moins partiellement, les dépenses nouvelles qui vont s’imposer aux communes par la très imminente promulgation de la proposition de loi portant statut de l’élu local. Cette loi, si elle répond à la nécessité d’améliorer les conditions d’exercice des mandats municipaux, génère cependant des charges supplémentaires substantielles pour les collectivités, sans qu’aucune compensation financière pérenne n’ait été prévue. Les seules revalorisations des indemnités des exécutifs municipaux représentent déjà un coût significatif : 53,7 millions d’euros pour les maires et 61,5 millions d’euros pour les adjoints. À ces montants s’ajoutent des dépenses nouvelles dont l’impact financier, bien que non chiffré précisément à ce jour, sera tout aussi réel : remboursement obligatoire des frais de transport et de séjour, augmentation du nombre de jours de formation, prise en cha
Amendement I-1888 — Projet de loi de finances pour 2026
Référence : I-1888
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer les dispositions qui tendent à retirer l’obligation d’envoi par pli recommandé avec avis de réception des mises en demeure adressées aux contribuables dans le cadre de certaines procédures fiscales, notamment celles prévues aux articles 1728 et 1763 B du code général des impôts (CGI) ainsi qu’à l’article L. 279 du livre des procédures fiscales (LPF). L’envoi en recommandé constitue aujourd’hui une garantie essentielle pour le contribuable : il offre une preuve certaine de la réception, condition indispensable pour sécuriser les délais et l’exercice des droits de recours. Sa suppression fragiliserait la sécurité juridique des contribuables alors même que les conséquences financières peuvent être importantes. Si la dématérialisation engagée par la DGFiP doit être encouragée, elle ne peut se faire au prix d’un affaiblissement des garanties procédurales. Le texte ne précise d’ailleurs pas clairement par quel mode de notification le recommandé serait r
Amendement I-1892 — Projet de loi de finances pour 2026
Référence : I-1892
Acte observé : Cosignataire
État officiel : Rejeté
L’article 34 du projet de loi de finances pour 2026 prévoit de financer la majoration de la compensation liée à l’abattement sur les terres agricoles en supprimant deux autres compensations fiscales, représentant 30 millions d’euros : le versement représentatif de la taxe sur les spectacles afférents aux réunions sportives et la compensation liée à l’allègement des droits de mutation sur les cessions de fonds de commerce. Cette approche soulève plusieurs difficultés. D’abord, ces compensations ne concernent qu’un nombre restreint de collectivités, mais leur suppression créerait pour celles‑ci des pertes de recettes importantes, indépendamment de leur situation financière ou de leur niveau de richesse. À titre d’exemple, Saint‑Denis, qui accueille le Stade de France et supporte des charges considérables liées à l’organisation d’événements sportifs nationaux et internationaux, perçoit 2,7 millions d’euros au titre de la taxe sur les spectacles. La disparition de cette ressource – près de
Amendement I-1873 — Projet de loi de finances pour 2026
Référence : I-1873
Acte observé : Cosignataire
État officiel : Rejeté
Le dispositif de crédit d’impôt en faveur du logement social outre‑mer prévu à l’article 244 quater X du code général des impôts (CGI) s’applique, sous conditions, aux organismes de logement social (OLS) qui créent des logements sociaux dans les départements d’outre‑mer (DOM). Ce dispositif est très encadré (procédure d’agrément, attribution des logements à des locataires sous plafonds de ressources, loyers plafonnés etc.). Le texte de l’article 244 quater X précise que les logements peuvent être des logements foyers et qu’ils peuvent être spécialement adaptés à l’hébergement de personnes âgées de plus de soixante‑cinq ans ou de personnes handicapées auxquelles des prestations de services de nature hôtelière peuvent être proposées. Toutefois, selon le bulletin officiel des impôts, BOI‑IS‑RICI‑10‑70‑10 §150 « les prestations éventuellement proposées en sus du logement soient uniquement de nature hôtelière (gardiennage, blanchisserie, ménage, restauration, etc.) et non de nature médicale
Amendement I-1877 — Projet de loi de finances pour 2026
Référence : I-1877
Acte observé : Cosignataire
État officiel : Tombé
L’article 7 du projet de loi propose de baisser le taux du crédit d’impôt prévu à l’article 244 quater W du CGI au titre de certains investissements dans les Départements et Régions d’Outre‑mer de 35 % à 24 %. Cette baisse ne concernerait pas les investissements dans les logements locatifs sociaux visés à l’article 244 quater X. En revanche le taux de 24 % s’appliquerait aux investissements des bailleurs sociaux dans des opérations de logements locatifs intermédiaires ou des opérations de location‑accession destinées à des personnes de revenus modestes. Si cette baisse peut paraître justifiée pour certains investissements éligibles, elle paraît inopportune s’agissant des investissements des bailleurs sociaux. • S’agissant des opérations de location‑accession destinées à des personnes de revenus modestes, la baisse du crédit d’impôt risque de stopper totalement ce type d’opération d’accession, faute de pouvoir trouver un équilibre financier. • Quant aux opérations de logements locatifs,
Amendement I-1876 — Projet de loi de finances pour 2026
Référence : I-1876
Acte observé : Cosignataire
État officiel : Tombé
L’article 7 du projet de loi propose de baisser le taux de la réduction d’impôt prévue à l’article 244 quater Y du CGI au titre de certains investissements dans les Collectivités d’Outre‑mer (COM) de 35 % à 24 %, sauf pour les investissements dans les logements locatifs sociaux pour lesquels le taux serait maintenu à 35 %. En revanche le taux de 24 % s’appliquerait aux investissements des bailleurs sociaux dans des opérations de logements locatifs intermédiaires ou des opérations de location‑accession destinées à des personnes de revenus modestes. Bien que cette baisse du taux de la réduction d’impôt ne concerne pas les investissements dans le logement locatif social, elle va indirectement conduire à pénaliser ces opérations. En effet, les bailleurs sociaux sont de plus en plus souvent conduits à réaliser des opérations mixtes entre logement social, locatif intermédiaire et accession sociale pour assurer leur équilibre financier et favoriser une certaine mixité sociale. Cet amendement,
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle