Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
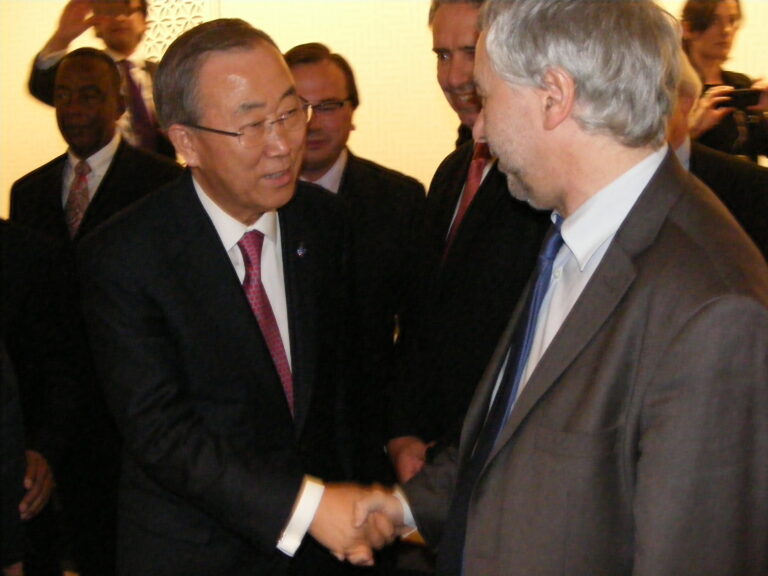
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 75 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1705 — Projet de loi de finances pour 2026
Référence : I-1705
Acte observé : Cosignataire
État officiel : Tombé
Il est proposé de rendre la taxe sur les logements vacants progressive, de manière à rendre cette fiscalité plus incitative et plus juste en ciblant en priorité les multipropriétaires de logements vacants. Face à la diversité des profils des propriétaires de logements vacants, la lutte contre la vacance par le biais de l’impôt pose des questions de justice sociale. En effet, la TLV et la THLV ne permettent pas de cibler des profils de propriétaires précis, et traitent de la même façon les multipropriétaires spéculateurs et les propriétaires modestes, parfois héritiers d’un bien qu’ils n’ont pas les moyens de rénover et de mettre en location, dans des zones désertées ou aux valeurs locatives faibles. Pour les multipropriétaires, plus aisés, un renforcement de la fiscalité pourrait fournir un signal plus net en faveur de la remise sur le marché des logements et apparaît plus légitime, d’autant plus si l’un de leur bien vacant se situe dans une zone tendue sur le marché immobilier et loca
Amendement I-1704 — Projet de loi de finances pour 2026
Référence : I-1704
Acte observé : Cosignataire
État officiel : Rejeté
Par cet amendement, le groupe Écologiste‑Solidarité et Territoires propose de rétablir le taux de TVA de 5,5 % sur toutes les constructions neuves de logements sociaux (partie I.) ainsi que pour l’ensemble des travaux réalisés dans les logements sociaux existants (partie II.). Cette mesure a pour objectif de soutenir l’effort des bailleurs sociaux pour accroître les efforts menés en direction de la construction et de la rénovation de leur patrimoine, en particulier en termes de performance énergétique mais également pour l’amélioration et l’entretien de celui‑ci. Il convient de rappeler que le taux applicable à la plupart de ces travaux a été augmenté à 10 % en 2018 dans un contexte de mise en place progressive de la réduction du loyer de solidarité (RLS). Cette mesure n’est plus justifiée aujourd’hui dès lors que la RLS a largement augmenté et que le contexte économique a profondément évolué sous l’effet conjoint de l’envolée des coûts de construction, de la hausse du taux du Livret A
Amendement I-1699 — Projet de loi de finances pour 2026
Référence : I-1699
Acte observé : Cosignataire
État officiel : Rejeté
L’article 36 du projet de loi de finances pour 2026 prévoit une baisse des concours publics alloués à l’audiovisuel public à hauteur de ‑70,8 M € par rapport aux moyens inscrits en loi de finances initiale pour 2025, répartis comme suit : ‑65,3M € pour France Télévisions, – 4M,1 € pour Radio France et ‑1,5M € pour l’Institut National de l’Audiovisuel. Cette réduction constitue la troisième baisse consécutive des ressources de l’audiovisuel public par rapport à la trajectoire arbitrée fin 2023 (4,026 Mds € en LFI 2024 ; 3,949Mds € en LFI 2025 ; 3,878Mds € en PLF2026), inscrite dans les projets de contrats d’objectifs et de moyens (COM) 2024‑2028 et sur la base de laquelle les sociétés étaient pilotées. En 2024 et 2025, les réductions sont intervenues en cours d’exécution budgétaire pour les sociétés : via une annulation de crédits en cours d’année 2024, puis par des réductions successives jusqu’au début de l’année 2025 et la promulgation du PLF en février 2025, soit après l’adoption de
Amendement I-1610 — Projet de loi de finances pour 2026
Référence : I-1610
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à prolonger, jusqu’au 31 décembre 2027, la possibilité pour les propriétaires bailleurs de déduire jusqu’à 21 400 euros de déficit foncier de leur revenu global, lorsqu’ils réalisent des travaux de rénovation énergétique sur leur logement. Cette disposition s’applique dès lors que le logement passe d’une classe énergétique E, F ou G, à une classe de performance énergétique A, B, C ou D. Cette mesure incitative doit prendre fin le 31 décembre 2025 alors même que ses modalités techniques d’application n’ont été publiées au BOFIP que le 16 septembre 2025. Dès lors, il convient de laisser le temps nécessaire à la pleine application de cette mesure durant deux années, dans un contexte de recul d’activité sensible de la rénovation énergétique et d’interdiction à la location des logements classés F au 1er janvier 2028. Les travaux se feront au bénéfice des locataires, de leur confort et de leur pouvoir d’achat, autant qu’ils contribueront à la diminution de notre em
Amendement I-1556 — Projet de loi de finances pour 2026
Référence : I-1556
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe Écologiste – Solidarité et Territoires vise à supprimer la contribution de vie étudiante et de campus (CVEC). Instaurée en 2018 par la loi relative à l’orientation et à la réussite des étudiants, la CVEC fait l’objet de critiques constantes depuis sa création. Fixée initialement à 90 euros, elle est indexée sur l’inflation et atteint 105 euros à la rentrée 2025, un niveau inédit qui pèse lourdement sur les étudiantes et étudiants. Collectée par les CROUS et partiellement reversée aux universités, cette contribution est acquittée chaque année par l’ensemble des étudiantes et étudiants, à l’exception des boursiers. Or, dans un contexte de précarité étudiante qui ne cesse de s’aggraver—files alimentaires toujours plus longues, hausse des loyers, recul du pouvoir d’achat—nous estimons qu’il n’appartient pas aux étudiants de financer le fonctionnement des universités. Selon le baromètre IFOP – Cop1 Solidarités étudiantes publié en septembre 2025, 34 % des étu
Amendement I-1559 — Projet de loi de finances pour 2026
Référence : I-1559
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du Groupe Écologiste – Solidarité et Territoires vise à rétablir l’exonération de la taxe d’apprentissage pour les associations, fondations, fonds de dotation, congrégations et syndicats non assujettis à l’impôt sur les sociétés. Il reprend à l’identique l’amendement porté à l’Assemblée nationale par Danielle SIMONNET et Pierrick COURBON, co‑présidents du groupe d’étude sur la vie associative, l’éducation populaire et le bénévolat, et travaillé avec France Générosités, syndicat professionnel des organisations d’intérêt général faisant appel aux générosités. La taxe d’apprentissage a pour objet de favoriser l’égal accès à l’apprentissage en contribuant au financement d’actions de développement de l’apprentissage. Elle est due par les employeurs passibles de l’impôt sur les sociétés ainsi que par les entrepreneurs individuels, quel que soit le nombre de salariés employés. Elle est assise sur la masse salariale (à l’exclusion des apprentis employés dans des entrepris
Amendement I-1558 — Projet de loi de finances pour 2026
Référence : I-1558
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du Groupe Écologiste – Solidarité et Territoires vise à instaurer une contribution financière dissuasive à l’installation d’élevage de saumons en systèmes de recirculation en circuit fermé (RAS), reprenant l’amendement du député Damien GIRARD. La consommation de saumon en France est très élevée, près de 270 000 tonnes par an, alors que la production nationale reste limitée à environ 3 000 tonnes. La quasi‑totalité des saumons consommés provient donc de l’étranger, notamment de Norvège, où les conditions d’élevage posent de graves problèmes environnementaux, sanitaires et de bien‑être animal : surpopulation des cages, maladies, parasites, mortalité massive et accumulation de polluants. Ces pratiques ont également un impact sur les saumons sauvages et les écosystèmes locaux. Face à ces risques et à l’essor de projets d’élevage en systèmes de recirculation en circuit fermé (RAS) sur le sol français, l’amendement propose d’instaurer une contribution financière dissuas
Amendement I-1557 — Projet de loi de finances pour 2026
Référence : I-1557
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du Groupe Écologiste – Solidarité et Territoires propose d’instaurer une taxe sur les commissions encaissées par les plateformes de locations touristiques de courte durée dans les communes littorales, afin de financer un nouveau Fonds Érosion Côtière et Risque de Submersion en deuxième partie du projet de loi de finances 2026. Cet amendement s’inspire du travail de la députée Sophie PANONACLE et des propositions du Comité national du trait de côte (CNTC), comité spécialisé du Conseil national de la mer et des littoraux (CNML). L’érosion côtière, phénomène naturel aggravé par le dérèglement climatique, se traduit par l’affaissement et l’érosion des plages et falaises, la salinisation des sols et des nappes phréatiques, ainsi que l’exposition croissante des zones habitées aux tempêtes, à la montée du niveau de la mer et au risque de submersion. Ces risques touchent aujourd’hui un grand nombre de communes littorales françaises, de la Manche à la Méditerranée, et cons
Amendement I-1554 — Projet de loi de finances pour 2026
Référence : I-1554
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe Écologiste – Solidarité et Territoires, inspiré d’un amendement du député Jean‑Claude RAUX, vise à instaurer une surtaxe de 0,3 % sur les paris sportifs afin de renforcer le financement des maisons sport‑santé. Le modèle économique des maisons sport‑santé (MSS) demeure particulièrement fragile, avec un accompagnement public médian estimé à 12 000 euros, alors que leurs besoins minimaux sont évalués à 50 000 euros par an, notamment en raison de l’absence de reconnaissance financière de l’activité physique adaptée. Le rapport de la mission interministérielle sport‑santé – dit rapport « Delandre » – d’avril 2025 souligne que, parmi les 573 MSS existantes, 94 % estiment disposer d’un modèle économique précaire et 20,8 % se déclarent même en situation déficitaire. Parmi ses 72 recommandations, ce rapport préconise notamment de réaffecter 30 % de l’enveloppe des taxes issues des paris sportifs vers le sport‑santé et le soutien aux MSS. Le présent amendement s’
Amendement I-1503 — Projet de loi de finances pour 2026
Référence : I-1503
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Institué par la loi de finances pour 2018, le prélèvement forfaitaire unique (PFU), également appelé « flat tax » , applique un taux global de 30 % sur les revenus du capital (intérêts, dividendes, plus‑ values mobilières), composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Ce dispositif, initialement présenté comme un instrument de simplification et de compétitivité fiscale, visait à encourager l’investissement productif et à réduire l’écart de taxation entre le capital et le travail. Toutefois, après plusieurs années d’application, son effet redistributif négatif et son coût budgétaire élevé sont désormais établis. Face à la nécessité de maîtriser les finances publiques, il devient indispensable de réduire les dépenses, mai
Amendement I-1502 — Projet de loi de finances pour 2026
Référence : I-1502
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Il vise à indexer sur l’inflation les premières tranches du barème de l’impôt sur le revenu (tranches à 0 %, à 11 % et à 30 %), tandis que les deux tranches supérieures (à 41 % et à 45 %) resteront désindexées, contrairement à ce qui a été fait à l’Assemblée nationale. Dans un contexte marqué par une inflation persistante et une pression croissante sur le pouvoir d’achat des ménages les plus précaires, il est nécessaire d’adapter le barème de l’impôt sur le revenu afin de garantir une plus grande justice fiscale. Cette mesure permet de limiter les effets de l’inflation pour les premiers déciles de revenu, tout en préservant la progressivité de l’impôt sur le revenu.
Amendement I-1499 — Projet de loi de finances pour 2026
Référence : I-1499
Acte observé : Cosignataire
État officiel : Non soutenu
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. La suppression de l’ISF, qui constituait une forme d’imposition populaire sur le plan symbolique au rendement non négligeable, répondait avant tout à des motifs idéologiques. Alors que le temps a permis de mettre en lumière, si besoin s’en fallait, le caractère fallacieux de la théorie du ruissellement, le patrimoine des plus grandes fortunes françaises a fortement augmenté. De l’autre côté, la précarité s’accroit dans notre pays et un nombre toujours plus importants de nos concitoyennes et concitoyens ne peuvent plus se loger, se déplacer, voire même se soigner ni se nourrir. Aujourd’hui, alors que l’urgence climatique est grande, il est nécessaire de définir des modes de financements appropriés. Un impôt sur la fortune climatique qui concernerait les
Amendement I-1504 — Projet de loi de finances pour 2026
Référence : I-1504
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Les auteurs de cet amendement souhaitent supprimer la mise en place d’une contribution pour l’aide juridique, dite « droit de timbre ». L’accès à la justice constitue l’un des fondements essentiels de la garantie des droits dans une société démocratique. En conséquence, les auteurs de cet amendement défendent le maintien de la gratuité de l’accès au service public de la justice, condition indispensable à l’égalité devant la loi et à l’effectivité des droits de chacun. Une contribution à l’aide juridique de 35 euros a été en vigueur entre 2011 et 2013. Lorsque le Gouvernement a décidé de supprimer cette contribution pour l’aide juridique, dans la loi de finances pour 2014, il a alors rappelé l’atteinte portée au principe de gratuité de la justice et les
Amendement I-1496 — Projet de loi de finances pour 2026
Référence : I-1496
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. La suppression de la demi‑part fiscale des veuves et des veufs sous la présidence de Nicolas Sarkozy a créé de l’émoi tant cela a été perçu comme une injustice pour certains ainés. La suppression de la demi‑part fiscale pour les veufs et veuves entre 2008 et 2014 a provoqué une augmentation brutale de leur revenu fiscal de référence, devenant alors éligibles à certains impôts. Si un pas a pu être fait avec son rétablissement partiel pour les veuves d’anciens combattants, cela reste bien insuffisant et ne concerne qu’un nombre restreint de veufs et veuves. Cet amendement vise par conséquent à la rétablir pour toutes les veuves et veufs. Dans un contexte social de paupérisation des plus petits pensionnés, il est primordial de protéger davantage ceux qui s
Amendement I-1498 — Projet de loi de finances pour 2026
Référence : I-1498
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement fait partie des positions politiques structurantes partagées par les groupes CRCE‑K, GEST et SER et faisant l’objet de dépôts d’amendements identiques coordonnés à l’occasion du projet de loi de finances pour 2026. Il vise à instaurer une contribution minimum de 2 % sur les patrimoines nets supérieurs à 100 millions d’euros, inspirée des travaux de l’économiste Gabriel Zucman. Cette taxe vise à poser les bases d’une fiscalité plus équitable sur les plus hauts patrimoines, tout en permettant de constater les effets concrets de cette mesure. Il s’agit de garantir que les foyers les plus aisés contribuent à hauteur de leurs capacités réelles, en cohérence avec le principe de justice fiscale. Il est en quelque sorte un amendement de repli à la réinstauration d’un impôt de solidarité sur la fortune adapté, réformé et verdi. L’étude de l’Institut des Politiques Publiques de juin 2023 intitulée Quels impôts les milliardaires paient‑ils ? a montré que les 0,1 % des ménage
Amendement I-1422 — Projet de loi de finances pour 2026
Référence : I-1422
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à mettre en place une contribution des sociétés d’assurance versée aux départements afin de financer les services d’incendie et de secours. Les SDIS sont en première ligne face aux conséquences du réchauffement climatique et à la multiplication des risques naturels et technologiques. Incendies de forêts plus fréquents et plus précoces, inondations, tempêtes ou épisodes de sécheresse : les interventions se diversifient et s’intensifient. Parallèlement, les missions de secours à la personne, déjà majoritaires, ont atteint plus de 86 % des interventions, dans un contexte de vieillissement de la population. Alors que les contributions budgétaires au financement des SDIS constituent une dépense obligatoire des départements, il apparaît que le taux de couverture moyen de la contribution des départements aux SDIS par la TSCA était de seulement 43,6 % en 2021, de fait la TSCA n’est plus suffisante pour couvrir les nombreux besoins de financements des SDIS. Si différents rap
Amendement I-1426 — Projet de loi de finances pour 2026
Référence : I-1426
Acte observé : Cosignataire
État officiel : Rejeté
Dans la continuité du « plan eau » présenté le 30 mars 2023, le présent amendement vise à adapter, dès le 1ᵉʳ janvier 2026, la fiscalité de l’eau aux enjeux de pollution et de raréfaction de la ressource. Il renforce les principes de pollueur‑payeur et de préleveur‑payeur, en rééquilibrant l’effort fiscal entre les différents usagers et en accroissant les moyens des agences de l’eau, conformément aux orientations des « Assises de l’eau » (2019) et du « Varenne agricole » (2021). Deux évolutions sont proposées. Premièrement, le relèvement des taux de la redevance pour pollutions diffuses applicables aux produits phytopharmaceutiques les plus nocifs, afin d’encourager la réduction de leur usage et la transition vers des pratiques agricoles plus durables. Deuxièmement, une meilleure mise en cohérence de la redevance pour prélèvement avec le principe du préleveur‑payeur grâce à des plafonds rehaussés et à l’instauration de seuils minimaux, renforçant le signal‑prix dans un contexte de raré
Amendement I-1421 — Projet de loi de finances pour 2026
Référence : I-1421
Acte observé : Cosignataire
Cet amendement vise à lever plusieurs obstacles normatifs identifiés par l’administration (DGE), les collectivités et les entreprises pour le déploiement de l’économie de la fonctionnalité, modèle fondé sur la vente d’usage et de performance plutôt que sur la propriété du bien. Les rapports récents soulignent que la commande publique reste encore fortement orientée vers : l’achat de biens neufs, le critère du prix, des contrats courts liés à des dépenses de fonctionnement, créant des freins structurels aux solutions d’usage pourtant plus sobres, plus durables et souvent plus économiques sur le cycle de vie. Ces solutions sont particulièrement pertinentes dans plusieurs secteurs identifiés par la Direction générale des entreprises : biens d’équipement (énergie, moteurs, machines), éclairage, mobilité, pneumatiques, emballages, chaîne du froid, équipements électroniques et informatiques, contrats de performance énergétique et services intégrés. L’amendement ne crée aucune obligation nouv
Amendement I-1425 — Projet de loi de finances pour 2026
Référence : I-1425
Acte observé : Cosignataire
État officiel : Rejeté
L’objet de cet amendement est de restreindre le périmètre de cette niche fiscale créée par l’article 20. Cette niche fiscale est contraire aux objectifs de sobriété hydrique, d’une part ; elle est également contraire aux objectifs de de bon usage de l’eau potable, qu’il convient, notamment pour des raisons budgétaires, d’employer le moins possible à l’irrigation agricole. C’est pourquoi il est proposé : ‑ de restreindre le volume pouvant être exclu de l’assiette (de 20 000m3, correspondant à l’irrigation de 10 hectares, à 5 000m3, correspondant à l’irrigation de 2 à 3 hectares) ; ‑ de réserver cette exonération aux surfaces en agriculture biologique, afin que cette niche fiscale soit un levier complémentaire à la transition vers ce modèle d’agriculture.
Amendement I-1417 — Projet de loi de finances pour 2026
Référence : I-1417
Acte observé : Cosignataire
État officiel : Rejeté
Par cet amendement, le groupe GEST reprend les recommandations du Conseil des prélèvements obligatoires visant à rapprocher les régimes fiscaux de la location nue et de la location meublée, sans remettre en cause leur distinction juridique. Il propose d’harmoniser les régimes micro‑BIC et micro‑foncier autour d’un plafond commun de 30 000 € et d’un abattement forfaitaire unique de 30 %, de supprimer la possibilité d’amortir le bien immobilier pour les loueurs en meublé, et de réintégrer les amortissements pratiqués dans le calcul de la plus‑value lors de la cession. Aujourd’hui, près d’un million de foyers déclarent des revenus de location meublée non professionnelle, soit trois fois plus qu’en 2011, une dynamique très largement concentrée parmi les 10 % des ménages les plus aisés. La loi de finances pour 2024 a amorcé une évolution, mais de manière partielle : les meublés non classés ont vu leur abattement ramené à 30 %, tandis que les meublés classés conservent des abattements très a
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle