Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
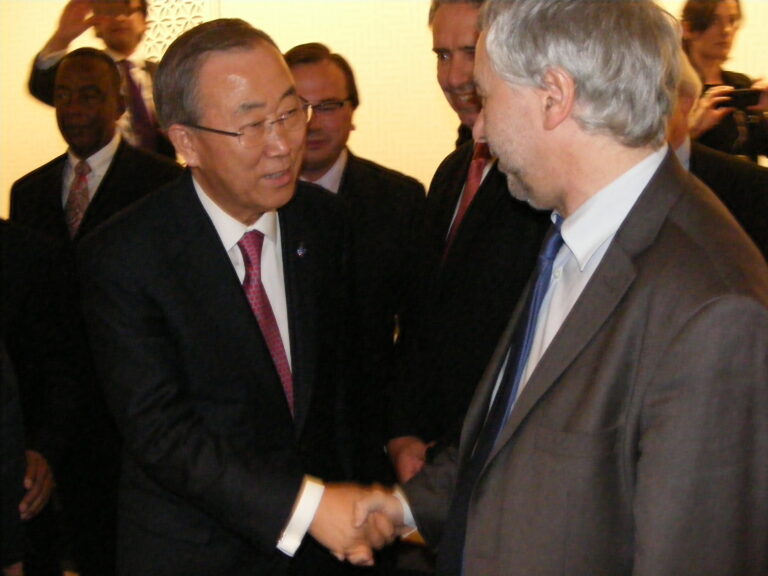
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 76 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1419 — Projet de loi de finances pour 2026
Référence : I-1419
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement n’a pas pour objet d’étendre le CIR aux innovations non technologiques, ce qui serait contraire à l’architecture du crédit d’impôt, mais de reconnaître que la recherche méthodologique liée aux services innovants peut, dans certains cas, relever de la R&D au sens strict. Le Manuel de Frascati — qui fonde la doctrine du CIR — reconnaît clairement que la R&D peut porter sur : la modélisation de systèmes complexes, l’élaboration de méthodes nouvelles, la conception d’architectures fonctionnelles inédites, la levée d’incertitudes techniques dans les services. Or, les modèles émergents de l’économie de la fonctionnalité (vente d’usage plutôt que vente de biens), de l’économie servicielle, et des services innovants basés sur des systèmes numériques complexes, génèrent précisément des incertitudes techniques, notamment : optimisation dynamique d’usage ; dimensionnement et fiabilité des systèmes de service ; modélisation de cycles fonctionnels ; intégration de capteurs et
Amendement I-1416 — Projet de loi de finances pour 2026
Référence : I-1416
Acte observé : Cosignataire
État officiel : Rejeté
Par cet amendement, le grou pe Écologiste et Social propose de relever à 50 % le taux d’abattement du régime micro‑foncier, actuellement fixé à 30 % pour les revenus locatifs issus de logements loués nus dans la limite de 15 000 euros. Cette évolution répond à une situation particulièrement préoccupante : en quatre ans, le nombre de logements loués nus a été divisé par deux, tandis que les locations meublées — et en particulier les meublés touristiques — connaissent une croissance rapide au détriment du parc locatif classique. Dans ce contexte, il devient indispensable d’encourager le retour de logements nues sur le marché, un type de bail plus protecteur pour les locataires (durée minimale de trois ans, contre un an pour les meublés) et généralement moins coûteux. La mission sur la réforme de la fiscalité locative, conduite en 2024 par la députée Annaïg Le Meur, l’Inspection générale des finances (IGF) et l’Inspection générale de l’environnement et du développement durable (IGEDD), a
Amendement I-1418 — Projet de loi de finances pour 2026
Référence : I-1418
Acte observé : Cosignataire
État officiel : Rejeté
Le CII est aujourd’hui limité aux innovations portant sur des nouveaux produits, alors que la dynamique d’innovation des entreprises repose de plus en plus sur les innovations organisationnelles, les pratiques de travail innovantes, les nouveaux processus collaboratifs, et les innovations sociales, notamment celles améliorant la qualité de vie au travail ou l’impact environnemental. Les évaluations de l’OCDE et de France Stratégie montrent que ces innovations représentent une part déterminante de la compétitivité des PME, mais restent exclues du CII faute d’un cadre juridique adapté. Cet amendement n’élargit pas la définition de la R&D, mais étend le champ de l’innovation, conformément à l’esprit du CII. Il s’inscrit dans la trajectoire européenne de reconnaissance des innovations non technologiques et ne crée pas de dépense fiscale nouvelle sans lien avec l’objet du crédit d’impôt.
Amendement I-1420 — Projet de loi de finances pour 2026
Référence : I-1420
Acte observé : Cosignataire
État officiel : Rejeté
La loi n° 2020‑105 du 10 février 2020 relative à la lutte contre le gaspillage et à l’économie circulaire (loi AGEC) a fait du réemploi, de la réutilisation et de l’allongement de la durée de vie des produits l’un des piliers de la transition vers l’économie circulaire. Le rapport d’information du Sénat sur l’application de cette loi souligne que l’économie circulaire doit devenir un levier d’autonomie stratégique, en réduisant la dépendance de la France aux importations de matières et de produits, et appelle à rendre effectifs les objectifs de réemploi et de durabilité des biens. Pourtant, la fiscalité reste largement aveugle à ces objectifs. En réponse à une question écrite sur la TVA applicable aux produits utilisant des matériaux de réemploi, le Gouvernement a rappelé que la fabrication et la vente de biens neufs sont soumises à la TVA sans que la nature des matières premières utilisées ou leur taxation antérieure n’ait d’incidence : un produit fabriqué avec des composants réemploy
Texte parlementaire 152
Référence : 152
Acte observé : Cosigner
1
Amendement I-1364 — Projet de loi de finances pour 2026
Référence : I-1364
Acte observé : Cosignataire
État officiel : Rejeté
L’investissement et l’emploi reposent fortement sur les petites et moyennes entreprises (PME), mais ce sont celles qui contribuent le plus à l’impôt sur les sociétés en proportion de leurs bénéfices. En effet, le taux « affiché » d’impôt sur les sociétés n’est pas celui qui est effectivement payé par les entreprises, qui peuvent faire jouer certaines déductions. Ainsi, il est de 39,5 % pour les PME contre 18,6 % pour les grandes entreprises. Ce n’est pas le cas dans le reste du monde, comme au Canada et aux États‑Unis, où le taux d’impôt baisse avec la taille de l’entreprise. En France, les entreprises ayant un chiffre d’affaires de moins de 7,6 millions d’euros payent un taux d’impôt sur les sociétés à 15 % dans la limite de 42 500 € de bénéfice imposable. Cette mesure vise à réduire l’impôt sur les sociétés des PME pour que le taux effectif devienne inférieur à celui supporté par les grands groupes. La proposition vise à élargir l’assiette donnant droit à un taux à 15 % de 42 500 € à
Amendement I-1363 — Projet de loi de finances pour 2026
Référence : I-1363
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à élargir l’assiette de la taxe sur les rachats d’actions en la fondant sur la valeur réelle des actions rachetées, c’est‑à‑dire le montant effectivement versé par la société, et non plus sur leur seule valeur nominale. En l’état du droit, le fait de retenir la valeur nominale comme assiette revient, dans la plupart des cas, à minorer très fortement la base taxable, puisque les sociétés rachètent leurs propres actions à un prix de marché souvent très supérieur à cette valeur nominale. La taxe ne reflète donc que très imparfaitement l’ampleur réelle des programmes de rachats. Sans modifier ni le taux de la taxe, ni son champ d’application, le présent amendement propose de la rendre plus cohérente avec sa finalité : en l’asseyant sur le prix réel d’acquisition des titres, en assurant une meilleure prise en compte de la capacité contributive des entreprises procédant à des rachats massifs, et en réduisant les distorsions entre versement de dividendes et rachats
Amendement I-1354 — Projet de loi de finances pour 2026
Référence : I-1354
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à exclure du bénéfice du quotient conjugal les couples mariés ou pacsés dont le revenu fiscal de référence cumulé dépasse 120 000 €. Il s’agit ainsi de recentrer ce mécanisme sur les foyers pour lesquels il trouve une justification sociale, tout en corrigeant les dérives actuelles mises en lumière par le Conseil des prélèvements obligatoires (CPO). Selon le CPO, près de 40 % des gains totaux liés à la conjugalisation et à la familialisation de l’impôt profitent aux 15 % des ménages les plus aisés, tandis que les 50 % les plus modestes n’en perçoivent qu’environ 20 %. L’avantage fiscal augmente fortement avec le revenu et atteint des niveaux très élevés chez les foyers du dernier décile. Le CPO estime que la conjugalisation seule représente environ 40 % de l’effet total, soit un coût fiscal proche de 11 milliards d’euros, dont la majorité est captée par les hauts revenus. De plus, l’absence de plafonnement spécifique permet aujourd’hui aux 5 % de foyers les pl
Amendement I-1362 — Projet de loi de finances pour 2026
Référence : I-1362
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement poursuit l’objectif de favoriser la production de logements sociaux et intermédiaires en zones tendues, en améliorant l’efficacité de l’abattement exceptionnel sur les plus‑values de cession immobilière prévu à l’article 150 VE du code général des impôts. Pour mémoire, ce dispositif permet aujourd’hui d’appliquer : un abattement de 60 % sur la plus‑value, afin d’encourager la libération de foncier en zones tendues ; un abattement porté à 85 % lorsque le cessionnaire s’engage à consacrer au moins 50 % de la surface habitable du programme à des logements sociaux ou intermédiaires. Dans les faits, de nombreux projets peinent à atteindre ce seuil de 50 %, en particulier dans les opérations complexes ou dans des contextes fonciers très chers, alors même qu’ils comportent une part significative de logements sociaux. L’absence de niveau intermédiaire conduit à un effet de “tout ou rien” : soit le projet atteint 50 % et bénéficie de l’abattement majoré, soit il en est lég
Amendement I-1359 — Projet de loi de finances pour 2026
Référence : I-1359
Acte observé : Cosignataire
État officiel : Rejeté
À ce jour, la France pratique un « effacement » total des plus‑values lors des transmissions à titre gratuit : les héritiers reçoivent les biens à leur valeur actuelle, sans que la plus‑value accumulée sur parfois 30 ou 40 ans ne soit jamais imposée. Ce mécanisme constitue un avantage fiscal majeur au profit des patrimoines élevés, sans justification économique claire. L’effacement de ces plus‑values entraîne un manque à gagner significatif pour l’État et accentue mécaniquement la concentration du patrimoine. Selon plusieurs évaluations économiques, les plus‑values effacées lors des transmissions représentent chaque année plusieurs dizaines de milliards d’euros de gains non imposés. De nombreux pays imposent déjà ces plus‑values latentes : États‑Unis (régime « carry‑over basis » ), Royaume‑Uni, Belgique pour certains actifs mobiliers, Pays‑Bas… La France fait partie des rares exceptions. Le présent amendement propose donc d’instaurer une taxation des plus‑values latentes sur les transm
Amendement I-1358 — Projet de loi de finances pour 2026
Référence : I-1358
Acte observé : Cosignataire
État officiel : Rejeté
Le régime actuel des droits de mutation à titre gratuit permet à certains bénéficiaires de transmettre ou recevoir des biens tout en laissant échapper une part substantielle de la richesse latente (plus‑values non imposées). Le présent amendement institue un « rappel fiscal à vie » afin que l’État puisse, dès l’acceptation de la transmission, tenir compte de la plus‑value latente et garantir le recouvrement futur de l’imposition correspondante, même si la cession est différée ou n’intervient jamais. Cette mesure contribue à une plus grande justice fiscale, à la maîtrise des déficits et à prévenir les effets d’optimisation patrimoniale de long terme.
Amendement I-1355 — Projet de loi de finances pour 2026
Référence : I-1355
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose d’instaurer un plafonnement de l’avantage fiscal lié au quotient conjugal, fixé à 7 000 €, conformément aux recommandations du Conseil des prélèvements obligatoires (CPO). Contrairement au quotient familial, plafonné depuis plusieurs années, le quotient conjugal demeure sans limite, ce qui permet aujourd’hui aux très hauts revenus de bénéficier d’avantages fiscaux extrêmement élevés. Selon les travaux du CPO, les mécanismes de conjugalisation et de familialisation coûtent collectivement près de 27,7 milliards d’euros par an, dont environ 11 milliards découlent du seul quotient conjugal. Le CPO souligne que ce dernier profite de manière très disproportionnée aux ménages les plus aisés : les 15 % les plus riches captent 40 % des gains, tandis que les foyers modestes et intermédiaires en retirent un bénéfice marginal. L’absence de plafond est le principal facteur de cette concentration : le CPO constate qu’elle entraîne une baisse moyenne de 11,7 % de l’impôt
Amendement I-1360 — Projet de loi de finances pour 2026
Référence : I-1360
Acte observé : Cosignataire
État officiel : Rejeté
Le régime fiscal des contrats d’assurance‑vie constitue aujourd’hui l’un des dispositifs les plus avantageux du droit français. Les capitaux transmis bénéficient d’un abattement individuel très important (152 500 €) et de taux de prélèvement nettement inférieurs à ceux des transmissions en ligne directe. Cette situation crée une distorsion d’équité entre les différents modes de transmission du patrimoine. Ce dispositif a été conçu à une époque où l’assurance‑vie jouait un rôle différent dans la structure de l’épargne nationale. Aujourd’hui, elle représente plus de 1 900 milliards d’euros d’encours, et les transmissions par assurance‑vie constituent un vecteur majeur de transmission patrimoniale utilisé massivement par les ménages aisés. L’intégration des capitaux d’assurance‑vie dans le barème de droit commun, assortie d’un abattement unique élevé de 300 000 €, permet : – de rapprocher le traitement fiscal de l’assurance‑vie de celui des successions classiques ; – de maintenir une inci
Amendement I-1366 — Projet de loi de finances pour 2026
Référence : I-1366
Acte observé : Cosignataire
État officiel : Tombé
L’article 4 du projet de loi de finances pour 2026 met en place une contribution additionnelle à l’impôt sur les sociétés (IS) des grandes entreprises au regard du chiffre d’affaires réalisé en France. Cette proposition du Gouvernement consiste à faire participer de manière plus importante les grandes entreprises au redressement des finances publiques. Cependant, cette disposition est injuste pour les entreprises qui emploient en France (EDF, Orange, Dassault, Carrefour, …) au regard des entreprises françaises qui emploient à l’étranger. Cet amendement propose d’élargir l’application de la surtaxe à l’impôt sur les sociétés, dite « Barnier » , en incluant le ratio de salariés exerçant en France, par rapport aux salariés mondiaux, afin de calculer le taux de la surtaxe appliqué à l’IS français. Ce critère ne vise pas à taxer une activité réalisée hors de France, comme le chiffre d’affaires mondial, mais uniquement à moduler un taux applicable à une imposition strictement française, en s
Amendement I-1356 — Projet de loi de finances pour 2026
Référence : I-1356
Acte observé : Cosignataire
État officiel : Rejeté
Dans le régime actuel, les contrats d’assurance‑vie alimentés avant 70 ans bénéficient d’un avantage successoral extrêmement dérogatoire. Chaque bénéficiaire dispose d’un abattement individuel de 152 500 €, bien supérieur à celui applicable dans les transmissions en ligne directe. Au‑delà de cet abattement, les capitaux transmis sont taxés à seulement 20 % jusqu’à 700 000 €, puis 31,25 % au‑delà, soit des taux nettement inférieurs à ceux des droits de succession classiques. Cette situation entraîne un double déséquilibre : ‑ D’abord, un traitement fiscal plus favorable que celui accordé aux héritiers en ligne directe, pourtant considérés comme prioritaires dans le droit commun des successions. ‑ Ensuite, un manque à gagner significatif pour les finances publiques, alors même que l’assurance‑vie constitue aujourd’hui l’un des principaux vecteurs d’accumulation patrimoniale et de transmission de richesse. Afin de rééquilibrer ces règles et de rapprocher la fiscalité applicable à l’assura
Amendement I-1367 — Projet de loi de finances pour 2026
Référence : I-1367
Acte observé : Cosignataire
Le présent amendement vise à reconnaître comptablement les ressources minérales dont l’usage est, du point de vue économique, perpétuel, au sens où leur utilisation n’entraîne pas de dégradation significative de leurs propriétés et où elles peuvent être réutilisées à l’identique dans plusieurs cycles productifs. Aujourd’hui, ces ressources sont diluées dans la valeur globale des immobilisations qui les intègrent puis amorties comme si elles étaient “consommées” au même rythme que le bien dans lequel elles se trouvent. Cette approche ne reflète ni la réalité physique de certains métaux critiques, ni les enjeux de souveraineté et de soutenabilité associés à ces ressources stratégiques. Elle empêche, en outre, de les considérer comme un stock patrimonial de long terme, alors même que leur rareté et leur coût d’extraction ne cessent d’augmenter. Sans modifier directement le plan comptable général dans la loi, l’amendement confie à l’Autorité des normes comptables (ANC) la mission de créer
Amendement I-1361 — Projet de loi de finances pour 2026
Référence : I-1361
Acte observé : Cosignataire
État officiel : Retiré
Les abattements dans le droit français des successions et donations sont fragmentés : plusieurs plafonds coexistent, selon le lien de parenté, le type d’actif transmis ou le support utilisé (biens classiques versus assurance‑vie). Cette architecture fiscale complexe nuit à la lisibilité, favorise les stratégies d’optimisation et renforce les inégalités d’accès aux avantages fiscaux. La mise en place d’un abattement universel de 300 000 € par bénéficiaire permet de : – simplifier profondément le système ; – garantir un traitement équitable pour tous les types d’actifs ; – mettre fin à la concurrence fiscale artificielle entre supports (assurance‑vie vs succession) ; – recentrer les avantages sur les transmissions familiales modestes ou intermédiaires ; – renforcer la progressivité du système en rééquilibrant les efforts entre petits et très grands patrimoines. Un abattement aussi élevé protège la quasi‑totalité des héritages ordinaires tout en ciblant les transmissions les plus importan
Amendement I-1353 — Projet de loi de finances pour 2026
Référence : I-1353
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à inclure dans le champ de la contribution différentielle sur les hauts revenus les contribuables fiscalement domiciliés hors de France mais percevant d’importants revenus de source française. L’article 2 du PLF 2026 proroge en effet, pour les revenus des années 2025 et 2026, la contribution additionnelle due par les foyers les plus aisés lorsque leur taux moyen d’imposition au titre de l’impôt sur le revenu et de la contribution exceptionnelle sur les hauts revenus (CEHR) est inférieur à 20 % de leur revenu de référence. Dans le dispositif proposé par le Gouvernement, seuls les contribuables domiciliés fiscalement en France sont soumis à cette contribution différentielle, alors que les non‑résidents disposant de revenus de source française entrent déjà dans le champ de la CEHR. Cette différence de traitement n’apparaît pas justifiée pour l’imposition d’une même opération économique (par exemple, la réalisation d’une plus‑value immobilière de source française
Amendement I-1357 — Projet de loi de finances pour 2026
Référence : I-1357
Acte observé : Cosignataire
État officiel : Rejeté
Le droit en vigueur permet, pour les primes versées sur les contrats d’assurance‑vie avant 70 ans, de bénéficier d’un abattement individuel de 152 500 € par bénéficiaire, puis de taux très inférieurs à ceux des droits de succession en ligne directe (20 % jusqu’à 700 000 € ; 31,25 % au‑delà). Ce régime dérogatoire crée un déséquilibre fiscal significatif au profit de l’assurance‑vie par rapport aux transmissions successorales classiques, et ne se justifie plus pleinement dans le contexte actuel de consolidation des finances publiques. Le présent amendement propose donc : – de ramener l’abattement de 152 500 € à 100 000 €, soit le niveau déjà applicable en ligne directe ; – et d’aligner les taux de prélèvement après abattement sur le barème progressif applicable aux droits de succession (30 %, 40 %, 45 %). Cet ajustement rétablit une plus grande équité entre formes de transmission patrimoniale, tout en préservant la sécurité juridique des épargnants puisque la réforme ne s’appliquerait q
Amendement I-1297 — Projet de loi de finances pour 2026
Référence : I-1297
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement vise à supprimer le plafond mordant appliqué aux agences de l’eau. Le système dit du « plafond mordant » consiste à la fixation annuelle d’un montant plafond pour le produit des taxes et des redevances des agences de l’eau et au versement des recettes excédentes au budget général de l’État. Ce mécanisme budgétaire grève les capacités d’action et d’intervention des agences de l’eau à l’heure où les risques qualitatifs et quantitatifs pour la ressource en eau se multiplient. En effet, la qualité de l’eau en France ne s’améliore pas au rythme nécessaire : selon les chiffres des Agences de l’eau, avec 44 % des masses d’eau en bon état, la France est encore loin de l’objectif de 100 % fixé par l’Europe d’ici 2027. Aux pressions agricoles, urbaines et industrielles s’ajoute désormais la pression climatique, ce qui accélère la dégradation. L’agence Loire Bretagne indique ainsi que sur son territoire seuls 24% des cours d’eau sont en bon état écologique. Selon le rapport parleme
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle