Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
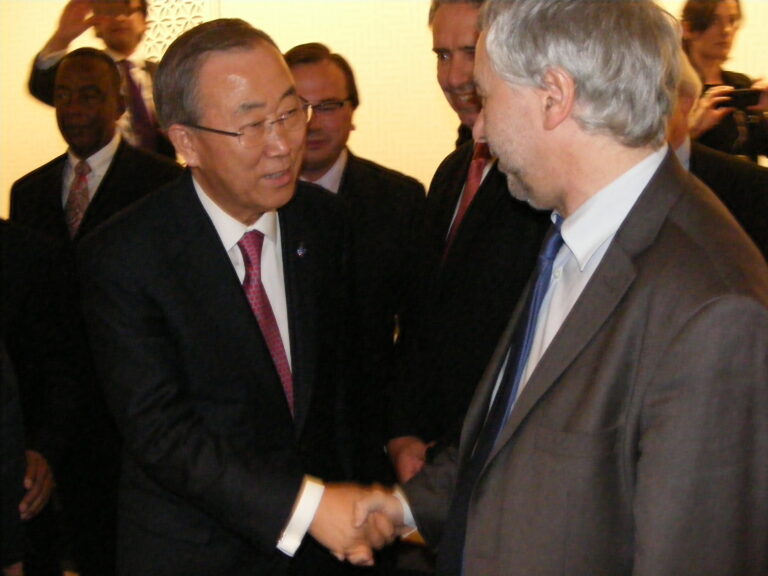
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 78 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-781 — Projet de loi de finances pour 2026
Référence : I-781
Acte observé : Cosignataire
État officiel : Rejeté
En décembre 2021, une « loi d’urgence portant mesures d’urgence pour assurer la régulation de l’accès au foncier agricole au travers de structures sociétaires » était votée et instaurait une nouvelle procédure de contrôle sur les cessions de titres sociaux conduisant à la prise de participation dans des sociétés détenant ou exploitant du foncier agricole. L’objectif était ainsi de lutter contre la concentration excessive des exploitations et l’accaparement des terres agricoles via le phénomène sociétaire, et de favoriser le modèle des exploitations familiales existantes et l’installation de jeunes agriculteurs. Le diagnostic de cette loi était pertinent, bien que son contenu souffre encore de très graves insuffisances (critères de déclenchement des contrôles peu exigeants, manque de transparence, très faible encadrement des compensations tolérées en cas d’agrandissement excessif). Aussi, il semble pertinent de la renforcer par un dispositif fiscal, ce qui permet par ailleurs de veiller
Amendement I-782 — Projet de loi de finances pour 2026
Référence : I-782
Acte observé : Cosignataire
État officiel : Rejeté
Aujourd’hui, une exonération fiscale des ¾ des droits de mutation des biens immobiliers agricoles et de l’IFI (impôt sur la fortune immobilière) s’applique lorsqu’ils sont loués à long terme ou le sont via des baux cessibles. Cette exonération favorise les loyers des baux à long terme qui peuvent être majorés de 15 % ou plus, ainsi que les baux cessibles qui conduisent à la financiarisation de l’agriculture. Ces dispositions favorisent ainsi l’accès à la terre des agriculteurs déjà installés et les mieux dotés, à l’encontre des objectifs de renouvellement des générations. Cette incitation fiscale accompagne le mouvement de concentration des terres agricoles. Il convient donc d’arrêter cette exonération. En vue d’atteindre l’objectif de 500 000 agriculteurs et agricultrices en 2035, objectif de la loi d’orientation agricole, il est proposé que cette exonération des ¾ ne s’applique que pour les nouveaux baux de 9 ans ou 18 ans avec engagement du bailleur de ne pas reprendre personnelleme
Amendement I-786 — Projet de loi de finances pour 2026
Référence : I-786
Acte observé : Cosignataire
État officiel : Rejeté
La fiscalité sur l’utilisation des engrais de synthèse est quasi‑inexistante. Malgré les recommandations de plusieurs institutions comme l’Inspection générale des finances, la Direction générale du Trésor, France Stratégie, l’OCDE ou encore le CESE au niveau français, il n’existe en effet pas de taxe spécifique sur l’utilisation d’engrais azotés de synthèse par le secteur agricole. Pourtant, la taxation des engrais azotés est une des mesures les plus nécessaires et structurantes pour sécuriser la baisse des émissions de gaz à effets de serre, si elle était réellement appliquée à partir de 2026. Selon l’étude d’impact du projet de loi Climat et résilience : “ la fertilisation azotée est à l’origine de 42 % des émissions de gaz à effet de serre de l’agriculture (87 MTCO2eq en 2017), car le surplus d’azote non consommé par la plante retourne à l’atmosphère sous forme principalement de N2O (celui‑ci ayant un pouvoir de réchauffement 298 fois supérieur à celui du CO2). Afin de respecter l’e
Amendement I-778 — Projet de loi de finances pour 2026
Référence : I-778
Acte observé : Cosignataire
État officiel : Rejeté
L’effondrement de la biodiversité et l’explosion des cancers et maladies neuro‑dégénératives font de la sortie des pesticides un enjeu crucial. Les paysans et paysannes en sont les premières victimes : 1/3 de leurs cancers serait dû à l’usage des pesticides. Les conséquences environnementales sont majeures : contamination des milieux aquatiques, des sols, de l’air, empoisonnement des pollinisateurs. Cette contamination généralisée coûte très cher à la société : les seuls coûts de dépollution ont été estimés en France entre 260 et 360 millions d’euros par an. Il faudrait ainsi compter pour chaque hectare d’aire d’alimentation de captage d’eau potable situé sur une parcelle cultivée conventionnellement entre 800 et 1 400 € de « coût de potabilisation ». Œuvrer à la réduction des pesticides constitue une urgence sanitaire et environnementale, en valorisant et déployant les techniques et systèmes agricoles économes en produits phytosanitaires, sans pénaliser les performances économiques de
Amendement I-776 — Projet de loi de finances pour 2026
Référence : I-776
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à favoriser la transformation des bois en Europe, conditionnant le crédit d’impôt sur le bois à sa commercialisation dans l’Union européenne. D’après la loi climat, l’État est censé favoriser la « transformation industrielle [du bois d’œuvre] sur le territoire de l’Union européenne afin d’optimiser le bénéfice de son stockage de carbone » (L. 121‑1 du code forestier). Cet amendement vise donc à rendre ce vœu effectif en conditionnant ce crédit d’impôt en ce sens. Tout en bénéficiant d’avantages fiscaux, les propriétaires forestiers peuvent commercialiser leurs bois au plus offrant, notamment vers l’exportation. Il en résulte une difficulté économique majeure : alors que la France est exportatrice nette de grumes, la balance commerciale de la filière bois présente un déficit de 8,5 milliards d’euros en 2023, soit près de 10 % du déficit commercial français. La seconde raison est écologique : l’exportation de bois non transformés entraîne un déséquilibre au sein de la
Amendement I-775 — Projet de loi de finances pour 2026
Référence : I-775
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à renforcer le crédit d’impôt pour les travaux forestiers en faveur des propriétaires qui s’engagent dans une sylviculture plus durable. Le dispositif d’encouragement fiscal à l’investissement (DEFI Forêt) constitue l’un des principaux leviers fiscaux de la politique forestière. Il regroupe plusieurs mesures de réduction ou de crédit d’impôt destinées à favoriser l’investissement et la gestion durable des forêts privées. Parmi ces mesures, le DEFI Travaux permet de soutenir la réalisation de travaux sylvicoles. Le crédit d’impôt est aujourd’hui fixé à 25 % des dépenses éligibles pour l’ensemble des propriétaires, sous réserve de l’application d’un document de gestion durable, et dans la limite de 6 250 € pour une personne seule et 12 500 € pour un couple. Le coût total du DEFI Travaux s’élevait à 2,35 millions d’euros en 2018. Cependant, dans sa forme actuelle, le dispositif n’encourage pas spécifiquement les pratiques sylvicoles favorables à la biodiversité, au mai
Amendement I-753 — Projet de loi de finances pour 2026
Référence : I-753
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à restreindre l’accès au crédit d’impôt applicable aux travaux sylvicoles lorsqu’ils interviennent à la suite d’une coupe rase, sauf lorsque cette dernière est strictement indispensable, notamment pour des raisons sanitaires. Actuellement, la seule condition pour bénéficier de ce crédit d’impôt concerne la provenance des graines et des plants. Il demeure ainsi possible de procéder à des coupes rases suivies du reboisement d’essences à croissance rapide, dans un objectif de rentabilité, au mépris de la biodiversité forestière, tout en profitant d’incitations fiscales. Il n’est pas souhaitable que des avantages fiscaux contribuent à encourager des pratiques forestières déraisonnables et préjudiciables à la biodiversité. Les coupes rases contribuent directement à l’aggravation du changement climatique : elles éliminent des puits de carbone existants, réduisent la diversité génétique des peuplements, fragilisent la biodiversité et favorisent la prolifération d’es
Amendement I-752 — Projet de loi de finances pour 2026
Référence : I-752
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise à réformer le régime d’exonération de l’impôt sur la fortune immobilière (IFI) applicable aux bois, forêts et parts de groupements forestiers, afin d’en renforcer l’efficacité fiscale et écologique. Aujourd’hui, cette exonération atteint 75 % dès lors que les propriétaires disposent d’un simple document de gestion durable, sans réelle garantie de prise en compte des enjeux de biodiversité et de conservation des puits de carbone. Cet amendement propose de supprimer cette exonération majorée pour les propriétaires qui se limitent au document de gestion durable, et de la remplacer par une exonération réduite à 50 %, conditionnée au respect d’écoconditions mesurables, notamment fondées sur la méthodologie bas carbone développée par le ministère de la Transition écologique. Ce renforcement conditionnel permet d’orienter la gestion forestière vers des pratiques plus proches des cycles naturels, participant à la préservation de la biodiversité et au maintien des pui
Amendement I-601 — Projet de loi de finances pour 2026
Référence : I-601
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose d’intégrer les tiers lieux sociaux et culturels à vocation d’intérêt général disposant du statut associatif dans le régime de réduction d’impôt à destination des dons aux associations. Que ce soit des cafés associatifs, des tiers lieux nourriciers ou des espaces culturels, les tiers‑lieux occupent un rôle fondamental dans la création de formes alternatives d’organisation sociale et économique où l’accent est mis sur la collaboration, le partage des savoirs et des ressources. Ils permettent de tisser des solidarités locales en proposant des réponses concrètes aux défis du quotidien : isolement, précarité, défis climatiques, accès à la culture. Ces espaces de vie et d’échanges sont ainsi des vecteurs essentiels de cohésion sociale et de précieux refuges face à la marchandisation omniprésente des lieux publics. Principalement animés au quotidien par des bénévoles, les tiers lieux à visée sociale et culturelle font face à une pression économique constante pour
Amendement I-599 — Projet de loi de finances pour 2026
Référence : I-599
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à exclure du bénéfice de la réduction d’impôt de 66 % les dons faits aux organismes, fondation ou association ayant pour objet la contribution au financement d’un établissement scolaire privé sous contrat ou hors contrat. Depuis trente ans, la séparation sociale entre l’enseignement public et privé s’est fortement accrue. L’écart du nombre d’élèves favorisés dans le privé par rapport au public est ainsi passé de dix points en 1989 à 23 points en 2020. Cette ségrégation résulte notamment de stratégies d’évitement scolaire des familles les plus aisées et de la sélection pratiquée par les établissements privés, qui accueillent très peu d’élèves en difficulté ou en situation de handicap. En effet, lorsque presque un collège REP+ sur deux comprend une section d’enseignement général et professionnel adapté (Segpa), seulement 5 % des collèges privés en sont dotés. De même, les unités locales pour l’inclusion scolaire (Ulis) sont présentes dans plus de 60 % des collè
Amendement I-32 — Projet de loi de finances pour 2026
Référence : I-32
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose de rétablir progressivement la cotisation sur la valeur ajoutée des entreprises (CVAE) pour les sociétés dont le chiffre d’affaires excède un milliard d’euros. Le cœur de cette proposition repose sur un constat désormais solidement établi : la suppression de la CVAE n’a pas produit d’effets économiques. Les travaux d’évaluation menés par l’Institut des politiques publiques, en partenariat avec France Stratégie — organisme dirigé par un ancien ministre macroniste — montrent que les 10 milliards d’euros de baisses d’impôts de production engagées depuis 2021 n’ont entraîné ni hausse de l’investissement, ni créations d’emplois, ni amélioration de la compétitivité ou des exportations. Autrement dit : l’État s’est privé de recettes considérables pour un résultat nul. Dans un autre contexte, le président de la République lui‑même expliquait que si la suppression d’un impôt ne démontrait pas son efficacité, il fallait en tirer les conséquences. C’est exactement la
Amendement I-29 — Projet de loi de finances pour 2026
Référence : I-29
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement revient sur la présentation, trompeuse, d’une hausse de la dotation globale de fonctionnement (DGF) dans le projet de loi de finances pour 2026. L’affichage d’un passage de 27 à 32 milliards d’euros ne correspond pas à un véritable effort de l’État, mais principalement à un gel déguisé et à la réintégration dans la DGF de ressources auparavant transférées aux régions sous forme de fractions de TVA. Cette augmentation apparente ne permet ni d’améliorer effectivement les marges de manœuvre des collectivités, ni de répondre aux besoins croissants auxquels elles font face. Le premier objectif de cet amendement est donc de procéder à un dégel réel de la DGF. Après les multiples reculs observés ces dernières années – qu’il s’agisse de la contraction du Fonds vert, dont les autorisations d’engagement ont été fortement amputées, ou de réductions de crédits en cours d’exécution – il est indispensable d’assurer une évolution sincère et prévisible de cette dotation. L’indexa
Amendement I-31 — Projet de loi de finances pour 2026
Référence : I-31
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer l’article 11 du projet de loi de finances pour 2026, qui prévoit d’anticiper la trajectoire de suppression de la cotisation sur la valeur ajoutée des entreprises (CVAE) en abaissant, dès 2026, le taux maximal de 0,28 % à 0,19 %, pour un coût budgétaire d’environ 1,1 milliard d’euros, et en avançant la disparition complète de cet impôt de 2030 à 2028. Sur le principe, une telle disposition apparaît comme une véritable hérésie budgétaire. Alors que le Gouvernement répète à l’envi que la réduction du déficit public constitue sa première priorité, il choisit de priver volontairement l’État de plus d’un milliard d’euros de recettes dès l’an prochain, sans aucune contrepartie économique démontrée. Ce choix, qui s’ajoute à une série d’allégements déjà consentis aux entreprises les plus importantes, est non seulement incohérent avec l’objectif affiché de redressement des comptes publics, mais aussi profondément injuste au regard des efforts déjà exigés de
Amendement 11 — Finances de fin de gestion pour 2025
Référence : 11
Acte observé : Cosignataire
État officiel : Adopté
Le projet de loi de finances de fin de gestion (PLFG) pour 2025 prévoit une nouvelle diminution des ressources publiques affectées au réseau des chambres de commerce et d’industrie (CCI), premier réseau d’établissements publics au service des entreprises. L’article 2 prévoit en effet de réduire de manière rétroactive, pour l’exercice 2025, le plafond de la taxe affectée aux CCI (TCCI) à hauteur de 30 millions d’euros : 15 millions d’euros seraient ainsi retranchés sur la TA‑CV AE et 15 millions d’euros sur la TA‑CFE. Cette réduction intervient alors même que le Parlement a décidé, en février dernier, de maintenir le plafond de ressources des CCI à 525 millions d’euros. Pourtant, la loi de finances initiale pour 2024 avait fixé une trajectoire lisible et sécurisée : un niveau de financement stable de 525 millions d’euros jusqu’en 2027, assorti d’un prélèvement programmé sur les fonds de roulement (40 millions d’euros en 2024, puis 20 millions d’euros par an jusqu’en 2027). Cette stabili
Amendement 14 — Finances de fin de gestion pour 2025
Référence : 14
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement tire les conséquences du contrôle budgétaire « flash » conduit par la commission des finances du Sénat sur les dysfonctionnements dans la collecte de la taxe d’aménagement et leurs effets sur les collectivités territoriales : après un produit de 2,3 Mds€ en 2023, son rendement a reculé à 1,5 Md€ en 2024. Pour 2025, la DGFiP anticipe un rendement de seulement 1 Md€ en 2025. Dans un communiqué de presse du 29 janvier 2025, le ministère de l’Économie et des Finances a reconnu des difficultés dans la collecte de la taxe d’aménagement et affirmé que les sommes dues seraient recouvrées et reversées. À ce jour, ni montant, ni calendrier, ni mesures de soutien transitoire ne sont annoncés. Nos collectivités, car privées d’autonomie fiscale, dépendent de réformes fiscales centralisées, mal anticipées et souffrant de graves dysfonctionnements de mise en œuvre. Les rapporteurs sénatoriaux soulignent que cette chute brutale met en tension directe plusieurs services publics lo
Amendement 13 — Finances de fin de gestion pour 2025
Référence : 13
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose de revenir sur les annulations de crédits touchant la mission « Recherche et enseignement supérieur », à hauteur de plus de 100 M€, dont 67 M€ sur les formations universitaires et 36 M€ sur la vie étudiante. Ces coupes n’ont pas de sens : l’enseignement supérieur et la recherche ne sont pas des postes de dépense comme les autres, mais des investissements stratégiques pour l’innovation, la souveraineté scientifique, la transition écologique et l’avenir de notre jeunesse. Depuis plusieurs années, les universités et organismes de recherche subissent une dégradation de leurs moyens, alors même que leurs charges augmentent et que les besoins en formation, en accompagnement social et en investissement scientifique se renforcent. Nous considérons qu’il est au contraire indispensable de préserver ces crédits, de donner de la visibilité aux établissements et de mieux soutenir les étudiants. Supprimer les annulations prévues s’inscrirait en cohérence avec l’ambition
Amendement 12 — Finances de fin de gestion pour 2025
Référence : 12
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement supprime les coupes budgétaires visant le programme 135 « Urbanisme, territoires et amélioration de l’habitat », qui porte MaPrimeRénov’, outil central de lutte contre la précarité énergétique et de soutien à la rénovation thermique. Il rétablit les crédits annulés afin d’éviter toute réduction du budget de MaPrimeRénov’ en 2025, alors même que nous défendons, dans le PLF 2026, le maintien de son niveau de financement. Les 7 M€ d’annulations justifiées par une prétendue « sous-exécution » traduisent moins un excès de crédits qu’un pilotage défaillant : ces moyens auraient pu renforcer l’accompagnement rénov’, la labellisation RGE ou réduire le reste à charge des ménages modestes. Dans un contexte de précarité énergétique persistante et de retard pris sur les objectifs de la SNBC, il est incohérent de poursuivre une politique de « stop and go » sur MaPrimeRénov’. L’amendement propose donc de revenir sur l’annulation de 125 925 527 € en autorisations d’engagement et de 8 0
Amendement 922 — Financement de la sécurité sociale pour 2026
Référence : 922
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer les taux majorés de la taxe sur les salaires pour les établissements publics de santé, les établissements de santé privés à but non lucratif et les établissements et services sociaux et médico-sociaux publics ou gérés par des personnes morales de droit privé à but non lucratif. Il est proposé de ne conserver qu’un taux unique de 4,25 % afin de redonner des marges de manœuvre financières à ces structures et de ne pas pénaliser les politiques de revalorisation des salaires, comme les politiques excluant tout temps partiel subi des secteurs sociaux et médico-sociaux. Or, l’assiette de la taxe sur les salaires repose sur la masse salariale, indépendamment des résultats de l’activité. À ce titre, cette taxe entraîne plusieurs effets pervers : Elle est un frein à la mutualisation des SAAD. En effet, la taxe est assortie d’un abattement (24 041 € euros pour 2025), appliqué à l’ensemble de la taxe due par chaque employeur qui incite donc les structures à conserv
Séance plénière - PLFSS 2026
Acte observé : Participant
Séance plénière - PLFSS 2026
Acte observé : Participant
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle