Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
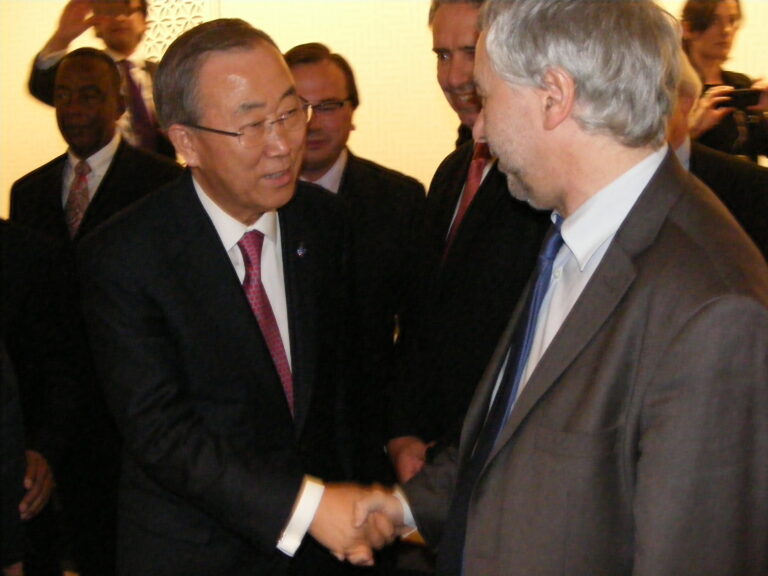
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 77 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1294 — Projet de loi de finances pour 2026
Référence : I-1294
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement prévoit d’augmenter le montant actuel de la taxe sur le fret aérien afin de lutter contre les distorsions de concurrence favorables à l’aviation et d’envoyer un signal cohérent avec l’Accord de Paris et les engagements climatiques de la France. La taxe sur l’aviation civile est assise sur le nombre de passagers et la masse de fret ou de courrier embarqués en France, quelles que soient les conditions tarifaires accordées par le transporteur. La direction générale de l’aviation civile considère qu’une unité de trafic correspond à 1 passager ou à 100 kg de fret, soit 0,1 tonne. Pourtant, le niveau de la taxe sur l’aviation civile ne respecte pas ce principe. En effet, un passager, soit une unité de trafic, paie entre 5,14 € de taxe pour un vol intra Union européenne et 9,25 € pour toutes autres destinations, tandis qu’une tonne de fret est actuellement taxée à 1,50 €. Cette absence de proportion équivaut à une niche fiscale hautement contestable accordée au fret aérien, san
Amendement I-1293 — Projet de loi de finances pour 2026
Référence : I-1293
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement prévoit d’augmenter le montant actuel de la taxe sur le fret aérien afin de lutter contre les distorsions de concurrence favorables à l’aviation et d’envoyer un signal cohérent avec l’Accord de Paris et les engagements climatiques de la France. La taxe sur l’aviation civile est assise sur le nombre de passagers et la masse de fret ou de courrier embarqués en France, quelles que soient les conditions tarifaires accordées par le transporteur. La direction générale de l’aviation civile considère qu’une unité de trafic correspond à 1 passager ou à 100 kg de fret, soit 0,1 tonne. Pourtant, le niveau de la taxe sur l’aviation civile ne respecte pas ce principe. En effet, un passager, soit une unité de trafic, paie entre 5,14 € de taxe pour un vol intra Union européenne et 9,25 € pour toutes autres destinations, tandis qu’une tonne de fret, soit 10 unités de trafic, est actuellement taxée à 1,50 €. Cette absence de proportion équivaut à une niche fiscale hautement contestable a
Amendement I-1247 — Projet de loi de finances pour 2026
Référence : I-1247
Acte observé : Cosignataire
État officiel : Retiré
La majorité des engrais azotés consommés en France (4Mt) proviennent de pays hors UE, en particulier Russie et Algérie qui le produisent à partir de gaz naturel avec des émissions massives de gaz à effet de serre et un enjeu de sécurité d’approvisionnement compte tenu de l’hostilité de ces deux partenaires. Ce constat est également vrai à l’échelle européenne. Cela pose donc un double problème : notre empreinte climatique mais aussi et surtout notre souveraineté alimentaire et énergétique. L’Union est structurellement importatrice de tous les types d’engrais (azotés, phosphatés, et potasse), avec 45 % des engrais azotés importés, pour un solde importateur de 3.9Mt/an , ce qui reflète également la situation française. Ces importations massives sont à la fois : ‑ Un enjeu de dépendance stratégique, puisque l’Union importe encore une large part de ses engrais de partenaires commerciaux hostiles (Russie pour 23.7 % des des importations d’azotés, Algérie pour 11 %). Ces produits ne font pas
Amendement I-1241 — Projet de loi de finances pour 2026
Référence : I-1241
Acte observé : Cosignataire
État officiel : Rejeté
L’année 2022 a été marquée par l’envolée du prix du gaz sur les marchés. Cette instabilité a eu des conséquences sociales et environnementales. D’une part, la facture d’électricité des ménages est devenue disproportionnée par rapport aux revenus, et l’État a dû mettre en place un bouclier tarifaire pour limiter la hausse. D’autre part, les projets d’EnR&R, et notamment ceux concernant les réseaux de chaleur, ont connu un attrait auprès de la population sans précédent, et ils ont pu émerger car la hausse du prix des énergies fossiles assurait leur rentabilité économique. Au regard de ces éléments, il apparaît nécessaire d’adapter les outils fiscaux sur le gaz afin de permettre de rendre avantageuse la transition énergétique (opérations d’efficacité énergétique et développement des EnR&R) même en dehors des périodes de crises. Il apparaît également indispensable de conserver des mécanismes de protection en cas d’envolée des prix trop importante pour les ménages, les entreprises et les co
Amendement I-1240 — Projet de loi de finances pour 2026
Référence : I-1240
Acte observé : Cosignataire
État officiel : Adopté
Désormais plus fréquentes, les canicules ont des conséquences directes et croissantes sur notre qualité de vie. Les vagues de chaleur qui ont frappé notre pays l’été dernier l’ont rappelé avec force. Face à cette réalité, il devient impératif d’agir dès à présent pour anticiper et éviter toute inadaptation structurelle de nos territoires au réchauffement climatique, au risque sinon d’aggraver le mur d’investissements que nos communes auront à réaliser demain. C’est dans cette perspective que le Plan national d’adaptation au changement climatique (PNACC), présenté fin 2024, a fait du développement des réseaux de froid une priorité stratégique. Le PNACC souligne en ce sens que « les réseaux de froid présentent une forte efficacité énergétique, permettant de tirer parti de sources naturelles telles que les lacs, les rivières, les mers ou le sous‑sol ». Ces infrastructures permettent également selon lui de « substituer de la consommation d’électricité par de la valorisation d’énergies reno
Amendement I-1239 — Projet de loi de finances pour 2026
Référence : I-1239
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer la modification des articles L. 322‑56 et L. 322‑57 du code des impositions sur les biens et services, prévue par les alinéas 7 à 42 de l’article 17 du présent projet de loi de finances pour 2026. Sous couvert d’une « adaptation technique » , le Gouvernement cherche à réduire la contribution fiscale des installations nucléaires de base (INB), tout en introduisant des planchers et plafonds de taxe ajustables par simple arrêté ministériel, afin d’encourager le développement de petits réacteurs modulaires et innovants. Autrement dit, il s’agit de faciliter encore davantage la relance du nucléaire, à travers, cette fois‑ci, un allègement fiscal sur mesure, au moment même où la France devrait concentrer ses moyens financiers sur la sobriété, l’efficacité énergétique et le développement des énergies renouvelables. Le groupe Écologiste – Solidarité et Territoires continue, et continuera, à s’opposer à cette logique de faveur sans limite accordée à une filière a
Amendement I-1160 — Projet de loi de finances pour 2026
Référence : I-1160
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à maintenir en 2026 le niveau de compensation versé aux collectivités territoriales au titre de la réduction de 50 % des valeurs locatives industrielles de taxe foncière sur les propriétés bâties (TFPB) et de cotisation foncière des entreprises (CFE), tel qu’adopté dans la loi de finances initiale pour 2025. En effet, la réforme de 2021 allégeant la fiscalité locale sur les établissements industriels a entraîné une perte substantielle de bases pour les collectivités. Pour garantir la neutralité financière de cette réforme, l’État verse une dotation de compensation intégrale couvrant ces pertes. La trajectoire inscrite dans le projet de loi de finances pour 2026 prévoit une baisse importante de cette compensation (‑789 M €), liée à une réévaluation des montants dus. Une telle diminution apparaît prématurée et risquée pour les collectivités concernées, en particulier les communes industrielles et les intercommunalités à forte dominante productive, pour lesquell
Amendement I-1162 — Projet de loi de finances pour 2026
Référence : I-1162
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement attendu par l’ensemble des départements vise à abonder à hauteur de 600 millions d’euros pour 2026 le fonds de sauvegarde des départements, afin de donner à cet échelon de collectivité les moyens d’assurer ses missions de solidarité et d’aménagement du territoire. Cet amendement a pour but de protéger l’équilibre territorial que garantissent les départements, alors même que les départements se trouvent depuis 2 ans dans une situation financière des plus critiques ces 20 dernières années. L’augmentation très significative des dépenses sociales imposées par l’État (RSA, APA, PCH), dont ils assument 53 % du reste à charge se conjugue à une conjoncture économique chancelante et une baisse sensible du marché de l’immobilier. Cet effet ciseaux est d’autant plus difficile à contrer que les Départements n’ont plus aucune autonomie fiscale pour dégager de nouvelles marges de manœuvres financières. Le fonds de sauvegarde pour les départements en difficulté, créé en 2020, ap
Amendement I-1170 — Projet de loi de finances pour 2026
Référence : I-1170
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à renforcer la capacité financière des communes en leur permettant de moduler, dans une limite de 0,5 %, le taux de la taxe additionnelle aux droits d’enregistrement ou à la taxe de publicité foncière pour certaines mutations immobilières. Les communes sont en première ligne pour financer les infrastructures et services publics rendus nécessaires par les dynamiques immobilières locales : urbanisation, flux de population, pression sur les réseaux ou équipements publics. Toutefois, leurs marges de manœuvre fiscales demeurent limitées, alors que les besoins d’investissement se renforcent. En permettant au conseil municipal, par délibération, d’augmenter le taux de cette taxe additionnelle jusqu’à 0,5 %, le dispositif offre un instrument de gestion adapté aux réalités territoriales. Il laisse aux communes le choix d’activer ou non ce levier, en fonction de leurs besoins d’aménagement, de leur marché immobilier et de leur stratégie financière.
Amendement I-1169 — Projet de loi de finances pour 2026
Référence : I-1169
Acte observé : Cosignataire
Cet amendement propose de relever la taxe de séjour, selon le type d’hébergement, afin de financer les services départementaux d’incendie et de secours (SDIS). Face à l’augmentation des catastrophes liées au dérèglement climatique — comme l’ont montré les incendies de l’été 2025 dans l’Aude, l’Hérault ou encore à Marseille — les SDIS sont confrontés à des besoins sans précédent. Leur financement est aujourd’hui insuffisant et repose sur des mécanismes dépassés, tandis que les départements, principaux contributeurs, voient leurs marges de manœuvre se réduire. Une part du financement des SDIS provient de la taxe spéciale sur les contrats d’assurance (TSCA), reversée aux départements selon une clé de répartition obsolète, fondée sur le nombre de véhicules circulant en 2005. Or les accidents de la route représentent désormais moins de 10 % des interventions des SDIS, tandis que d’autres facteurs — notamment les effets du climat ou les variations saisonnières de population — influent beauco
Amendement I-1033 — Projet de loi de finances pour 2026
Référence : I-1033
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose de revenir sur la proposition faite de supprimer l’article 28 de la loi n° 2025‑176 du 24 février 2025 d’urgence pour Mayotte, qui permet à l’archipel d’être exempté jusqu’au 31 décembre 2030 de la TGAP Déchets. En effet, les installations et opérations de collecte, de tri et de traitement des déchets de Mayotte ne sont pas en état de pouvoir valoriser efficacement les déchets. Alors que la reconstruction de Mayotte nécessite d’importants moyens financiers et matériels, le rétablissement de la TGAP Déchets ferait peser un poids insupportable sur les finances des collectivités locales de l’archipel. Cette taxe aurait de lourdes conséquences sur la reconstruction de Mayotte et risquerait d’accentuer les dépôts sauvages de déchets. Cet amendement a été travaillé avec Intercommunalités de France.
Amendement I-1009 — Projet de loi de finances pour 2026
Référence : I-1009
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à augmenter les prévisions de recettes et le plafond de taxes affectées à l’Agence nationale de sécurité sanitaire de l’alimentation, de l’environnement et du travail (ANSES) afin de mieux correspondre aux prévisions et de doter l'Agence des moyens nécessaires au bon exercice de ses missions. L’ANSES est l’autorité chargée de l’évaluation et de la délivrance des autorisations de mise sur le marché des produits phytopharmaceutiques, matières fertilisantes et supports de culture, des substances actives qui entrent dans leur composition, et des médicaments vétérinaires. Ces missions sont mises en œuvre dans le respect de la réglementation européenne. Conformément au droit communautaire et à la loi, ces activités sont financées par les pétitionnaires, par le biais de taxes au dossier acquittées par les pétitionnaires. Ces taxes sont recouvrées par l’Anses. Le montant des recettes associées est donc directement corrélé au volume de dossier qui lui est soumis. Dès lors qu
Amendement I-938 — Projet de loi de finances pour 2026
Référence : I-938
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à conditionner l’application du taux super‑réduit de taxe sur la valeur ajoutée dont bénéficient les entreprises de presse papier et numérique à la mise en place d’un droit d’agrément des journalistes sur la nomination de tout responsable de la rédaction. Cette mesure s’inspire des travaux de l’économiste des médias Julia Cagé ainsi que des propositions formulées par l’association « Un Bout des médias » , qui soulignent la nécessité de renforcer les garanties d’indépendance éditoriale dans un contexte marqué par une fragilisation croissante des conditions d’exercice du journalisme. Un média n’est pas une entreprise comme une autre : il produit un bien public essentiel, l’information. À ce titre, la liberté de la presse, constitutionnellement protégée, constitue un pilier de notre démocratie. Or, les événements récents ont mis en lumière les limites du cadre juridique actuel. En juillet 2023, la rédaction du Journal du dimanche s’est ainsi retrouvée contrainte
Amendement I-940 — Projet de loi de finances pour 2026
Référence : I-940
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet de rétablir un financement dédié de l’audiovisuel public, conforme aux exigences du European Media Freedom Act, qui impose aux États membres de garantir à leurs médias publics des ressources stables, pérennes et suffisantes. Afin de répondre à cet impératif tout en assurant une contribution équitable des citoyens, l’amendement propose la création d’une redevance proportionnelle aux revenus, fixée à 0,25 % du revenu imposable. Ce dispositif se distingue profondément de l’ancienne redevance audiovisuelle, qui reposait sur un montant forfaitaire identique pour tous les ménages, sans tenir compte des différences de revenus. La nouvelle redevance introduit au contraire un mécanisme progressif, juste et équilibré, faisant reposer l’effort financier sur la capacité contributive réelle de chaque foyer. Ainsi, chacun contribue selon ses moyens, et non selon un montant uniforme. Par ailleurs, pour garantir qu’aucun ménage aux revenus modestes ne soit pénalisé,
Amendement I-937 — Projet de loi de finances pour 2026
Référence : I-937
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à prolonger le bénéfice du crédit d’impôt pour les entreprises de production cinématographique ou audiovisuelle pour la production d’œuvres d’adaptation audiovisuelle de spectacles vivants, qui arrive à échéance au 31 décembre 2024. Ce crédit d’impôt représente un véritable effet levier pour encourager la captation du spectacle vivant. Depuis sa création, 333 œuvres ont pu en bénéficier. Selon les évaluations du Centre national du cinéma (CNC), qui gère le recours au dispositif, ce crédit d’impôt a une forte capacité d’autofinancement par les recettes fiscales qu’il permet de générer par ailleurs (1 euro de crédit d’impôt correspond à 1,9 euro de recettes fiscales). Ce crédit d’impôt représente un véritable soutien à la mise en valeur de la scène française et à sa diffusion auprès d’un large public, notamment grâce au service public de l’audiovisuel. Les spectacles du festival interceltique de Lorient, des Chorégies d’Orange ou du festival d’Avignon sont ains
Amendement I-894 — Projet de loi de finances pour 2026
Référence : I-894
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à exonérer du tarif de solidarité de la taxe sur le transport aérien de passagers les résidents habituels de Corse et des collectivités régies par les articles 73 et 74 de la Constitution, pour leurs trajets entre la France continentale, la Corse et ces collectivités, ainsi que pour les trajets effectués entre ces dernières. Cette mesure répond à une préoccupation ancienne concernant l’impact du niveau de la TSBA sur le prix des billets d’avion pour les habitants des territoires ultramarins et insulaires, dont la mobilité dépend presque exclusivement du transport aérien. Les précédentes tentatives d’adaptation, notamment l’article L. 422‑25‑1 du code des impositions sur les biens et services, n’ont jamais été appliquées faute d’accord de la Commission européenne. Or, selon une analyse juridique du cabinet Baldon Avocats commandée par Transport & Environment, le droit européen des aides d’État autorise une exonération à caractère social pour les résidents des régions
Amendement I-829 — Projet de loi de finances pour 2026
Référence : I-829
Acte observé : Cosignataire
Le présent amendement vise à établir une contribution numérique à l’audiovisuel public assise sur le montant total des recettes publicitaires générées par les plateformes numériques à destination des utilisateurs situés sur le territoire national. Les grandes plateformes numériques tirent aujourd’hui une part importante de leurs revenus de la valorisation du contenu journalistique sans contribuer directement à son financement. La mise en place de cette contribution permet de rééquilibrer l’économie du numérique en faisant participer ceux qui bénéficient de la création et de la diffusion de l’information à son financement. Les fonds collectés seront exclusivement affectés à l’audiovisuel public afin de garantir la production de programmes d’information fiables, pluralistes et diversifiés, incluant des contenus locaux, nationaux et numériques adaptés aux nouveaux usages. La collecte et la redistribution de cette contribution se feront de manière transparente et indépendante, de sorte que
Amendement I-784 — Projet de loi de finances pour 2026
Référence : I-784
Acte observé : Cosignataire
État officiel : Adopté
Si le prolongement du crédit d’impôt bénéficiant aux exploitations en agriculture biologique dans le projet de loi de finances pour 2026 est une première étape, cet amendement prévoit son renforcement avec un plafond rehaussé à 6 000 euros (contre 4500 actuellement). Nous considérons que 4 500 euros est un montant insuffisant au regard des nombreux atouts de l’agriculture biologique pour la santé et l’environnement, et donc de la réduction des coûts cachés qu’elle permet. Les services écosystémiques rendus par cette filière ne sont pas rémunérés à leur juste valeur, à l’heure où les filières bio connaissent des tensions économiques conjoncturelles. En effet, les surfaces en agriculture biologique diminuent depuis deux ans, bien que la dernière Loi d’orientation agricole et plusieurs stratégies (Plan Stratégique National de la PAC, Stratégie Nationale pour l’Alimentation, la Nutrition et le Climat) orientent vers des objectifs de surface de 21 % en 2030. Le rapport de la Cour des Compte
Amendement I-777 — Projet de loi de finances pour 2026
Référence : I-777
Acte observé : Cosignataire
État officiel : Rejeté
Le projet de loi de finances actuel propose une exonération d’impôts sur les indemnités pour abattage sanitaire lorsqu’elles sont utilisées pour reconstituer le cheptel, dans un délai d’un an à compter du versement. Cette exonération est prévue uniquement pour les animaux affectés à la reproduction. Ce dispositif est bien trop restrictif. Cet amendement propose donc d’étendre cette exonération d’impôts sur les sociétés à l’ensemble des animaux concernés par une mesure d’abattage et non les seuls animaux destinés à la reproduction. Les mesures d’abattage ne distinguent pas les animaux en fonction de leur finalité, il paraît donc légitime que l’exemption d’impôt sur les sociétés soit également étendue à l’ensemble des animaux concernés par les mesures d’abattage. Par ailleurs, concernant la conditionnalité de reconstitution de cheptel, le délai d’un an est là aussi trop restrictif. Cet amendement porte le délai à trois années. La conditionnalité de reconstitution demeure, mais ce délai p
Amendement I-785 — Projet de loi de finances pour 2026
Référence : I-785
Acte observé : Cosignataire
État officiel : Rejeté
Les foncières solidaires ESUS ayant conclu un mandat SIEG (Service d’Intérêt Économique Général, proche d’une délégation de service public) bénéficient de l’incitation fiscale dite « IR‑SIEG » définie à l’article 199 terdecies‑0 AB du CGI. Cette incitation permet d’attirer davantage d’actionnariat solidaire pour financer leurs activités dans l’immobilier très social, d’autant plus essentielles dans le contexte de crise du logement que nous connaissons. Par ailleurs, il est important de noter qu’en signant un mandat SIEG, les foncières solidaires sont tenues par un principe de non‑surcompensation : l’exercice de leur activité rapporte davantage aux collectivités et à l’État qu’elles ne coûtent en dépense fiscale. La dépense fiscale a d’ailleurs été estimée à moins de 13M € par l’IGF, qui a évalué le dispositif en 2023 et a souligné son efficacité. Dans son état actuel, le PLF prévoit que le taux de cette incitation baisse à 18 % au 1er janvier 2026. Cela signifierait une baisse des sous
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle