Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
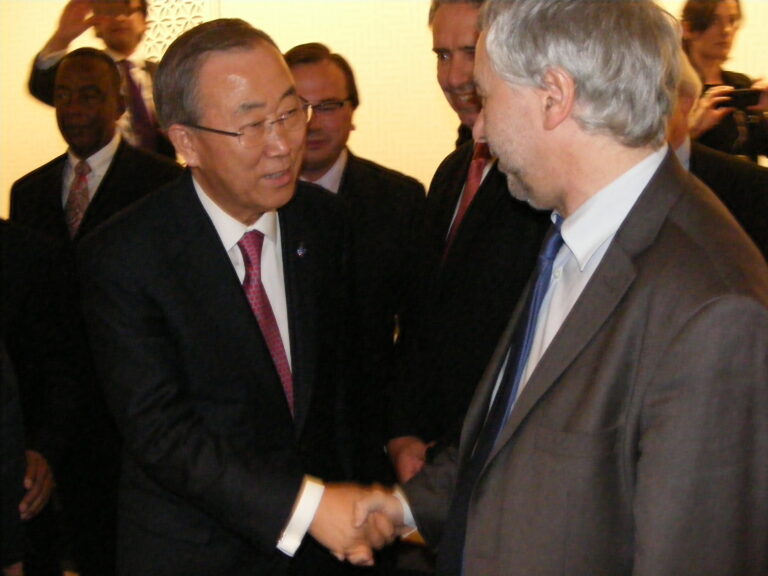
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 74 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1874 — Projet de loi de finances pour 2026
Référence : I-1874
Acte observé : Cosignataire
État officiel : Rejeté
L’article 244 quater W du CGI prévoit un dispositif de crédit d’impôt à raison de certains investissements réalisés dans les départements et régions d’Outre‑Mer, notamment certaines opérations d’accession sociale à la propriété. Au regard des difficultés à se loger ainsi que des freins à la construction et à la rénovation du parc de logement social dans les Outre‑mer, cet amendement, corédigé avec l’Union sociale pour l’habitat, propose d’élargir ce dispositif de crédit d’impôt aux opérations d’accession sociale réalisées en bail réel solidaire (BRS). Il s’agit de répondre en partie aux besoins de développement de l’accession sociale et très sociale qui correspondent au mode de vie et d’habiter dans les DROM. Une telle mesure, qui permettra de proposer des logements à des prix adaptés aux ressources des ménages modestes des départements et régions d’Outre‑mer dans un contexte financier contraint, participera aussi au règlement de situations telles que la lutte contre l’habitat indigne,
Amendement I-1875 — Projet de loi de finances pour 2026
Référence : I-1875
Acte observé : Cosignataire
État officiel : Rejeté
L’article 199 undecies C du CGI prévoit un dispositif d’aide fiscale en faveur de la création de logements sociaux dans les collectivités régies par les articles 74 et 76 de la Constitution. Les opérations éligibles incluent la construction neuve ainsi que certaines opérations de rénovation sur des immeubles anciens. Toutefois, une interprétation stricte des textes exclut les opérations d’acquisition d’immeubles existants ayant préalablement fait l’objet de travaux de « remise à neuf » au sens du 2° du 2 du I de l’article 257 du CGI. Ces dispositions qualifient d’ « immeubles neufs » les immeubles existants ayant fait l’objet de travaux importants, dont la nature et l’ampleur sont précisément définies. Selon cette interprétation, ces immeubles ne seraient éligibles ni en tant qu’immeubles neufs, ni au titre des opérations de rénovation. Une telle exclusion paraît inopportune, alors même que les acquisitions de logements « remis à neuf » contribuent aux objectifs de transition écologiqu
Amendement I-1848 — Projet de loi de finances pour 2026
Référence : I-1848
Acte observé : Cosignataire
État officiel : Tombé
Des écarts forts et persistants demeurent entre les outre‑mer et la France hexagonale. Plusieurs rapports parlementaires ou du Conseil économique, social et environnemental (CESE) et des études de l’Institut national de la statistique et des études économiques (Insee) fournissent de nombreux indicateurs, tant au niveau du niveau de vie, des prix, de la mortalité infantile, du chômage, de l’échec scolaire, de l’égalité des chances. Par exemple, selon l’INSEE, en juillet 2025, les prix à la consommation augmentent de 1,5 % sur un an en Guadeloupe (entre juillet 2024 et juillet 2025). L’inflation différentielle touche de nombreux secteurs parmi ceux qui pèsent lourds dans les budgets des ménages : l’énergie, les services et l’alimentation. Par exemple, sur un an, les prix de l’énergie ont augmenté de 1,2 % (en Guadeloupe). L’inflation dans les Outre‑mer gonfle des prix déjà élevés. En effet, une étude de l’Autorité de la concurrence datant de 2019 relevait que le niveau général des prix é
Amendement I-1845 — Projet de loi de finances pour 2026
Référence : I-1845
Acte observé : Cosignataire
État officiel : Rejeté
Le crédit d’impôt pour les services à la personne (CISAP) est la deuxième dépense fiscale la plus coûteuse pour les finances publiques avec un montant estimé à 7,21 milliards d’euros en 2025. Dans le souci de concilier la lutte contre le travail dissimulé et le redressement des comptes publics, cet amendement propose de réduire le coût du crédit d’impôt pour les services à la personne (CISAP) en abaissant les plafonds de dépenses éligibles. Il est actuellement fixé à 12 000 €. Abaissé à 10 000 €, il permettrait de réaliser une économie d’environ 110 millions d’euros d’après les chiffres qui ont été communiqués par la direction générale des finances publiques à la rapporteuse spéciale de la mission Remboursements et dégrèvements. La diminution de ce plafond impliquerait de réduire en parallèle les plafonds de dépense pour la première année de recours au CISAP (13 000 € au lieu de 15 000 € actuellement). Pour chaque enfant à charge ou membre du foyer de plus de 65 ans, la majoration de 1
Amendement I-1844 — Projet de loi de finances pour 2026
Référence : I-1844
Acte observé : Cosignataire
État officiel : Rejeté
Le crédit d’impôt pour les services à la personne permet aux particuliers de déduire 50 % des dépenses de services à domicile engagées, ces services comprenant de nombreuses activités : entretiens de la maison et travaux ménagers, jardinage, garde d’enfants, préparation de repas, livraison de repas etc. Son plafond des dépenses éligibles a été relevé plusieurs fois et se situe actuellement à 12 000 euros. Le coût total de la politique de soutien aux services à la personne s’élèverait à 7,3 milliards d’euros pour 2020, dont 71 % pour le crédit d’impôt. Cet amendement vise à concentrer l’utilité du crédit d’impôt pour l’emploi d’un salarié à domicile quand il s’agit de services à la personne qui sont essentiels au quotidien de personnes âgées et/ou en situation de handicap. Selon Clément Carbonnier et Nathalie Morel, au moins 54 % des heures de services consommées concernent des services de confort (tels que le ménage et repassage pour des personnes valides, ainsi que du jardinage et pet
Amendement I-1846 — Projet de loi de finances pour 2026
Référence : I-1846
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à compléter par un crédit d’impôt, dans le cadre d’une activité bénévole, la réduction d’impôt pour les frais kilométriques engagés. Si les frais de déplacement en véhicule automobile, en vélomoteur, en scooter ou en moto des bénévoles peuvent bénéficier d’une réduction d’impôt sur le fondement du barème forfaitaire prévu au huitième alinéa du 3° de l’article 83 du code des impôts, cette dernière concerne seulement les bénévoles imposables. Or, les bénévoles non imposables, au même titre que ceux qui sont imposables, donnent de leur temps et engagent des dépenses afin d’œuvrer à améliorer le quotidien des personnes. Selon le Baromètre France Bénévolat / IFOP 2023 avec l’appui de Recherches & Solidarités, au début de l’année 2023, il y avait 13 millions de bénévoles en France (associations et autres organismes). En ce qui concerne le nombre d’associations et de bénévoles en Auvergne‑Rhône‑Alpes, en 2023, il y avait un nombre stable d’associations actives situé entre
Amendement I-1822 — Projet de loi de finances pour 2026
Référence : I-1822
Acte observé : Cosignataire
État officiel : Rejeté
Le soutien à l’industrie du solaire thermique n’est pas prévu par le mécanisme de crédit impôt « investissement industries vertes » (C3IV). Or les acteurs industriels présents sur le territoire français ont des projets d’augmentation importante de leur capacité de production, accompagnant ainsi l’essor de cette technologie de décarbonation de la chaleur sur le territoire. Cet amendement tend ainsi à intégrer l’industrie du solaire thermique dans le C3IV au même titre que les autres secteurs bénéficiaires de ce crédit. Cette intégration permettra à l’industrie du solaire thermique de participer au renforcement de la souveraineté énergétique de la France et de stimuler l’innovation dans les technologies vertes. Le marché du solaire thermique doit multiplier par 7 sa capacité installée d’ici à 2030 (comme l’indiquent les premiers éléments de cadrage en lien avec la future PPE). L’industrie solaire thermique de l’UE doit donc augmenter proportionnellement sa capacité de production. Pour ce
Amendement I-1805 — Projet de loi de finances pour 2026
Référence : I-1805
Acte observé : Cosignataire
État officiel : Rejeté
Le rapport de la Cour des comptes montre que : - a dépense fiscale liée au pacte Dutreil a plus que doublé en quelques années, pour atteindre 5,5 Md€ en 2024 ; - 65 % de cette dépense bénéficie à 1 % des donataires, avec un avantage moyen de 30 M€ pour ces derniers, contre 0,5 M€ pour l’ensemble des bénéficiaires ; - l’effet du dispositif sur l’investissement et l’emploi est limité. En conséquence, la Cour recommande, au titre de l’orientation n°2, de diminuer le taux d’abattement de 75 % et de l’accompagner de mesures de ciblage et de progressivité en fonction du montant transmis et du type d’activité. Le présent amendement : - ramène le taux d’exonération de 75 % à 60 % pour l’ensemble des transmissions sous pacte Dutreil (articles 787 B et 787 C), ce qui réduit le coût budgétaire tout en maintenant un avantage très substantiel par rapport au droit commun ; - introduit une progressivité : au-delà de 50 M€ de valeur transmise par donataire, l’exonération est limitée à 40 % pour la fra
Amendement I-1803 — Projet de loi de finances pour 2026
Référence : I-1803
Acte observé : Cosignataire
État officiel : Rejeté
Le rapport de la Cour des comptes sur le Pacte Dutreil, publié en novembre 2025, souligne que ce dispositif est devenu très permissif quant à l’assiette des actifs éligibles : une partie significative de l’avantage fiscal porte sur des actifs non professionnels (trésorerie excédentaire, placements financiers, immobilier d’agrément) sans lien direct avec l’activité économique de l’entreprise. Dans le même temps, l’article 3 du PLF 2026 crée une taxe nouvelle sur les « actifs non professionnels » détenus par les holdings patrimoniales, définis comme les actifs non affectés à une activité opérationnelle. Le présent amendement aligne la définition des actifs éligibles au pacte Dutreil sur cette notion d’ « activité opérationnelle » en renvoyant à l’article 235 ter C. Il en résulte : une concentration de l’exonération sur les actifs réellement nécessaires à l’activité économique ; l’exclusion des actifs purement patrimoniaux de l’assiette exonérée ; une cohérence renforcée entre la nouvelle
Amendement I-1804 — Projet de loi de finances pour 2026
Référence : I-1804
Acte observé : Cosignataire
État officiel : Adopté
La Cour des comptes identifie deux sources importantes d’optimisation fiscale sans lien direct avec les objectifs de pérennité des entreprises : Le « pacte réputé acquis » , qui permet de bénéficier du régime Dutreil sans véritable phase d’engagement collectif, assouplissement introduit en 2007 et largement utilisé pour sécuriser des situations déjà constituées. Les schémas de type family buy‑out (FBO), où les héritiers ou donataires font racheter, via une société holding endettée, les titres reçus, après avoir bénéficié de l’abattement de 75 %, ce qui revient à transformer l’avantage en levier de désendettement familial plutôt qu’en outil de transmission productive. L’orientation n° 1 de la Cour recommande explicitement de supprimer le pacte réputé acquis et de supprimer l’avantage fiscal en cas de family buy‑out. Le 1° de l’amendement supprime l’alinéa du I de l’article 787 B qui prévoit le mécanisme du pacte « réputé acquis ». Le 6° en tire les conséquences dans l’annexe III. Le 2°
Amendement I-1777 — Projet de loi de finances pour 2026
Référence : I-1777
Acte observé : Cosignataire
État officiel : Rejeté
Le fort développement des résidences secondaires et meublés de tourisme contribue à réduire l’offre de logements dans les grandes métropoles ainsi que dans les zones touristiques de montagne et du littoral, ainsi qu’à l’augmentation des prix. Du point de vue écologique, l’artificialisation accrue des zones littorales, du front de mer à l’arrière‑pays est également un problème majeur, ces zones étant particulièrement riches en biodiversité. Le développement des résidences secondaires entraîne ainsi une forme de cercle vicieux : artificialisation du littoral, assèchement du marché local du logement, éviction des ménages modestes vers l’arrière‑pays et artificialisation de nouvelles surfaces pour le logement. Comme pour les logements vacants, la majoration de la THRS touche de manière identique l’ensemble des contribuables qui y sont soumis. Pourtant, d’un côté, plus de la moitié du parc de résidences secondaires est détenus par 10 % des ménages propriétaires, et de l’autre, certains prop
Amendement I-1309 — Projet de loi de finances pour 2026
Référence : I-1309
Acte observé : Auteur principal
État officiel : Adopté
Cet amendement de repli vise à augmenter le plafond d’affectation des taxes et des revedances à destination des agences de l’eau pour l’année 2026. Le système dit du « plafond mordant » consiste à la fixation annuelle d’un montant plafond pour le produit des taxes et des redevances des agences de l’eau et au versement des recettes excédentes au budget général de l’État. Ce mécanisme budgétaire grève les capacités d’action et d’intervention des agences de l’eau à l’heure où les risques qualitatifs et quantitatifs pour la ressource en eau se multiplient. En effet, la qualité de l’eau en France ne s’améliore pas au rythme nécessaire : selon les chiffres des Agences de l’eau, avec 44 % des masses d’eau en bon état, la France est encore loin de l’objectif de 100 % fixé par l’Europe d’ici 2027. Aux pressions agricoles, urbaines et industrielles s’ajoute désormais la pression climatique, ce qui accélère la dégradation. L’agence Loire Bretagne indique ainsi que sur son territoire seuls 24 % de
Amendement I-1287 — Projet de loi de finances pour 2026
Référence : I-1287
Acte observé : Auteur principal
État officiel : Rejeté
La taxe sur les nuisances sonores aériennes (TNSA), instituée par les articles L. 422‑49 du code des impositions sur les biens et services et L 6360‑2 du code des transports, a pour finalité exclusive le financement des travaux d’insonorisation des logements des riverains exposés aux nuisances sonores des aérodromes. Cette affectation spécifique, prévue par les articles L 571‑14 et L 571‑17 du code de l’environnement, répond à un impératif de santé publique et de protection de l’environnement, conformément aux principes constitutionnels de précaution et de prévention des risques. Le prélèvement exceptionnel prévu par l’article 43 méconnaît cette affectation légale. Aujourd’hui, de nombreux logements éligibles n’ont toujours pas bénéficié des travaux d’insonorisation alors que le Gouvernement justifie ce prélèvement par l’existence d’un “solde non consommé” sur la TNSA. En effet, selon le rapport annuel de l’ACNUSA publié en 2025, 43 618 locaux restent à insonoriser autour des aéroports
Amendement I-1728 — Projet de loi de finances pour 2026
Référence : I-1728
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement, travaillé avec M. Charles Fournier et adopté à l’Assemblée nationale, vise à conditionner le bénéfice du crédit d’impôt recherche (CIR) au respect d’engagements forts en matière de non‑délocalisation et de maintien de l’emploi sur le territoire national, pendant une période de dix ans suivant l’exercice au titre duquel le crédit d’impôt a été perçu. Alors que le CIR représente plusieurs milliards d’euros de dépense fiscale et constitue l’un des principaux instruments publics de soutien à la recherche et à l’innovation, son efficacité sociale et productive reste discutée, en particulier pour les grandes entreprises, qui concentrent une part importante des montants perçus tout en poursuivant parfois des stratégies de réduction d’effectifs ou de délocalisation de leurs activités. L’amendement introduit donc une double conditionnalité : d’une part, l’interdiction de transférer à l’étranger les activités de recherche ou de production financées par le CIR et de procéde
Amendement I-1731 — Projet de loi de finances pour 2026
Référence : I-1731
Acte observé : Cosignataire
État officiel : Rejeté
Les travaux de la Commission nationale d’évaluation des politiques d’innovation (CNEPI), de l’Institut des politiques publiques (IPP) et de la Cour des comptes montrent que le crédit d’impôt recherche bénéficie insuffisamment aux TPE‑PME, alors que ce sont elles qui présentent le meilleur rendement d’innovation et les plus fortes réactions à l’incitation fiscale. À l’inverse, une part importante du CIR captée par les grands groupes présente un faible effet incitatif, en raison de dépenses de R&D structurelles et largement prévisibles. Afin d’améliorer l’efficacité du dispositif, cet amendement propose une réorientation plus ambitieuse : porter le taux du CIR à 40 % pour les TPE‑PME et ramener à 20 M € le plafond de dépenses éligibles au taux normal, seuil recommandé par plusieurs institutions d’évaluation. Au‑delà, un taux réduit de 5 % est maintenu afin d’éviter les effets d’aubaine. Cette réforme renforce la capacité d’innovation des petites entreprises, soutien essentiel à la réindu
Amendement I-1729 — Projet de loi de finances pour 2026
Référence : I-1729
Acte observé : Cosignataire
État officiel : Rejeté
La taxe sur les services numériques (TSN), introduite par la loi n° 2019‑759 du 24 juillet 2019 et désormais codifiée aux articles L. 453‑64 et suivants du code des impositions sur les biens et services, constitue l’un des instruments fiscaux les plus aboutis en droit national pour faire contribuer les grandes entreprises du numérique – notamment les GAFAM, les grands réseaux sociaux et les plateformes d’intermédiation en ligne – à hauteur de leur activité économique réelle sur le territoire français. Trois catégories d’activités économiques sont concernées : – la publicité ciblée en ligne ; – les services d’intermédiation numérique tels que les plateformes de mise en relation, les marketplaces et les réseaux d’abonnés ; – la vente ou la transmission de données collectées auprès des utilisateurs. La TSN ne s’applique qu’aux entreprises qui remplissent cumulativement deux conditions : réaliser un chiffre d’affaires mondial supérieur à 750 millions d’euros et un chiffre d’affaires rattac
Amendement I-1727 — Projet de loi de finances pour 2026
Référence : I-1727
Acte observé : Cosignataire
État officiel : Rejeté
Le régime d’imposition des revenus de brevets (“Patent Box”) permet une imposition à 10 %, contre 30 % pour le régime de droit commun. Selon les données publiques et les évaluations parlementaires, il coûte chaque année 400 à 800 M € au budget de l’État et bénéficie à une poignée de groupes (moins de 50). Le présent amendement instaure un plafonnement raisonnable de l’avantage, sans remettre en cause l’attractivité du régime. Ce plafonnement : cible les situations d’effet d’aubaine,permet d’économiser environ 200 M € par an,contribue au financement du dispositif JEIC / JEIR,préserve la compétitivité des secteurs innovants. Il s’agit d’une mesure de justice et de bonne gestion des finances publiques.
Amendement I-1724 — Projet de loi de finances pour 2026
Référence : I-1724
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à étendre la taxe sur les transactions financières (TTF) aux opérations intrajournalières, c’est‑à‑dire aux achats et ventes d’actions réalisés au cours d’une même journée sans qu’il y ait, dans le schéma actuel, de transfert de propriété définitivement inscrit. Ces transactions « intra‑day » , souvent liées au trading à haute fréquence, représentent une part importante des volumes échangés sur les titres des grandes sociétés cotées. Elles échappent largement à la TTF, alors qu’elles relèvent pour l’essentiel de stratégies spéculatives de très court terme, déconnectées de l’investissement productif. En prévoyant que la taxe est due dès la comptabilisation des titres sur le compte‑titres de l’acquéreur, l’amendement permet de soumettre à la TTF les opérations intrajournalières qui y échappaient jusqu’alors, renforçant ainsi la contribution du secteur financier au financement des politiques publiques et réduisant l’avantage relatif des stratégies spéculatives d
Amendement I-1725 — Projet de loi de finances pour 2026
Référence : I-1725
Acte observé : Cosignataire
État officiel : Rejeté
La taxe sur les transactions financières ne s’applique aujourd’hui qu’aux acquisitions d’actions de sociétés françaises dont la capitalisation boursière dépasse un certain seuil. Elle ne couvre pas les produits dérivés d’actions (options, warrants, contrats à terme, etc.), alors que ces instruments représentent une part importante de l’activité spéculative sur les marchés financiers. Le présent amendement propose d’élargir l’assiette de la TTF aux produits dérivés ayant pour sous‑jacent des actions déjà visées par la taxe, afin : ‑ d’aligner la fiscalité entre détention directe d’actions et exposition via dérivés ; ‑ de mieux taxer les stratégies spéculatives sophistiquées ; ‑ d’augmenter le rendement de la taxe. Afin de ne pas pénaliser la gestion prudente des risques, l’amendement exclut explicitement les produits dérivés qualifiés d’instruments de couverture au sens de la réglementation européenne, qui sont utilisés pour se protéger contre des variations de cours et non pour spécule
Amendement I-1732 — Projet de loi de finances pour 2026
Référence : I-1732
Acte observé : Cosignataire
État officiel : Rejeté
Les travaux de la Commission nationale d’évaluation des politiques d’innovation (CNEPI), de l’Institut des politiques publiques (IPP) et de la Cour des comptes montrent que le crédit d’impôt recherche présente un effet incitatif nettement plus élevé pour les TPE‑PME que pour les grandes entreprises, qui concentrent pourtant la majeure partie de la dépense fiscale. Le rendement du CIR est environ 2 à 3 fois supérieur dans les petites entreprises, où chaque euro mobilisé se traduit plus fortement en R&D, en emploi qualifié et en dépôts de brevets. À l’inverse, le taux marginal de 5 % pour les très grandes dépenses génère des effets d’aubaine importants, sans impact significatif sur les décisions d’investissement des grands groupes. Cet amendement de repli propose donc un ajustement mesuré : augmenter le taux du CIR pour les TPE‑PME à 35 % et porter à 10 % le taux marginal au‑delà de 100 M €, afin de réorienter le dispositif vers les entreprises où il est le plus efficace, sans en modifie
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle