Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
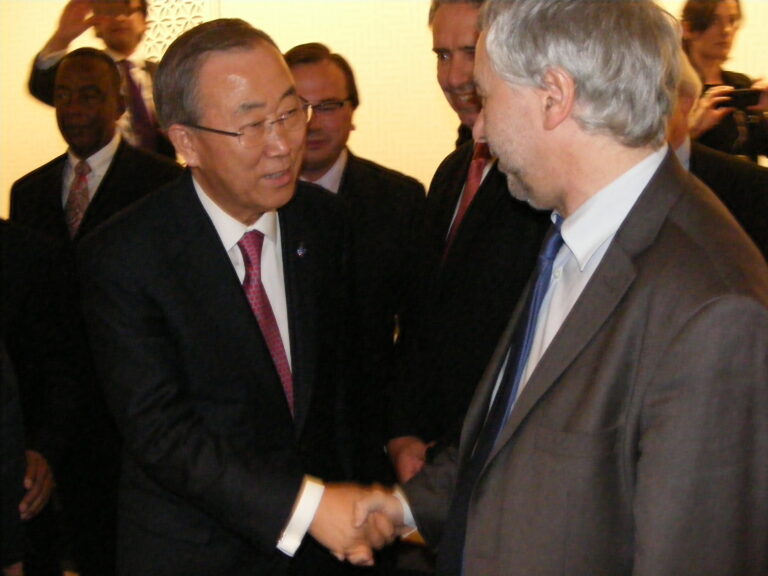
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 72 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-2247 — Projet de loi de finances pour 2026
Référence : I-2247
Acte observé : Cosignataire
État officiel : Retiré
L’article 30 du PLF 2026 prévoit que les bénéficiaires de l’aide juridictionnelle seront exonérés du paiement de la contribution pour l’aide juridique, fixée à 50 euros. En revanche, les personnes dont les revenus dépassent légèrement les plafonds de l’aide juridictionnelle devront s’en acquitter, ce qui risque de les empêcher d’accéder à la justice. Cette situation accentue les inégalités et appelle à une vigilance particulière pour garantir le respect du principe fondamental d’accès à la justice pour tous. Afin de se prémunir contre les effets délétères, déjà dénoncés lors de la mise en place de la contribution pour l’aide juridique en 2011‑2013, un mécanisme dérogatoire apparait indispensable, afin de permettre au juge dans certaines situations, d’accorder une exemption de paiement de la contribution à l’aide juridique au profit de certaines personnes. Il est donc proposé de créer un mécanisme équivalent à celui de l’article 6 de la loi du 10 juillet 1991. Ce mécanisme dérogatoire n
Amendement I-2216 — Projet de loi de finances pour 2026
Référence : I-2216
Acte observé : Cosignataire
État officiel : Retiré
La taxe sur les salaires est un impôt de production applicable aux employeurs non soumis à la taxe sur la valeur ajoutée (TVA). C’est un prélèvement ancien et complexe qui freine le développement d’une grande partie de ces structures. En premier lieu, il frappe indistinctement les structures, quel que soit leur résultat d’activité, leur taille, ou leur modèle économique. En cela, il se distingue négativement d’autres impôts de production comme la cotisation sur la valeur ajoutée des entreprises (CVAE) – assis sur la création de richesse – en ne tenant pas compte de la performance économique ou de la fragilité financière des structures concernées. Cette situation pénalise particulièrement les secteurs fortement dépendants de leur main‑d’œuvre, comme ceux de l’économie sociale et solidaire, car leurs charges augmentent sans possibilité de compensation. Le mode de calcul de la taxe s’applique en fonction de seuils de rémunérations annuelles, non proratisés par rapport à la durée dans l’em
Amendement I-2249 — Projet de loi de finances pour 2026
Référence : I-2249
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à encourager le verdissement des flottes d’entreprises en instaurant un crédit d’impôt pour l’acquisition de cycles, à assistance électrique ou non, utilisés à titre professionnel. Les cyclomobilités professionnelles et la cyclologistique constituent des solutions concrètes pour atteindre les objectifs nationaux de décarbonation des transports et de réduction de la pollution de l’air. En zone urbaine comme rurale, elles participent à la modernisation et l’optimisation des chaînes logistiques, à la création d’emplois locaux non délocalisables et à la transition écologique des entreprises et de leurs flottes. Le coût d’investissement initial dans un cycle à usage professionnel, aussi appelé vélo‑cargo professionnel (biporteurs, triporteurs, tricycles, remorques avec ou sans assistance électrique, long tail), peut aller jusqu’à 15 000 € et demeure un frein majeur au lancement ou développement de l’activité, en particulier pour les micro‑entrepreneurs, les artisans et l
Amendement I-2254 — Projet de loi de finances pour 2026
Référence : I-2254
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose la suppression de l’article 23, qui assimile les produits du vapotage et certaines fleurs de CBD aux produits du tabac, en leur appliquant un régime d’accise conçu pour les substances combustibles. Une telle assimilation méconnaît la hiérarchie des risques : la cigarette électronique, qui élimine la combustion, est aujourd’hui considérée par les autorités de tabacologie comme un outil de réduction des risques pour les fumeurs adultes. Quant au CBD, il ne présente ni propriété psychotrope ni potentiel addictif. En les alignant sur le tabac, l’article 23 créerait une confusion dommageable sur le plan sanitaire et affaiblirait des alternatives légales précisément utilisées pour réduire les dommages liés au tabagisme. Sur le terrain de la santé publique, l’effet attendu est contre‑productif. La hausse du prix des e‑liquides et les restrictions de distribution conduiraient une part des usagers vers les cigarettes combustibles ou vers des circuits parallèles, moins con
Amendement I-2245 — Projet de loi de finances pour 2026
Référence : I-2245
Acte observé : Cosignataire
État officiel : Rejeté
Dans le cas ou la contribution à l’aide juridique est mise en œuvre, il est impératif d’ajouter des exceptions à celles d’ores et déjà prévues par le texte, insuffisantes. Pour la profession d’avocat, il est en effet nécessaire d’exclure les procédures ayant un lien étroit avec les droits et libertés fondamentaux (procédures pénales, procédures relatives au droit des étrangers, mais également protection des majeurs et aux soins psychiatriques sans consentement, contentieux électoral) La profession suggère d’exclure les procédures concernant des matières ou des personnes à protéger du fait de leur vulnérabilité, que sont la vulnérabilité économique ou financière et la vulnérabilité psychique ou physique. Les procédures civiles faisant suite à une condamnation pénale, initiées par la partie civile devant le juge judiciaire civile, ainsi que les procédures CIVI et d’ordonnance de protection. Enfin, il convient également d’exclure certaines procédures particulières, dans le cadre des deman
Amendement I-2230 — Projet de loi de finances pour 2026
Référence : I-2230
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à conditionner l’éligibilité au taux réduit de TVA de 5,5 % à la pose des équipements par un installateur qualifié ou certifié par un organisme conventionné par l’État. La certification AQPV et la qualification RGE photovoltaïque constituent une garantie de qualité et de conformité technique des installations. Jusqu’ici, les installations résidentielles étaient majoritairement réalisées par des professionnels certifiés, condition nécessaire pour bénéficier du tarif d’achat et de la prime à l’autoconsommation. Avec la baisse des tarifs d’achat du surplus dans le cadre de l’arrêté S21, de plus en plus de particuliers se verront proposer des offres de marché, en dehors d’EDF OA, ainsi il existe un risque d’observer une diminution du nombre d’installations réalisées par un installateur certifié. Réserver le taux réduit de TVA aux installations réalisées par des professionnels certifiés ou qualifiés permet donc de protéger les consommateurs qui choisiraient de ne pas rec
Amendement I-2212 — Projet de loi de finances pour 2026
Référence : I-2212
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à exclure du dispositif de crédit d’impôt les particuliers qui recourent à des plateformes qui surexploitent des travailleurs en statut d’auto‑entrepreneur pour les services à domicile. En effet, les auto‑entrepreneurs ont un régime social dans lequel la personne qui y recourt s’exonère de ses obligations sociales, ce qui provoque une perte pour les caisses de la Sécurité sociale en matière de cotisations patronales et salariales. Ainsi une plateforme qui met en relation des auto‑entrepreneurs avec des particuliers pour ce type de service vante le statut d’auto‑entrepreneur en ces termes : « le coût peut s’avérer moins coûteux que celui d’une agence de services à la personne, ce qui est logique compte tenu de l’allégement fiscal et social du régime de la micro‑entreprise (et des frais de gestion en moins). » Les liens entre les travailleurs et travailleuses et les plateformes relèvent de la subordination et devraient justifier une requalification en salariés. La dir
Amendement I-2240 — Projet de loi de finances pour 2026
Référence : I-2240
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à inclure les jets privés dans l’assiette de la taxe sur le transport aérien de passagers et à renforcer son montant en distinguant les destinations européennes, incluant notamment les pays du Maghreb, des destinations hors Europe. Il reprend les propositions de nombreuses organisations de la société civile et de la convention citoyenne pour le climat au sujet de l’adoption d’une écocontribution renforcée sur les billets d’avion. Inspirée de la proposition de la Convention Citoyenne pour le Climat, cette mesure conserve en effet le même objectif : renforcer le principe du « pollueur‑payeur » en ciblant particulièrement les voyageurs bénéficiant de services haut de gamme, tout en préservant relativement les passagers en classe économique. Il n’est plus possible de laisser l’avion, mode de transport ultra‑polluant, être favorisé par rapport au train, mode de transport bas‑carbone. Selon l’ADEME, le transport aérien émet 14 à 40 fois plus de CO2 par kilomètre parcouru
Amendement I-2228 — Projet de loi de finances pour 2026
Référence : I-2228
Acte observé : Cosignataire
État officiel : Tombé
Cette majoration d’une imposition pour des projets de production d’énergie renouvelables déjà en service constitue une fragilisation de l’équilibre économique de ces derniers. Cette mesure apparaît contre‑productive pour le développement de ces projets indispensables à la transition énergétique. Elle fragilise également une nouvelle fois la parole de l’État, et poursuit le « stop and go » extrêmement préjudiciable pour les acteurs économiques et locaux. Il est regrettable par ailleurs que cette majoration soit versée au budget de l’État et non aux collectivités, ce qui pénalise doublement les projets de transition énergétique à l’échelle locale. Cette affectation au budget de l’État détourne le principe de cette imposition locale. Aussi, cet amendement propose a minima l’affectation pour moitié des recettes de cette majoration à la commune dans lequel se situe le projet. Cet amendement est issu des propositions d’Amorce
Amendement I-2210 — Projet de loi de finances pour 2026
Référence : I-2210
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à rendre pérenne la contribution différentielle sur les hauts revenus ciblée par cet article. En effet, ce projet de loi de finances est très inégalitaire : aux plus riches, il est demandé seulement un effort fiscal ponctuel. Mais pour les classes populaires et moyennes, qu’il s’agisse du gel des pensions, des hausses de franchise médicale ou de la dégradation aggravée des services publics et de notre système de santé, ce sont des mesures qui vont de fait s’imposer et provoquer une perte de pouvoir d’achat durable. Il semble donc important d’ancrer dans le temps cette mesure afin qu’elle soit réellement une mesure de justice fiscale, même si les mesures les plus pertinentes pour assurer la redistribution des richesses doivent cibler prioritairement le patrimoine, comme les auteurs le proposent dans d’autres amendements, et notamment la pour instaurer un impôt plancher de 2 % sur le patrimoine des ultrariches. En effet, le problème de manque de recettes qui a causé l
Amendement I-30 — Projet de loi de finances pour 2026
Référence : I-30
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement de repli vise, pour 2026, à revaloriser la dotation globale de fonctionnement (DGF) – à isopérimètre – des communes, des EPCI et des départements à hauteur de l’évolution prévisionnelle de l’indice des prix à la consommation (IPC) hors tabac. Cette indexation, demandée unanimement par les associations d’élus, est indispensable pour préserver les capacités d’action des collectivités. Les revalorisations votées en 2023, 2024 et 2025 sont restées inférieures à l’inflation de ces années. En conséquence, comme le souligne la Cour des comptes, la DGF a continué de reculer en euros constants. Les collectivités ont dû absorber une succession de chocs – crise sanitaire, inflation exceptionnelle de 2022‑2023, maintien de prix élevés en 2024‑2025 – qui ont renchéri fortement le coût des services publics locaux : énergie, cantines, transports, infrastructures ou encore établissements médico‑sociaux. L’inflation réellement subie par les collectivités dépasse largement l’inflation moy
Amendement I-2032 — Projet de loi de finances pour 2026
Référence : I-2032
Acte observé : Cosignataire
Le partage de la taxe d’aménagement est facultatif lorsqu’il est perçu par les communes membres d’un EPCI à fiscalité propre. Il est obligatoire lorsque les EPCI perçoivent la taxe d’aménagement. Dans les deux cas, le partage de la taxe d’aménagement est soumis à des délais très contraints. En effet, à compter de 2023, ces répartitions doivent être fixées avant le 1er juillet d’une année N pour une mise en œuvre au 1er janvier de l’année suivante (N+1). C’est pourquoi, sans remettre en cause les principes de partage de la taxe d’aménagement, le présent amendement propose d’élargir les délais de délibération afin de laisser le temps aux élus pour définir les règles de répartition les plus adaptées (notamment dans le cadre de la définition de leur pacte financier et fiscal). En outre, il est proposé d’appliquer ces assouplissements également dans le cas où les EPCI perçoivent la TA et doivent en reverser une partie à leurs communes membres. Cet amendement est une proposition issue de l’A
Amendement I-2029 — Projet de loi de finances pour 2026
Référence : I-2029
Acte observé : Cosignataire
État officiel : Tombé
L’article 1407 ter du code général des impôts donne la possibilité aux communes dans lesquelles s’applique la taxe sur les logements vacants, de majorer la taxe d’habitation sur les résidences secondaires de 5 à 60 % pour lutter contre la pression immobilière au profit du parc résidentiel. Cependant, de nombreuses communes rencontrent des difficultés générées par la multiplication des conversions de logements en résidences secondaires. Cette nouvelle offre de logements secondaires réduit à due concurrence l’offre de logements permanents, renchérissant ainsi les prix de l’immobilier. Cette inflation des prix des logements incite la population à quitter ces communes, conduisant à fragiliser l’ensemble du tissu économique local (pénurie de main-d’œuvre, fermetures de classe, etc.). Les communes n’ont pas toutes la possibilité de majorer le produit de la taxe d’habitation sur les résidences secondaires (THRS) de 5% à 60%. Cet amendement étend ainsi la possibilité de majorer la taxe d’habit
Amendement I-2007 — Projet de loi de finances pour 2026
Référence : I-2007
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement a pour objet d’instaurer une simplification administrative des procédures fiscales permettant aux collectivités de ne plus être redevable de l’impôt qu’elles se payent à elle-même. Il ajoute un 6° au II de l’article 1407 du CGI, et prévoit une exonération de droit de la taxe d’habitation sur les résidences secondaires et autres locaux meublés non affectés à l’habitation principale, de l’ensemble des locaux communaux et intercommunaux ou loués par la collectivité, et situé sur le territoire de la collectivité pour la part d’impôt qu’elle se paye à elle-même. Cette simplification administrative est neutre budgétairement pour l’Etat. Cet amendement est une proposition issue de l’Association des Maires de France, soutenue par le groupe Écologiste - Solidarité et Territoires.
Amendement I-2002 — Projet de loi de finances pour 2026
Référence : I-2002
Acte observé : Cosignataire
État officiel : Rejeté
Le versement mobilité constitue un prélèvement obligatoire qui s’applique aux employeurs de plus de 11 salariés afin de financer les transports collectifs locaux. Toutefois, les règles d’exonération actuelles prévues à l’article L. 2333‑64 du CGCT sont particulièrement restrictives : seules les associations ou fondations reconnues d’utilité publique, à but non lucratif et exerçant une activité à caractère social peuvent en bénéficier. L’analyse jurisprudentielle du « caractère social » ajoute une incertitude supplémentaire qui limite fortement l’effectivité du dispositif. Dans les faits, cette triple condition élimine la quasi‑totalité des structures de l’ESS, qui pourtant agit au service de l’intérêt général, et représente notamment dans les territoires ruraux 26 % des emplois. En détail, l’ESS représente dans les territoires ruraux 56,2 % de l’emploi dans le domaine de l’action sociale ; 61,5 % dans les sports et les loisirs et 44,4 % dans les activités financières et d’assurance. Fa
Amendement I-2001 — Projet de loi de finances pour 2026
Référence : I-2001
Acte observé : Cosignataire
État officiel : Tombé
L’article 33 du PLF 2026 propose de limiter l’évolution de la fraction de TVA revenant aux collectivités territoriales dès lors que son produit est en croissance. Cette mesure remet directement en cause l’un des piliers du financement local. La TVA représente aujourd’hui près de 30 % des recettes fiscales des collectivités. Elle leur a été transférée pour compenser la suppression de plusieurs impôts locaux – la taxe d’habitation en 2021, puis la CVAE en 2021 et 2023. L’État avait alors garanti aux collectivités une ressource fiscale dynamique et évolutive, condition indispensable pour maintenir leurs investissements et leurs services publics. Or, après un premier plafonnement de cette ressource en 2025, l’article 33 marque un nouveau recul de la parole de l’État, et fragilise à nouveau la confiance entre l’État et les territoires. Limiter la dynamique de la TVA revient à affaiblir durablement la capacité des collectivités à financer les services publics locaux dont le pays dépend. L’ex
Amendement I-2008 — Projet de loi de finances pour 2026
Référence : I-2008
Acte observé : Cosignataire
État officiel : Rejeté
L’article 1407 ter du code général des impôts donne la possibilité aux communes dans lesquelles s’applique la taxe sur les logements vacants, de majorer la taxe d’habitation sur les résidences secondaires de 5 à 60 % pour lutter contre la pression immobilière au profit du parc résidentiel. Les communes qui ont la possibilité de majorer le produit de la taxe d’habitation sur les résidences secondaires et autres locaux meublés non affectés à l’habitation principale (THRS) de 5 % à 60 %, doivent le faire avant le 1er octobre de l’année précédente. Cet amendement permet dorénavant chaque année, à compter du 1er janvier 2026, aux communes de délibérer sur cette majoration avant le 15 avril (ou 30 avril pour l’année concernant le renouvellement des élus locaux), comme le prévoit l’article 1639 A du code général des impôts. Ces délibérations produisent leurs effets tant qu’elles ne sont pas rapportées ou modifiées. Cette modification qui a un coût nul pour l’État, s’inscrit dans une démarche
Amendement I-2000 — Projet de loi de finances pour 2026
Référence : I-2000
Acte observé : Cosignataire
État officiel : Tombé
L’article 19 du PLF 2026 prévoit une majoration de l’IFER applicable aux centrales photovoltaïques et transfère ce rendement supplémentaire vers le budget général de l’État. Cette évolution constitue une rupture profonde avec l’esprit même de cet impôt : l’IFER est un impôt local, créé en 2010 pour compenser la suppression de la taxe professionnelle et garantir aux collectivités des ressources stables en lien avec l’implantation d’infrastructures sur leur territoire. Aujourd’hui, la part de l’IFER issue des centrales photovoltaïques bénéficie intégralement aux départements ainsi qu’aux communes et intercommunalités concernées. Cet amendement propose de maintenir le caractère local de l’IFER, pour trois raisons. D’abord parce que ce sont les collectivités qui rendent possibles ces projets : mise à disposition du foncier, planification, concertation, raccordements, accompagnement des porteurs de projets. Dans un contexte où la puissance photovoltaïque va encore fortement croître, les bes
Amendement I-1972 — Projet de loi de finances pour 2026
Référence : I-1972
Acte observé : Cosignataire
Cet amendement vise à réorienter une fraction des taxes affectées actuellement aux chambres de commerce et d’industrie et aux chambres des métiers et de l’artisanat (TA‑CFE, TA‑CVAE et TA‑CFE‑CRMA), ainsi qu’une part des impositions prévues aux articles 1600 et 1601 du code général des impôts, vers ESS France afin d’être répartie entre les Chambres régionales de l’économie sociale et solidaire (CRESS), conformément aux missions que la loi de 2014 leur confie. L’Économie sociale et solidaire représente 2,6 millions d’emplois, soit 13,7 % de l’emploi privé, et repose sur des principes définis par la loi de 2014. La Cour des comptes rappelle que seules 4 % des structures de l’ESS perçoivent des subventions et que 80 % de ces subventions correspondent à des missions d’intérêt général. Les soutiens à l’ESS ne représentent par ailleurs que 7 % des aides publiques aux entreprises. Malgré ce poids économique, les crédits spécifiquement dédiés au développement de l’ESS dans le PLF 2026 ne s’élè
Amendement I-1969 — Projet de loi de finances pour 2026
Référence : I-1969
Acte observé : Cosignataire
État officiel : Rejeté
Le Crédit d’impôt recherche (CIR) constitue un levier essentiel de soutien à l’investissement privé en recherche et développement (R&D). Toutefois, comme l’ont souligné de nombreux travaux récents, son efficacité présente aujourd’hui plusieurs limites structurelles qui justifient une modernisation de grande ampleur. D’ailleurs, le présent amendement s’appuie sur les conclusions du rapport de la commission d’enquête du Sénat sur les aides publiques aux entreprises (rapport n° r24‑808‑11, 2024‑2025), qui met en évidence une concentration très importante de la dépense fiscale au profit des très grandes entreprises, représentant 61 % du manque à gagner entre 2016 et 2023, ainsi que le manque d’orientation du dispositif vers les priorités industrielles et environnementales relevé par les travaux qu’il cite. À ce jour, une part significative des créances du CIR demeure concentrée sur un nombre restreint de bénéficiaires, alors même que son effet d’entraînement est davantage avéré pour les PM
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle