Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
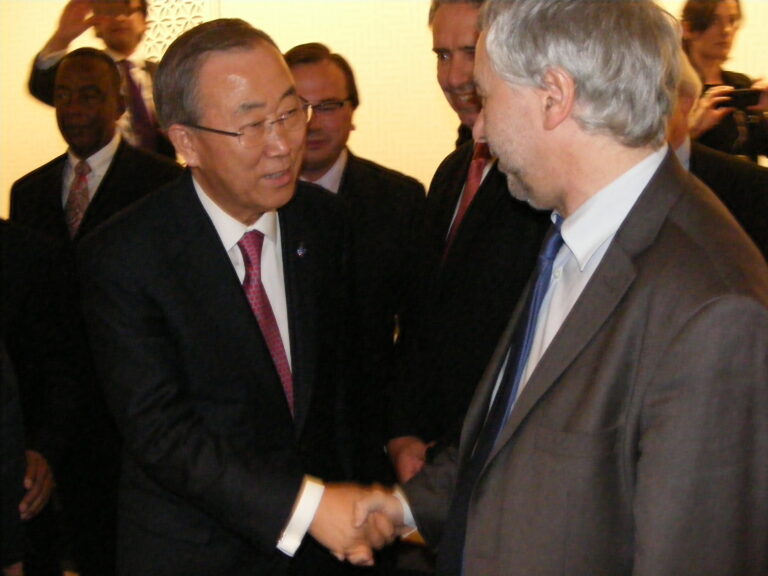
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 88 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement 950 — Financement de la sécurité sociale pour 2026
Référence : 950
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à introduire, dans les modalités générales d’établissement du diagnostic des maladies professionnelles prévues à l’article L. 461‑1 du code de la Sécurité sociale, la prise en compte des différences d’exposition et de parcours de soins selon le genre des travailleurs. Selon la Cour des comptes, dans une enquête sortie en octobre 2025, sur la reconnaissance des maladies professionnelles depuis 2020, couvrant le régime général, le régime agricole et la fonction publique, les corrélations entre les maladies professionnelles et le métier, l’âge et le sexe, devraient être étudiées de manière plus approfondie. Selon la Cour : « Dans une perspective de gestion du risque et d’orientation des politiques de prévention, il serait utile que la Cnam conduise d’autres analyses approfondies, prenant en compte le genre, la profession et le secteur d’activité pour mieux mettre en relation les maladies professionnelles, d’une part, et les risques professionnels auxquels les ho
Amendement 949 — Financement de la sécurité sociale pour 2026
Référence : 949
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à alléger la fiscalité sur les véhicules mis à la disposition permanente des aides à domicile par leur employeur, afin d’effectuer leurs tournées au domicile, notamment des personnes âgées en perte d’autonomie ou en situation de handicap. Actuellement, seule la mise à disposition d’un véhicule à un salarié pour un usage exclusivement professionnel n’est pas soumise à charges sociales. Concrètement, le ou la salarié·e doit ramener le véhicule de service, chaque soir, à l’entreprise. Or, lorsqu’un employeur met à la disposition d’un salarié un véhicule utilisé également dans la vie personnelle, l’utilisation privée qui en est faite représente un avantage en nature qui est soumis à cotisations, et devient en conséquence considéré comme un revenu imposable pour le ou la salarié·e. Le présent amendement propose d’exclure des bases de cotisations de sécurité sociale, et, en conséquence de la base de revenu imposable, les véhicules mis à disposition par les structures d’ai
Amendement 948 — Financement de la sécurité sociale pour 2026
Référence : 948
Acte observé : Cosignataire
État officiel : Rejeté
Par cet amendement, nous demandons un rapport afin d’évaluer la pertinence et la possibilité d’instaurer l’obligation, pour tout établissement d’hébergement pour personnes âgées, donc y compris les établissements privés à but lucratif, d’avoir un nombre minimal (qui sera défini par décret) de places habilitées à l’aide sociale à l’hébergement (ASH) des personnes âgées. Les personnes éligibles à l’ASH doivent choisir un établissement qui dispose de places habilitées à recevoir des bénéficiaires de l’aide sociale. Or, selon la DREES dans une note de 2025 : « Les Ehpad des grands groupes offrent peu de places habilitées à l’aide sociale à l’hébergement (ASH) : seuls 19 % de leurs places y sont habilitées et 25 % dans les autres privés lucratifs, loin de la moyenne nationale (81 %). » En comparaison les EHPAD privés non lucratifs offrent 84 % de places accessibles à l’ASH tandis que le chiffre monte à 93 % dans les EHPAD publics. Ainsi, nous demandons un rapport afin d’évaluer la pertinenc
Amendement 947 — Financement de la sécurité sociale pour 2026
Référence : 947
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à inscrire les pathologies psychiques liées à l’épuisement professionnel au tableau des maladies professionnelles, afin de garantir leur meilleure reconnaissance et indemnisation. Aujourd’hui en France, seuls 200 à 300 cas d’épuisement professionnel sont reconnus chaque année comme maladies professionnelles. À titre de comparaison, la Belgique, qui a intégré les risques psychosociaux dans ses tableaux officiels, a enregistré en 2014 près de 83 155 cas d’invalidité liés à des pathologies psychiques. Rapporté à la population française, cela représenterait plus de 400 000 cas potentiellement reconnus chaque année. Pourtant, le burn‑out prend de plus en plus d’ampleur et s’impose comme l’une des premières raisons d’arrêts maladie. Selon l’institut de veille sanitaire, 480 000 salariés seraient en souffrance psychique au travail, dont 7 % en burn‑out, soit 30 000 personnes. Un chiffre qui semble cependant en deçà de la réalité. Selon le chercheur Thierry Rousseau
Amendement 946 — Financement de la sécurité sociale pour 2026
Référence : 946
Acte observé : Cosignataire
État officiel : Adopté
Cet article prévoit de déduire des montants de l’allocation personnalisée d’autonomie (APA) et de la prestation de compensation du handicap (PCH) les indemnités perçues en réparation d’un dommage corporel par des personnes victimes d’accidents ou d’agressions. Cette disposition conduirait à réduire le montant net des aides versées à des personnes en situation de handicap ou en perte d’autonomie. Le présent article dénature les aides évoquées. Selon l’UNIOPSS : « La mesure contrevient aux principes de ces différentes aides. L’APA vise à prendre en charge la perte d’autonomie des personnes âgées. La PCH est une aide pour répondre aux besoins de perte d’autonomie liée à un handicap. Ainsi, leur nature et objet ne sont pas la réparation d’un préjudice. » Plus encore, la mesure met en péril les victimes. Comme le souligne également l’UNIOPSS : « le processus d’indemnisation peut être long pour une personne victime d’un dommage corporel (plusieurs années). Le temps long de l’indemnisation n’
Amendement 945 — Financement de la sécurité sociale pour 2026
Référence : 945
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à l’intégration dans la réforme de la tarification des établissements et services médico‑sociaux, dite « SERAFIN‑PH » , d’une évaluation personnalisée et étalée dans le temps de l’impact de la réforme et de ses dispositions sur les établissements et les personnes accompagnées avant toute entrée en vigueur du dispositif. À ce jour, les acteurs concernés par cette réforme ne disposent pas d’une visibilité suffisante sur les effets concrets des mesures envisagées. La réforme se construit ainsi dans un contexte de manque de fiabilité des données disponibles, des modalités d’application et de leurs conséquences financières et organisationnelles pour les structures. S’il est prévu d’inclure un indicateur des effets de ces mesures sur les établissements, cet indicateur serait mis en place après le déclenchement de la réforme. Il ne saurait donc se substituer à une évaluation préalable de son impact concret sur chacun des établissements et services médico‑sociaux, que les «
Amendement 943 — Financement de la sécurité sociale pour 2026
Référence : 943
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à s’assurer que les associations auto‑représentées de personnes handicapées ainsi que les organisations de professionnels du médico‑social soient pleinement intégrées aux négociations relatives à la réforme de la tarification des établissements et services médico‑sociaux. Les associations auto‑représentées de personnes handicapées, à savoir les associations dirigées par une majorité de personnes handicapées n’étant pas gestionnaires d’établissement, demeurent, pour l’heure, largement exclues de la réforme SERAFIN‑PH alors que les personnes handicapées sont les premières concernées par cette réforme majeure. Une simple « présentation » à destination de quelques personnes handicapées – comme cela a été réalisé – ne saurait, à ce titre, remplacer une réelle intégration aux tables de négociation afin de participer au processus de co‑construction de la réforme. Le Collectif Handicaps dénonce ainsi une réforme qui « s’écarte des ambitions initiales » , et risque d’
Amendement 941 — Financement de la sécurité sociale pour 2026
Référence : 941
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à supprimer l’exonération de cotisations vieillesse sur les heures supplémentaires et complémentaires. Selon la Cour des comptes, la masse totale des compléments de salaires, ainsi que des heures supplémentaires et complémentaires étaient déjà de 14,9 milliards en 2022. L’exonération de cotisations vieillesse des heures complémentaires et supplémentaires a représenté 2,38 milliards en 2026 selon l’Annexe 4, soit l’essentiel des exonérations ciblées NON compensées par le budget de l’État de 2,8 milliards (le reste concerne notamment les contrats uniques d’insertion, les exonérations jeune agriculteur). Durant le quinquennat du Président Sarkozy, ces exonérations étaient compensées. Elles ont été ensuite supprimées en regard d’une évaluation qui en démontrait l’effet strictement d’aubaine. Depuis 2019, où l’exonération a été rétablie, ce dispositif a aggravé son coût pour la branche retraite, puisque le dispositif n’est plus compensé à la branche vieillesse alors qu’i
Amendement 929 — Financement de la sécurité sociale pour 2026
Référence : 929
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose de mettre en place une taxation de 21 % sur les retraites chapeau dépassant 10 000 € par mois, afin de renforcer l’équité fiscale et d’accroître les ressources pour financer le système de sécurité sociale. Actuellement, les retraites chapeau bénéficient d’une taxation faible, malgré leur impact inéquitable. En effet, selon la DREES, un million de personnes sont concernées par la retraite chapeau et 200 000 en bénéficient. Ces bénéficiaires sont majoritairement issus de grandes entreprises qui sont bien plus nombreuses (2,5 %) que les entreprises de 10 à 49 salariés (moins de 0,1 %) à adhérer à un contrat dit de retraite chapeau en profitant des conditions avantageuses de l’article 39 du code général des impôts. Ces conditions avantageuses profitent majoritairement à de grands chefs d’entreprise dont les salaires sont déjà élevés, ainsi que l’espérance de vie après la retraite. Un chef d’entreprise dont le salaire annuel est de 2 millions par an, percevrait ainsi
Amendement 928 — Financement de la sécurité sociale pour 2026
Référence : 928
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à plafonner l’abattement de 1,75 % sur l’assiette de la CSG – CRDS au titre des frais professionnels – non à 4 fois le plafond annuel de la Sécurité sociale (PASS) – mais à 2 fois ce même plafond. Le plafonnement à 4 PASS a été introduit en loi de finances pour 2011 et le taux d’abattement est passé de 5 % à 1,75 % au 1er janvier 2012. Or, aujourd’hui, cet abattement doit être ciblé sur les revenus bas et moyens, soit jusqu’à 4005 euros mensuels en 2025, et non profiter mécaniquement aux revenus aisés. Une injustice qui a déjà été soulignée dans le rapport Vachey, La branche autonomie : périmètre, gouvernance et financement, dont l’objectif était de fournir des pistes de financement pour la branche autonomie, et qui indiquait que : « le plafonnement à 4 PASS de cet abattement conduit à offrir un avantage en réduction de la CSG et de la CRDS pour des salariés ayant des rémunérations élevées. » En conséquence, le rapport préconisait une réduction à 1 PASS du plafon
Amendement 924 — Financement de la sécurité sociale pour 2026
Référence : 924
Acte observé : Cosignataire
État officiel : Rejeté
Selon les chercheurs Nicolas Dufour, Caroline Diard et Abdel Bencheikh, entre 2009 et 2017, la France est passée de 557 morts au travail à 585, soit 28 décès supplémentaires, alors que, sur la même période, soit de 2009 à 2017, le nombre de morts au travail baissait dans toute l’Union européenne, passant en Italie de 703 morts à 484, en Autriche de 159 à 96, aux Pays‑Bas de 88 à 43, en Allemagne de 489 à 430 et enfin de 213 à 140 au Portugal. Selon les chercheurs « la France est le seul pays qui a vu le nombre de décès s’accroître entre 2009 et 2017, passant de 2,17 décès pour 100 000 travailleurs à 2,64 pour 100 000, soit une augmentation de 22 % en huit ans. ». En comparaison, « les Pays‑Bas dont le taux de décès est déjà faible à l’origine, ont réussi à le réduire de 45 % en huit ans en passant de 1,07 à 0,59 décès par 100 000 travailleurs. Ils sont l’exemple par excellence de l’objectif zéro mort au travail » de l’Union européenne en 2030. Selon les dernières prévisions Eurostat, l
Amendement 923 — Financement de la sécurité sociale pour 2026
Référence : 923
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet la mise en place d’une contribution exceptionnelle de 10 % sur les fonds de pension, dont le produit serait affecté à la Caisse nationale d’assurance vieillesse. L’épargne retraite compte un encours de 292,7 milliards d’euros à la fin 2023 pour 16 millions de contrats et près de 20 milliards de « cotisations ». Elle représente un faible poids par rapport au total de l’épargne financière (4,6 % en 2022), cependant, la loi Pacte de 2019 relative à la croissance et à la transformation des entreprises lui a donné un essor et l’épargne retraite continue de s’accroître, malgré de vives critiques formulées par la Cour des comptes qui souligne que le dispositif a un coût élevé pour les finances publiques, dû aux déductions fiscales et sociales. La Cour l’estime à plus de 1,8 milliard d’euros en 2022, sans tenir compte de l’épargne retraite collective obligatoire. Ainsi l’épargne salariale constitue une niche sociale et fiscale qui contribue à grever les compt
Amendement 920 — Financement de la sécurité sociale pour 2026
Référence : 920
Acte observé : Cosignataire
État officiel : Rejeté
Selon le Conseil d’Analyse Économique dans son étude Repenser l’héritage en 2021 : « il faut noter que l’assurance‐vie dispose d’une taxation totalement séparée. En effet les assurances‐vie sont soit totalement exonérées, soit taxées avec un barème ad hoc et une plus grande exonération (qui se cumule à l’exonération sur les autres actifs). Le taux de taxation de ce barème ad hoc est plus faible à chaque niveau de la distribution que celui de la succession. Le barème de l’assurance‐vie ne dépend pas de la ligne successorale » , estimant à l’époque le coût annuel de cette taxation dérogatoire pour les finances publiques à près de 5 Md €. Depuis, les assurances vie se sont largement développées, notamment au gré de la baisse du taux de rendement des autres formes d’épargne, atteignant un taux record de collecte de 14,9 milliards d’euros en septembre 2025 selon France Assureurs, soit une hausse de près de 20 % sur un an. L’encours global de l’assurance vie s’établit désormais autour des 2
Amendement 911 — Financement de la sécurité sociale pour 2026
Référence : 911
Acte observé : Cosignataire
État officiel : Rejeté
Selon le dernier bilan des résultats de l’Agirc‑Arrco, l’organisme de retraite complémentaire confirme sa bonne santé financière, en affichant un résultat positif de 4,6 milliards d’euros en 2024. En parallèle, le montant de ses réserves s’élevait, à la clôture de l’exercice fin 2024 à 85,6 milliards d’euros. Par contre, du fait de l’attrition des recettes, le régime général présente des difficultés et la branche vieillesse augmente son déficit de 1,3 milliard d’euros, ce qui le porte à 5,8 milliards d’euros. Ce chiffrage tient néanmoins compte des mesures d’économie contenues dans le présent PLFSS, dont le gel des pensions intégrées dans l’année blanche sur laquelle le Premier ministre s’est engagé à revenir. La trajectoire du régime général sera donc durablement déficitaire et pourtant, on peut lire dans le rapport de la Cour des comptes commandé par le Premier ministre sur la Situation financière du système de retraite sortie en février 2025 que : « Dans le cadre de la réduction gén
Amendement 910 — Financement de la sécurité sociale pour 2026
Référence : 910
Acte observé : Cosignataire
État officiel : Rejeté
Depuis plusieurs années la CNRACL subit un déficit structurel important, évalué par le COR dans son rapport de 2024 à 2,5 milliards (une fois les transferts interrégimes pris en compte) et à 10 milliards en 2030. De nombreuses solutions relativement insatisfaisantes ont été instaurées pour corriger cette trajectoire, comme l’augmentation importante des taux de cotisations CNRACL lors du précédent PLFSS, laquelle grève les comptes des collectivités et des hôpitaux déjà fortement impactés par les mesures budgétaires austéritaires et les externalités négatives macro‑économiques du budget présenté par le Gouvernement, dont les effets récessifs sont évalués à près de 0,8 point de PIB selon l’OFCE. Parmi les pistes envisageables et légitimes au rétablissement des comptes de la CNRACL, le rapport sur la Situation financière et perspective du système de retraites de la Cour des comptes sorti en février 2025 à la demande du Premier ministre souligne que la « CNRACL couvre, par ses seules cotisa
Amendement 909 — Financement de la sécurité sociale pour 2026
Référence : 909
Acte observé : Cosignataire
État officiel : Rejeté
L’article 28 du PLFSS vise à encadrer la durée maximale des arrêts de travail et à renforcer leur contrôle, en fixant notamment des plafonds par décret et en imposant de nouvelles contraintes administratives aux prescripteurs et aux assurés. Il s’inscrit dans une logique de renforcement du contrôle de la hausse des indemnités journalières. En effet, selon la DREES, les journées indemnisées sont en augmentation depuis 2019, puisqu’elles seraient passées de 2,3 % par an entre 2010 et 2019 à 3,9 % en moyenne pour la période 2019 2023, pour un coût estimé en 10,2 milliards en 2023, soit 6,3 % d’augmentation depuis 2019. Plusieurs facteurs expliquent cette augmentation. Il y a d’abord des facteurs démographiques, puisque, comme le soulignent la DREES et le Comité d’Alerte sur l’ONDAM, l’augmentation est due à deux classes d’âge bien définies, les jeunes et les travailleurs séniors : « Sur le champ du régime général de sécurité sociale, la croissance en volume des indemnités journalières en
Amendement 907 — Financement de la sécurité sociale pour 2026
Référence : 907
Acte observé : Cosignataire
Amendement 906 — Financement de la sécurité sociale pour 2026
Référence : 906
Acte observé : Cosignataire
État officiel : Rejeté
Dans le rapport Pour Nos Retraites sur les objectifs et les effets du projet de réforme des retraites commandés par l’ancien ministre du Travail M. Olivier Dussopt en prévision de l’examen du PLFRSS portant réforme du système de retraite, il est indiqué que : « Des hausses des taux de cotisation employeur de retraite de base seront mises en place pour les salariés du régime général (+ 0,12 point en 2024). Conformément à la volonté de ne pas augmenter le coût du travail, elles seront compensées par une baisse à due proportion du taux de cotisation AT‑MP. Cette mesure de transfert entre branches permettra ainsi d’augmenter de 1 Md € les recettes du système de retraite à l’horizon 2030. Elle se justifie par la situation excédentaire de la branche AT‑MP ces prochaines années : son solde prévisionnel s’établit en effet à 2,2 Md € en 2023, 2,6 Md € en 2024, 2,9 Md € en 2025 et 3,3 Md € en 2026. » Cette baisse de la cotisation AT‑MP de 0,12 point pour l’amener au taux moyen de 2,12 % en compe
Amendement 905 — Financement de la sécurité sociale pour 2026
Référence : 905
Acte observé : Cosignataire
État officiel : Rejeté
Selon la DREES, les journées indemnisées sont en augmentation depuis 2019, puisqu’elles seraient passées de plus 2,3 % par an entre 2010 et 2019 à plus 3,9 % en moyenne pour la période 2019 2023, pour un coût estimé en 10,2 milliards d’euros en 2023, soit 6,3 % d’augmentation depuis 2019. Plusieurs facteurs expliquent cette augmentation. Il y a d’abord des facteurs démographiques, puisque, comme le soulignent la DREES et le Comité d’Alerte sur l’ONDAM, l’augmentation est due à deux classes d’âge bien définies, les jeunes et les travailleurs séniors : « Sur le champ du régime général de sécurité sociale, la croissance en volume des indemnités journalières en 2024 (+ 3,9 points, contre + 3,6 points en valeur) dépasse celle qui pouvait être constatée en moyenne entre 2016 et 2019. Les deux classes d’âge extrêmes (les moins de 29 ans et les 60 ans et plus) contribuent pour plus de moitié à la hausse des dépenses ; c’est aussi pour ces deux classes d’âge que le nombre moyen de jours d’arrêt
Amendement 904 — Financement de la sécurité sociale pour 2026
Référence : 904
Acte observé : Cosignataire
État officiel : Rejeté
Selon la Cour des comptes, les pertes de recettes relatives aux compléments de salaires exonérés et non compensés s’élèvent à près de 19 milliards d’euros en 2023. Cela est dû à une baisse volontaire des taux de forfaits sociaux et à une accentuation des taux différenciés, notamment depuis la loi PACTE en 2019. Comme l’indique la Cour des comptes : « En conséquence, le taux de compensation des pertes de recettes de la Sécurité sociale a baissé de 43,5 % en 2018 à 35,6 % en 2023. (…) la Sécurité sociale ne récupère qu’à peine plus du tiers du manque à gagner qu’elle subit du fait des exemptions sur les compléments de salaire. ». Ces dispositions ont massivement contribué à la dégradation des comptes sociaux depuis 2019, puisque, comme l’indique la Cour, la perte de recette était en augmentation de 8 milliards entre 2018 et 2022, tandis que le déficit de la Sécurité sociale augmentait de 6 milliards dans le même temps. La dérive des comptes à laquelle nous assistons aujourd’hui est donc
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle