Fiche publique sourcée
Ronan Dantec
Conseiller communautaire — Metropole Nantes Metropole
Département : Loire-Atlantique (44)
Profession de l'information, des arts et des spectacles
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Ronan Dantec est un homme politique et écrivain français né le 5 août 1963 à Brest. Conseiller municipal et métropolitain de la ville de Nantes et de Nantes Métropole, il est élu sénateur de la Loire-Atlantique le 25 septembre 2011 et élu pour un second mandat le 24 septembre 2017. Il est vice-président de la commission de l'aménagement du territoire et du développement durable du Sénat. Militant écologiste et régionaliste breton, il participe à la formation des Verts et crée le groupe nantais en 1984. Il a été membre du parti Europe Écologie Les Verts jusqu'en 2019. Il est actuellement président de l'association Ensemble sur nos territoires (ESNT).
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3441589Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Ronan_DantecSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Ronan Dantec » — révision 236078278 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
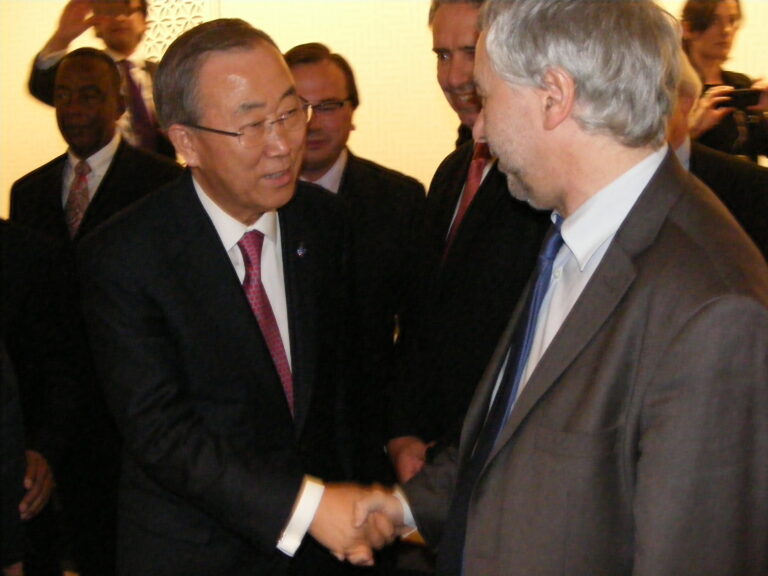
- Ronan Dantec avec Ban Ki-moon.jpg — Wikimedia Commons CC BY-SA 3.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Ronan Dantec — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Ronan DANTEC — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 26 janvier 2024
3 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2017 à 30 septembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 3 décembre 2023
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2016 à 31 décembre 2022.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nantes
Source officielleVoir la sourceLoire-Atlantique
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Ensemble, engagés pour nos territoires — 31,58 % des suffrages exprimés
- A vos côtés pour nos communes ! — 23,31 % des suffrages exprimés
- Unis pour tous nos territoires, du rural au littoral — 21,51 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (223)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 15 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
3 524 acte(s) correspondant aux filtres — page 90 sur 177. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement 118 — Lutte contre les fraudes sociales et fiscales
Référence : 118
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à supprimer l’article qui tend à doter France Travail de prérogatives particulièrement intrusives en matière de contrôle des allocataires. Sous couvert de lutte contre la fraude, cet article institue un dispositif de surveillance généralisée, qui évoque davantage une logique orwellienne qu’une politique publique équilibrée et proportionnée. Il prévoit tout d’abord de permettre aux agent·e·s de France Travail d’interroger les fichiers des compagnies aériennes, afin de vérifier la condition de résidence des personnes indemnisées au titre de l’assurance chômage. Une telle mesure, introduit un contrôle des déplacements individuels, au mépris du respect de la vie privée et de la libre circulation. L’accès à des données aussi sensibles, sans lien direct et avéré avec un soupçon de fraude, heurte de plein fouet les principes de nécessité et de proportionnalité exigés par le RGPD. L’article prévoit ensuite un droit de communication auprès des opérateurs de téléphonie
Amendement 117 — Lutte contre les fraudes sociales et fiscales
Référence : 117
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à garantir l’effectivité du droit de recours reconnu au titulaire du compte personnel de formation lorsqu’une contrainte est délivrée par la Caisse des dépôts et consignations. La procédure actuelle expose la personne concernée à des frais de justice ou de poursuite susceptibles de la dissuader d’exercer son droit d’opposition, notamment pour des montants modestes. Afin de prévenir cet effet dissuasif et de protéger les titulaires de bonne foi, le présent amendement consacre le principe de gratuité du recours et exclut la mise à leur charge de tout frais de poursuite ou de procédure. Il renforce ainsi l’équité et la sécurité juridique du dispositif tout en maintenant la possibilité de sanctionner les recours abusifs. Il s’agit d’un amendement de repli, car le GEST s’oppose en principe à toute reprise financière d’un droit personnel sans que le titulaire du CPF n’en ait tiré aucun bénéfice financier.
Amendement 116 — Lutte contre les fraudes sociales et fiscales
Référence : 116
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à renforcer les sanctions contre la fraude au travail dissimulé, et plus précisément à supprimer la possibilité pour un fraudeur de se voir appliquer une réduction de 10 points du taux de majoration, taux qui est appliqué aux cotisations sociales redressés par l’URSSAF ; cette réduction pouvant être accordée si les créances sont payées dans les 30 jours ou si un plan d’échelonnement est présenté à l’URSSAF et validé par cette dernière. Compte tenu de l’extrême difficulté à détecter la fraude aux cotisations, nous considérons qu’une entreprise fraudeuse doit payer l’ensemble des cotisations sociales majorées, sans réduction, d’autant qu’elle a la possibilité de présenter un plan d’échelonnement à l’URSSAF.
Amendement 115 — Lutte contre les fraudes sociales et fiscales
Référence : 115
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose d’augmenter les sanctions pour la fraude aux cotisations patronales. Selon une estimation du Haut Conseil du Financement de la Protection sociale (HCFiPS) de juillet 2024, la fraude (perte de recettes) pour les cotisations serait de 7,25 milliards d’euros par an (6,91 milliards pour les URSSAF et 0,34 milliard pour la branche autonomie). Pour le HCFiPS, cette estimation est un minorant, car ne prenant pas en compte les redressements comptables d’assiette de 4,6 milliards dont une partie est nécessairement intentionnelle. La nature et le montant des sanctions actuelles doivent être plus dissuasifs. Nous proposons donc d’augmenter les sanctions à l’encontre de la fraude aux cotisations. Cet amendement avait été adopté en séance à l’assemblée nationale lors de l’examen du projet de loi de financement de la sécurité sociale pour 2025 mais non retenu par le Gouvernement de Michel Barnier, lors de la transmission au Sénat.
Amendement 114 — Lutte contre les fraudes sociales et fiscales
Référence : 114
Acte observé : Cosignataire
État officiel : Rejeté
Les dispositions de cet article adopté en commission n’apparaissent ni proportionnées ni adaptées à l’objectif poursuivi. En effet, en prévoyant la suspension du tiers‑payant pour les assuré·e·s ayant commis une fraude, quelle qu’en soit la nature ou le montant, il instaure une sanction uniforme qui peut se révéler manifestement excessive. Une personne ayant commis une fraude pour un montant mineur pourrait ainsi se voir privée du bénéfice du tiers‑payant pour des dépenses bien plus importantes, comme une hospitalisation ou un traitement innovant particulièrement onéreux. Une telle mécanique méconnaît le principe de proportionnalité des sanctions, en rompant tout lien entre la gravité de la faute et l’ampleur de la conséquence. Par ailleurs, la suspension du tiers‑payant constitue une mesure de trésorerie plutôt qu’une véritable sanction. Elle ne remet pas en cause le droit au remboursement, mais seulement la possibilité de ne pas avancer les frais. L’assuré·e reste remboursé·e a poste
Amendement 113 — Lutte contre les fraudes sociales et fiscales
Référence : 113
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a été suggéré par le Conseil National de l’Ordre des Médecins. Le médecin peut refuser une mise sous objectifs car elle est souvent perçue comme une qualification implicite de fraude ou de faute, ce qui pose un problème de principe. De plus, la méthodologie de ces contrôles présente de nombreux biais structurels : (i) le délai entre la prescription et le contrôle fausse l’analyse de la pertinence médicale ; (ii) la typologie de la patientèle n’est pas toujours (ou difficilement) prise en compte ; (iii) les critères statistiques ne reflètent pas la complexité clinique. Le CNOM rappelle que la relation médecin‑patient repose sur la confiance, et qu’une approche purement quantitative du soin ne saurait se substituer à l’évaluation clinique lors de la relation de soins. Par ailleurs, une mise sous objectifs contrevient à l’obligation du médecin de délivrer des soins adaptés et de qualité en lien avec les besoins réels et l’état de santé du patient (article R4127‑32 du
Amendement 112 — Lutte contre les fraudes sociales et fiscales
Référence : 112
Acte observé : Cosignataire
Amendement 111 — Lutte contre les fraudes sociales et fiscales
Référence : 111
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement de repli vise à décomptabiliser du Compte professionnel de formation une pénalité qui sera fixée par décret. Toute autre disposition, comme le recouvrement financier direct, affaiblira le recours au droit à la formation car elle aurait certainement pour conséquence de dissuader d’engager un parcours de formation pour les personnes qui ont des craintes à passer des examens suite à un vécu d’échecs scolaires notamment. De plus, elle pénalisera financièrement ces dernières qui auront suivi les formations, satisfait à leur contrat de moyens de présence, et pour cela usé de leurs droits de formation ouverts par leur travail, anciennement libellés en heures de formation puis monétarisés. Il reste que c’est l’activité de travail qui crée le droit à formation. Tous les titulaires des comptes CPF ne sont pas égaux dans leur rapport aux examens et aux évaluations. Selon l’Observatoire sur la réussite en enseignement supérieur, l’anxiété de performance « souvent associée aux situat
Amendement 110 — Lutte contre les fraudes sociales et fiscales
Référence : 110
Acte observé : Cosignataire
État officiel : Rejeté
Par cet amendement, nous nous opposons à la mesure contenue dans cet article qui consiste à recouvrer le coût de la formation en l’absence de présentation à l’examen de la certification ou du bloc de compétences à la suite de la mobilisation des fonds du compte personnel de formation (CPF). Lorsque, sans motif légitime, le titulaire du compte ne se présente pas aux évaluations et épreuves d’examen prévues par le ministère ou l’organisme certificateur, l’action de formation n’est plus prise en charge et doit être remboursée. Cette disposition affaiblira le recours au droit à la formation, car elle aura certainement pour conséquence de dissuader d’engager un parcours de formation pour les personnes qui ont des craintes à passer des examens, suite à un vécu d’échecs scolaires notamment. De plus, elle pénalisera financièrement ces dernières qui auront suivi les formations, satisfait à leur contrat de moyens de présence, et pour cela usé de leurs droits de formation ouverts par leur travai
Amendement 109 — Lutte contre les fraudes sociales et fiscales
Référence : 109
Acte observé : Cosignataire
État officiel : Rejeté
Selon l’article 12 (alinéa 13) du présent projet de loi, est pénalisée toute manœuvre ayant pour objet ou pour effet de priver les victimes ou leurs ayants‑droits de leurs droits au titre du livre IV du code de la sécurité sociale, concernant les accidents du travail et maladies professionnelles. Nous soutenons cette mesure ; et pour s’assurer que les victimes ayants‑droits ne soient pas privé.e.s de leurs droits et lutter contre la sous‑déclaration des AT‑MP, il nous faut respecter les recommandations du rapport de 2024 « Estimation du coût réel, pour la branche maladie, de la sous‑déclaration des accidents du travail et des maladies professionnelles » de la commission instituée par l’article L. 176‑2 du code de la sécurité sociale. Cet amendement vise à transposer une des recommandations du rapport précité, à savoir, renforcer l’arsenal de contrôle et de sanction à la main des caisses primaires d’assurance maladie en permettant à Caisse nationale d’Assurance maladie d’exercer un
Amendement 108 — Lutte contre les fraudes sociales et fiscales
Référence : 108
Acte observé : Cosignataire
État officiel : Rejeté
Selon l’article 12 (alinéa 13) du présent projet de loi, est pénalisée toute manœuvre ayant pour objet ou pour effet de priver les victimes ou leurs ayants‑droits de leurs droits au titre du livre IV du code de la sécurité sociale, concernant les accidents du travail et maladies professionnelles. Nous soutenons cette mesure ; et pour s’assurer que les victimes ayants‑droits ne soient pas privé.e.s de leurs droits et lutter contre la sous‑déclaration des AT‑MP, il nous faut respecter les recommandations du rapport de 2024 « Estimation du coût réel, pour la branche maladie, de la sous‑déclaration des accidents du travail et des maladies professionnelles » de la commission instituée par l’article L. 176‑2 du code de la sécurité sociale. Cet amendement vise à transposer une des recommandations du rapport précité, à savoir, lancer des travaux sur les procédures déclaratives d’un AT‑MP, en lien avec la rédaction des certificats médicaux, afin de réduire le nombre de dossiers incomplets. N
Amendement 107 — Lutte contre les fraudes sociales et fiscales
Référence : 107
Acte observé : Cosignataire
État officiel : Rejeté
Le droit actuel permet à des employeurs coupables de fraude aux cotisations sociales de bénéficier sans paiement du redressement des cotisations dues, d’une attestation de paiement des cotisations par le simple fait de contester la notification par recours contentieux. Nous proposons donc que le refus de délivrance des attestations soit automatique dès lors qu’il existe une dette afférente à une verbalisation du cotisant au titre de toute fraude quand bien même un recours serait introduit. Cette attestation ne pourrait être remise seulement après le paiement des cotisations fraudées. Il s’agit de lutter contre le non‑paiement des cotisations, non seulement au titre du travail dissimulé mais aussi suite aux contrôles d’assiette.
Amendement 105 — Lutte contre les fraudes sociales et fiscales
Référence : 105
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à renforcer les garanties offertes aux assuré.e.s dans le cadre de la mise en œuvre du droit de communication prévu à l’article L. 114‑19 du code de la sécurité sociale. Instauré en 2008, ce droit permet aux agents des organismes de sécurité sociale de vérifier, auprès de tiers, les informations déclarées par les allocataires, assuré.e.s ou cotisant.e.s, sans que puisse leur être opposé le secret professionnel. Initialement encadré par des garanties strictes, ce dispositif a été progressivement étendu, notamment aux unions de recouvrement des cotisations de sécurité sociale et d’allocations familiales (URSSAF) et aux caisses générales de sécurité sociale (CGSS), puis serait élargi encore davantage, comme le propose le précédent article 10, aux caisses primaires d’assurance maladie (CPAM) et aux agent.e.s placé.e.s sous l’autorité de leurs directeurs. Compte tenu de la nature sensible des informations susceptibles d’être recueillies dans le cadre de cette proc
Amendement 104 — Lutte contre les fraudes sociales et fiscales
Référence : 104
Acte observé : Cosignataire
État officiel : Rejeté
L’extension du droit de communication aux agent·e·s dûment habilité·e·s placé·e·s sous l’autorité des directrices et directeurs comptables des organismes locaux de sécurité sociale répond à une volonté légitime de renforcer la lutte contre la fraude. Toutefois, une telle mesure doit s’accompagner de garanties suffisantes afin d’assurer la proportionnalité du dispositif, la protection des données personnelles et la préservation de la responsabilité hiérarchique. Le présent amendement vise ainsi à réserver l’exercice de ce droit aux seul.e.s agent·e·s ayant reçu une délégation expresse, tout en maintenant la responsabilité des directrices et directeurs sur les actes accomplis dans ce cadre. En premier lieu, la communication d’informations détenues par des tiers constitue une prérogative sensible, impliquant un accès à des données parfois confidentielles ou à caractère personnel. Il est donc essentiel de s’assurer que seules des personnes dûment habilitées, identifiées et formées puissent
Amendement 103 — Lutte contre les fraudes sociales et fiscales
Référence : 103
Acte observé : Cosignataire
État officiel : Rejeté
Cet article rendrait obligatoire, pour les entreprises de transport sanitaire et les taxis conventionnés avec l’Assurance maladie, l’équipement de leurs véhicules d’un dispositif de géolocalisation et d’un système électronique de facturation intégrée. Or, ces dispositions existent déjà dans les conventions nationales signées avec la CNAM. La convention‑cadre nationale des taxis conventionnés, approuvée par arrêté du 16 mai 2025, prévoit expressément que les entreprises devront être équipées d’un dispositif de géolocalisation et utiliser le Service Électronique de Facturation intégrée (SEFi) au plus tard le 1er janvier 2027. De même, les entreprises de transport sanitaire utilisent depuis le début des années 2000 le système SESAM‑Vitale, qui assure la facturation électronique de leurs prestations. Inscrire dans la loi des dispositions déjà couvertes par la voie conventionnelle, c’est court‑circuiter le dialogue conventionnel entre l’Assurance maladie et les professions concernées, au dé
Amendement 102 — Lutte contre les fraudes sociales et fiscales
Référence : 102
Acte observé : Cosignataire
État officiel : Rejeté
Face aux fraudes aux prestations de santé, il est nécessaire de mobiliser tous les acteurs, y compris les assuré.e.s lorsqu’ils et elles sont victimes d’usurpations d’identité ou témoins de pratiques frauduleuses de professionnel.le.s de santé. Le présent amendement vise à créer un système de signalement commun entre l’Assurance Maladie obligatoire (AMO) et les organismes complémentaires d’assurance maladie (OCAM), ouvert aux assuré.e.s, pour déclarer simplement toute fraude ou tentative de fraude les visant. L’objectif est double : faciliter les démarches des assuré.e.s (point d’entrée unique, accusé de réception, suivi) et renforcer les synergies AMO/AMC en matière de détection, instruction et traitement des alertes (croisement de données, réponses coordonnées). La mesure s’inscrit dans une recommandation du Rapport Charges et Produits 2026 de l’Assurance Maladie : « Favoriser les alertes de fraude par les assurés ». Le présent amendement a été suggéré par la Mutualité française.
Amendement 101 — Lutte contre les fraudes sociales et fiscales
Référence : 101
Acte observé : Cosignataire
État officiel : Rejeté
Les catégories de personnel des entreprises d’assurance, mutuelles ou unions susceptibles d’accéder aux données de santé à caractère personnel d’un assuré sont très étendues par cet article. En comparaison, du côté de l’assurance maladie, seuls les praticien.ne.s‑conseils et les personnels placés sous leur autorité ont accès à ces données. L’accès élargi et insuffisamment encadré aux données de santé porterait une atteinte disproportionnée au secret médical. Aussi, pour la préservation du secret médical, il convient que seuls les médecins, pharmacien.ne.s et dentistes conseils chargés du contrôle médical des organismes complémentaires et les personnels placés sous leur autorité exclusive peuvent avoir accès aux données personnelles de l’assuré et de ses ayants‑droit couverts par le contrat. Le présent amendement s’inspire d’une proposition de Mme Micouleau en commission, qui souhaitait restreindre l’accès aux seuls médecins, mais en y intégrant les suggestions des rapporteurs, qui ont
Amendement 74 — Lutte contre les fraudes sociales et fiscales
Référence : 74
Acte observé : Cosignataire
État officiel : Rejeté
En complément de amende administrative dont les montants prévus par l’article 8 ne possèdent pas un caractère suffisamment dissuasif, il convient de prévoir l’introduction d’une interdiction pour les plateformes de contracter avec de nouveaux exploitants pour une durée de 12 mois maximum en cas de manquement avéré au devoir de vigilance concernant le travail dissimulé ou l’emploi de salarié non autorisé à exercer une activité professionnelle sur le territoire français. Cet amendement vise à responsabiliser davantage les plateformes quant à leurs relations avec les sociétés “gestionnaires de flottes” ou de “rattachement” aux pratiques irrégulières. Près de la moitié des chauffeurs VTC travailleraient pour une société “rattachement”. Ces sociétés “écrans” qui récoltent le produit des courses et les reversent aux conducteurs auxquels ils ont recours en échange de services, permettent aux plateformes en ligne de pratiquer des prix de plus en plus agressifs. Aussi, le modèle économique des
Amendement 73 — Lutte contre les fraudes sociales et fiscales
Référence : 73
Acte observé : Cosignataire
État officiel : Rejeté
La fraude dans le secteur des VTC connaît un développement alarmant. Les pratiques frauduleuses se manifestent de différentes façons : présence de « faux professionnels » , sous‑location d’inscriptions au registre des exploitants de VTC, ou encore, généralisation de pratiques de « gestionnaires de flotte » ou du « rattachement ». A ce jour, ce sont 40 à 50 % des chauffeurs qui passent par ces sociétés de « rattachement » , ou sociétés « écrans ». Elles n’ont aucune existence juridique du point de vue de la réglementation des transports, sont créées pour des périodes très courtes, ont recours à des conducteurs qui ne sont pas enregistrés au registre des VTC, font des usurpations d’identités, du travail dissimulé, emploient des sans‑papiers. Elles empochent le produit des courses et les reversent aux conducteurs en prélevant une commission. Ces sociétés contournent ainsi toutes leurs obligations fiscales ou sociales, la réglementation du travail ou celle relative aux assurances. Cette fr
Contradiction entre les priorités européennes pour la COP et la décision française de diminuer l'aide publique au développement
Référence : 0521G
Acte observé : Questioner
État officiel : Réponse reçue
Réponse : non publiée dans la version contrôlée.
Thèmes : Environnement, Union européenne
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement ou organisme public local
conseiller communautaire
Metropole Nantes Metropole — Metropole Nantes Metropole
Titulaire — 1 juillet 2020 au 30 septembre 2023
Établissement public de l’État
senateur
Sénat — France
Titulaire — 1 octobre 2017 au 30 septembre 2023
Établissement ou organisme public local
conseiller municipal de nantes
Commune de Nantes — Nantes
Titulaire — 1 janvier 2016 au 31 décembre 2022
Cumul mensuel documenté — mandats électifs et fonctions publiques
3 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus intercommunaux et métropolitains
En coursConseiller communautaire
Metropole Nantes Metropole
Mandat depuis le 22 mars 2026
- Conseiller communautaire
Indemnité estimée — Conseiller communautaire1 150,95 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Plafond légal individuel applicable au simple conseiller communautaire ou métropolitain. Son versement n’est pas automatique : il dépend d’une délibération et, lorsqu’elle s’applique, de l’enveloppe indemnitaire du président et des vice-présidents.Élus municipaux et maires
En coursConseiller municipal
Nantes
Mandat depuis le 22 mars 2026
- Conseiller municipal
Indemnité estimée — Conseiller municipal246,63 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé. Dans les communes de 100 000 habitants et plus, le simple conseiller municipal peut recevoir une indemnité dans la limite légale et de l’enveloppe votée. Ailleurs, une délégation ou une délibération documentée reste nécessaire.Sénateurs
En coursSénateur
Loire-Atlantique
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 034,97 € / mois108 419,64 € / an
Total des indemnités estimé
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Historique des mandats
Afficher 8 événement(s)
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Groupe Écologiste - Solidarité et Territoires
Groupe politique ou parlementaire
- Groupe du RDSE
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe écologiste
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Liste divers gauche
Nuance électorale officielle
- Europe écologie les Verts
Nuance électorale officielle