
Fiche publique sourcée
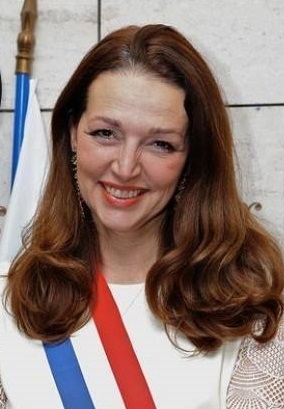
Valérie Boyer
Conseiller d’arrondissement — Marseille
Département : Bouches-Du-Rhône (13)
Profession intermédiaire de la santé et du travail social
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Valérie Boyer, née le 11 juin 1962 à Bourges (Cher), est une femme politique française. Membre de l'UMP puis des Républicains, cadre supérieur de la Sécurité sociale, elle est adjointe au maire de Marseille de 2008 à 2014, maire du sixième secteur de Marseille de 2014 à 2017, députée de 2007 à 2020 et sénatrice depuis 2020. Membre de La Droite populaire au début des années 2010.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q465989Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Valérie_BoyerSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
Mairie des 11-12 arrondissements
Boulevard Bouyala d'Arnaud
13012 Marseille
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Valérie Boyer » — révision 238277323 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Valérie Boyer.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Valérie Boyer — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Valérie BOYER — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 15 janvier 2021
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2012 à 31 décembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Marseille
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- À L'ÉCOUTE DES TERRITOIRES, AU SERVICE DES COMMUNES — 27,78 % des suffrages exprimés
- AU SERVICE DES COMMUNES POUR DÉFENDRE LES BOUCHES-DU-RHÔNE — 18,88 % des suffrages exprimés
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 16,01 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Olivier RIOULT — 49,59 % des suffrages exprimés
- Yannick OHANESSIAN — 36,09 % des suffrages exprimés
- Sylvain SOUVESTRE — 14,32 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 9 juin 2024 · Tour : 1 · Statut : Statut non précisé par la source
- LA FRANCE REVIENT ! AVEC JORDAN BARDELLA ET MARINE LE PEN — 31,37 % des suffrages exprimés
- BESOIN D'EUROPE — 14,60 % des suffrages exprimés
- RÉVEILLER L'EUROPE — 13,83 % des suffrages exprimés
Source : Ministère de l’intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 36,12 % des suffrages exprimés
- Pour un territoire solidaire, démocratique et écologique — 28,68 % des suffrages exprimés
- 13 AU COEUR — 15,63 % des suffrages exprimés
Source : Sénat.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (60)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 16 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 585 acte(s) correspondant aux filtres — page 41 sur 80. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement II-316 — Projet de loi de finances pour 2025
Référence : II-316
Acte observé : Cosignataire
Amendement II-129 — Projet de loi de finances pour 2025
Référence : II-129
Acte observé : Cosignataire
État officiel : Retiré
Le système très linéaire du barème et de l’ancienneté, critères sur lesquels repose une grande partie de la gestion des ressources humaines de l’Education nationale, conduit à la nomination des professeurs les moins formés, les moins chevronnés, les moins bien payés, les jeunes en somme, aux postes les plus difficiles. Autrement dit, il est institué un véritable bizutage institutionnel de jeunes professeurs, envoyés dans les établissements les plus difficiles, et ce au moment où ils entament leur carrière et leur vie professionnelle. En conséquence, nous assistons bien souvent impuissants à des rotations très fréquentes, aussi bien dans les établissements les plus difficiles que dans les territoires de grande ruralité, ainsi qu’une véritable crise des vocations, comme en témoignent les démissions massives des jeunes professeurs, les cas de dépression recensés et les places vacantes aux concours. Cet amendement propose donc de financer la mise en œuvre de contrats de missions, qui seron
Amendement II-128 — Projet de loi de finances pour 2025
Référence : II-128
Acte observé : Cosignataire
État officiel : Retiré
Les directrices et directeurs d’école ont de nombreuses responsabilités mais bénéficient parfois de trop peu de temps de moyens pour remplir l’ensemble des missions qui leur sont confiées. Les directeurs sont donc tiraillés entre les tâches quotidiennes et le pilotage pédagogique, les premières prenant le pas sur le second, au détriment du suivi des élèves, de l’enseignement et du pilotage pédagogique du projet d’école. Les inspecteurs d’académie finissent par avoir du mal à recruter des directeurs, tant la tâche est considérée comme ingrate, difficile et mal reconnue. Grâce à la proposition de loi créant la fonction de directeur d’école votée le 26 juin par l’Assemblée nationale, les décharges ont été amplifiées avec une refonte du calcul prenant en compte les spécificités des écoles et non plus en prenant le seul critère du nombre de classes. Toutefois, un certain nombre de directrices et directeurs d’école ne bénéficient toujours pas de décharge à temps plein, malgré une charge de t
Amendement I-1913 — Projet de loi de finances pour 2025
Référence : I-1913
Acte observé : Cosignataire
État officiel : Adopté
Afin de parfaire la déduction élevage adoptée en loi de finances pour 2024 et afin de renforcer cette mesure de soutien aux éleveurs qui subissent encore fortement les conséquences fiscales de la hausse de la valeur de leurs stocks d’animaux, l’article 18 propose l’introduction d’une provision comptable, déductible du résultat fiscal et de l’assiette sociale. En effet, les cas d’exception à la réintégration de la provision peuvent être complétés afin d’assurer le bon fonctionnement du dispositif. Par exemple, un exploitant se verrait actuellement contraint d’opérer la réintégration à chaque exercice en cas de sortie d’un animal de son cheptel, y compris lorsque cette sortie serait neutre en valeur globale de stock. Cette réintégration, avant l’expiration du délai de 6 ans, aurait non seulement pour conséquence de réduire l’efficacité du dispositif mais également d’affaiblir la trésorerie de l’exploitant. Ainsi, il est proposé de ne pas réintégrer la provision au cours de l’exercice de
Amendement I-118 — Projet de loi de finances pour 2025
Référence : I-118
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement a pour objet d’instaurer une simplification administrative des procédures fiscales permettant aux collectivités de ne plus être redevable de l’impôt qu’elles se payent à elle- même. Il ajoute un 15° alinéa au I de l’article 1382 du CGI, et prévoit une exonération de droit de taxe foncière sur les propriétés bâties de l’ensemble des locaux communaux et intercommunaux ou loués par la collectivité, et situé sur le territoire de la collectivité pour la part d’impôt qu’elle se paye à elle-même. Il ajoute également un 6° au II de l’article 1407 du CGI, et prévoit une exonération de droit de la taxe d’habitation sur les résidences secondaires et autres locaux meublés non affectés à l’habitation principale, de l’ensemble des locaux communaux et intercommunaux ou loués par la collectivité, et situé sur le territoire de la collectivité pour la part d’impôt qu’elle se paye à elle-même. Cette simplification administrative a un coût « nul » dans le budget
Amendement I-899 — Projet de loi de finances pour 2025
Référence : I-899
Acte observé : Cosignataire
État officiel : Non soutenu
Le présent amendement vise à revaloriser annuellement le plafond de la Taxe Additionnelle à la Taxe sur le Foncier Non-Bati (TATFNB, la taxe affectée pour frais de chambres d’agriculture) via son indexation sur l'indice des prix à la consommation (comme la TFNB) et, par conséquent, à relever le montant de taxe affectée aux Chambres d’agriculture pour 2025. La TATFNB étant principalement payée par les agriculteurs, cette mesure n’a pas d’impact budgétaire pour l’Etat. La TATFNB, taxe pour frais de chambres d’agriculture représente 40% des ressources financières du réseau des Chambres d’agriculture. C’est une ressource essentielle pour notre réseau afin de pouvoir mener à bien nos missions de service public. Grâce à la mobilisation des parlementaires, et après 10 ans de stagnation à 292 M€, des revalorisations de la TATFNB - de 3% en 2023 (300,8 M€) et de 7,1% (322 M€) en 2024 - ont été adoptées par les deux chambres du Parlement français. Ces revalorisations n'ont pas empêché le décroch
Amendement I-351 — Projet de loi de finances pour 2025
Référence : I-351
Acte observé : Cosignataire
État officiel : Adopté
Alors que le PLF 2025 prévoit une baisse massive inédite des ressources régionales de l’ordre de 1,3 Md€, cet amendement vise à accorder aux Régions la possibilité, au même titre que pour les véhicules hybrides, de pouvoir moduler les exonérations du tarif des cartes grises sur les véhicules électriques. Après avoir été la seule catégorie de collectivités à ne pas avoir retrouvé en 2021 et 2022 le niveau d’épargne brute constaté en 2019, la Cour des comptes a constaté « une situation financière en repli » pour les Régions « qui s’est dégradée en 2023 sous l’effet du ralentissement des produits et d’une accélération des charges de fonctionnement ». Les Régions ont ainsi vu leur épargne brute baisser de - 5,9 % en 2023, soit une diminution de - 400M€, et leur capacité de désendettement atteindre 6,1 ans, soit un niveau plus dégradé que celuiconstaté lors de la crise sanitaire.En effet, les recettes des collectivités régionales ont augmenté de seulement + 2,9 % en 2023, soit une progressi
Amendement I-356 — Projet de loi de finances pour 2025
Référence : I-356
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à supprimer la réforme du financement du CAS Facé car elle fragilise l’avenir de la distribution d’électricité dans les zones rurales, en remettant en cause le financement des travaux que réalisent aujourd’hui les syndicats d’énergie sur 75 % de notre territoire pour assurer la modernisation et la résilience des réseaux. En s’appuyant sur le risque juridique lié au droit européen mais dont il n’est en réalité nullement fait état dans l’évaluation préalable des articles du PLF pour 2025, qui ne mentionne qu’un objectif de « simplification du droit fiscal en vigueur », au demeurant infondé puisque la contribution actuelle versée par les gestionnaires des réseaux de distribution (GRD) d’électricité au CAS Facé et l’accise sur l’électricité ne reposent pas sur la même assiette d’imposition contrairement à ce qui affirmé, cette réforme entre de surcroît en contradiction avec le principe selon lequel tout service public industriel ou commercial est financé, non par une ta
Amendement I-1551 — Projet de loi de finances pour 2025
Référence : I-1551
Acte observé : Cosignataire
État officiel : Non soutenu
Le projet de loi de finances (PLF) pour 2025 prévoit actuellement une nouvelle réduction des ressources publiques affectées au réseau des Chambres de Commerce et d’Industrie (CCI). L’article 33 prévoit en effet une diminution du plafond de la taxe affectée au réseau des CCI (TCCI) de l’ordre de 40 millions d’euros, passant de 525 millions d’euros à 485 millions d’euros, soit une baisse de l’ordre de 8 % du montant annuel perçu par le réseau. Cette proposition contrevient à la trajectoire financière pluriannuelle définie par le Gouvernement, le Parlement et le réseau des CCI et entérinée dans la loi de finances initiale pour 2024. Cette trajectoire prévoyait en effet un maintien de la ressource fiscale affectée aux CCI à 525 millions d’euros jusqu’en 2027, en contrepartie d’un prélèvement sur les fonds de roulement du réseau à hauteur de 100 millions d’euros sur la même période et décliné comme suit : 40 millions d’euros prélevés en 2024, puis 20 millions d’euros prélevés en 2025, 2026
Texte parlementaire 173
Référence : 173
Acte observé : Cosigner
1
Amendement I-1484 — Projet de loi de finances pour 2025
Référence : I-1484
Acte observé : Cosignataire
État officiel : Adopté
L’article 132 de la loi de finances pour 2024 a créé un nouveau prélèvement sur recettes pour neutraliser les pertes budgétaires des collectivités concernées par l’élargissement des zones tendues (d’un peu plus de 1100 à près de 3700 communes selon le décret du 26 août 2023 d’application de l’article 73 de la LFI 2023). En effet, en zone tendue s’applique de droit la taxe « logement vacant » (TLV, perçue par l’État) et cela conduit corrélativement à la suppression de la taxe d’habitation sur les logements vacants (THLV) qui est perçue par les communes ou les EPCI l’ayant instituée. L’instauration de la majoration sur la taxe d’habitation des résidences secondaires (MajoTHRS) ne permet pas toujours de compenser la perte de THLV découlant de l’élargissement des zones tendues. Cet amendement vise à fusionner les deux taxes sur les logements vacants dans un souci de simplification et de lisibilité : les deux taxes ont le même objet (lutter contre la sous-occupation des logements en zone te
Réunion commune (Commission des affaires européennes, Commission des affaires étrangères, Commission des lois) - Audition de M. Didier-Roland Tabuteau
Acte observé : Participant
Réunion commune (Commission des affaires européennes, Commission des affaires étrangères, Commission des lois) - Réunion du 28/11/24
Acte observé : Participant
Réunion commune (Commission des affaires européennes, Commission des affaires étrangères, Commission des lois) - Etude annuelle du Conseil d'Etat sur la souveraineté - Audition de Didier-Roland Tabuteau
Acte observé : Participant
Amendement I-783 — Projet de loi de finances pour 2025
Référence : I-783
Acte observé : Cosignataire
État officiel : Adopté
L’amendement proposé vise à permettre un accès sans ambiguïté au nouveau dispositif de fiscalisation partielle des réintégrations de sommes déduites au titre de l’épargne de précaution. Il permet la réintégration des sommes déduites en cas de survenance des risques listés sans qu’il soit besoin d’établir un lien entre les dépenses professionnelles réalisées et le risque constaté. En effet, établir un lien direct entre l’utilisation de la somme réintégrée et le risque constaté relève d’une appréciation subjective qui place les exploitants dans une situation d’incertitude : il sera impossible d’établir ce lien dans de nombreux cas. Mais surtout, le but de cette disposition, qui consiste à alléger le poids de l’impôt et des cotisations sociales lors de la survenance d’aléas constatés de manière objective en améliorant la trésorerie des agriculteurs, ne serait pas atteint. Enfin, ajouter de la complexité au régime, désormais simple et compréhensible de la DEP, risque d’aboutir à son rejet
Amendement II-341 — Projet de loi de finances pour 2025
Référence : II-341
Acte observé : Auteur principal
État officiel : Adopté
Avec cet amendement adopté par notre commission, nous souhaitons doubler le concours de l’État au financement de la catégorie dite « aidée » des adhérents à la Caisse des Français de l’étranger (CFE). Un amendement identique a été voté par le Sénat l’an dernier, avec une sagesse de la commission et du Gouvernement, qui avait par surcroît accepté de lever le gage ; malheureusement, il n’a pas été retenu dans le texte final adopté selon la procédure du 49.3. La CFE est un organisme de droit privé chargé d’une mission de service public, dont la vocation est de proposer aux Français établis hors de France une protection sociale équivalente à celle dont ils bénéficieraient en France. Créée en 2002, la catégorie dite « aidée » regroupe ceux de nos compatriotes aux ressources les plus réduites. Ils bénéficient d’une adhésion à taux réduit – 210 euros par trimestre – le complément étant pris en charge par la CFE, avec un concours de l’État fixé depuis 2016 à 380 000 euros par une convention av
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Commission des affaires étrangères - Examen de rapports pour avis
Acte observé : Participant
Amendement I-117 — Projet de loi de finances pour 2025
Référence : I-117
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à étendre l’éligibilité au prêt à taux zéro à toutes les opérations neuves et anciennes sur l’ensemble du territoire, tant pour l’habitat collectif que pour l’habitat individuel pendant trois ans. Dans un contexte de crise du logement, nous proposons de revenir temporairement sur la réforme décidée l'année dernière ayant recentré le dispositif au détriment de certains territoires et des projets de maisons individuelles. Avec des taux de crédits immobiliers à plus de 3 %, le prêt à taux zéro est, pour beaucoup de Français modestes et de classes moyennes, un dispositif indispensable afin d’accéder à la propriété. Si le prêt à taux zéro contribue à renforcer l’offre de logements pour les Français dans un contexte de crise, il est également un outil utile pour l’activité des entreprises du secteur du bâtiment. Les derniers chiffres de la construction sont des plus alarmants. A fin juillet, sur un an, les ventes de maisons neuves étaient 60 % inférieures à la moyenne des
Amendement I-303 — Projet de loi de finances pour 2025
Référence : I-303
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement a pour objet d'étendre la latitude donnée aux régions pour fixer les tarifs de la taxe régionale sur l'immatriculation applicables aux véhicules en fonction de la source d'énergie de leur motorisation. En l'état actuel du droit, certaines exonérations ou réductions de taxe sont prévues en fonction de la source d'énergie du véhicule. Sont ainsi exonérés de plein droit les véhicules dont la source d'énergie est exclusivement l’électricité, l'hydrogène ou une combinaison des deux. Les véhicules hybrides et ceux fonctionnant au gaz naturel, au gaz de pétrole liquéfié ou au superéthanol E85 bénéficient, eux, d'une exonération facultative ou d'un demi-tarif, sur délibération des régions. Le présent amendement a pour objet de permettre aux régions de décider du niveau de taxation des véhicules dont la source d'énergie est exclusivement l'électricité ou l'hydrogène ou une combinaison des deux. En cohérence, il abroge le dispositif propre aux autres sources de motorisation
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale
Collectivité municipale non précisée — HATVP
Titulaire — 1 juillet 2017 à aujourd’hui
Établissement ou organisme public local
maire de secteur
Commune de secteur — secteur
Ancien titulaire — 1 avril 2014 au 31 juillet 2017
Établissement ou organisme public local
conseillere communautiare
Intercommunalité non précisée — HATVP
Ancien titulaire — 1 avril 2014 au 31 décembre 2020
Autre organisme public ou parapublic
PRESIDENTE DU GIP
VILLE DE MARSEILLE — Bouches-du-Rhône(13)
Titulaire — 1 avril 2013 au 30 avril 2014
Établissement public de l’État
depute
Assemblée nationale — France
Ancien titulaire — 1 janvier 2012 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Marseille
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Sénateurs
En coursSénateur
Bouches-Du-Rhône
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES
Liste électorale
- Liste union de la droite
Nuance électorale officielle