
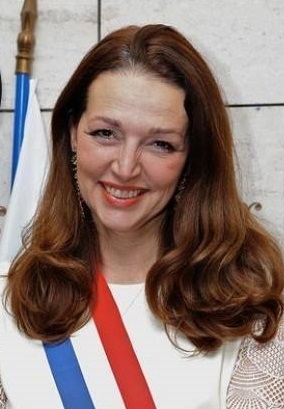
Fiche publique sourcée
Valérie Boyer
Conseiller d’arrondissement — Marseille
Département : Bouches-Du-Rhône (13)
Profession intermédiaire de la santé et du travail social
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Valérie Boyer, née le 11 juin 1962 à Bourges (Cher), est une femme politique française. Membre de l'UMP puis des Républicains, cadre supérieur de la Sécurité sociale, elle est adjointe au maire de Marseille de 2008 à 2014, maire du sixième secteur de Marseille de 2014 à 2017, députée de 2007 à 2020 et sénatrice depuis 2020. Membre de La Droite populaire au début des années 2010.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q465989Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Valérie_BoyerSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
Mairie des 11-12 arrondissements
Boulevard Bouyala d'Arnaud
13012 Marseille
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Valérie Boyer » — révision 238277323 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Valérie Boyer.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Valérie Boyer — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Valérie BOYER — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 15 janvier 2021
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2012 à 31 décembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Marseille
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- À L'ÉCOUTE DES TERRITOIRES, AU SERVICE DES COMMUNES — 27,78 % des suffrages exprimés
- AU SERVICE DES COMMUNES POUR DÉFENDRE LES BOUCHES-DU-RHÔNE — 18,88 % des suffrages exprimés
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 16,01 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Olivier RIOULT — 49,59 % des suffrages exprimés
- Yannick OHANESSIAN — 36,09 % des suffrages exprimés
- Sylvain SOUVESTRE — 14,32 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 9 juin 2024 · Tour : 1 · Statut : Statut non précisé par la source
- LA FRANCE REVIENT ! AVEC JORDAN BARDELLA ET MARINE LE PEN — 31,37 % des suffrages exprimés
- BESOIN D'EUROPE — 14,60 % des suffrages exprimés
- RÉVEILLER L'EUROPE — 13,83 % des suffrages exprimés
Source : Ministère de l’intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 36,12 % des suffrages exprimés
- Pour un territoire solidaire, démocratique et écologique — 28,68 % des suffrages exprimés
- 13 AU COEUR — 15,63 % des suffrages exprimés
Source : Sénat.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (60)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 16 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 585 acte(s) correspondant aux filtres — page 42 sur 80. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-614 — Projet de loi de finances pour 2025
Référence : I-614
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à octroyer une dotation exceptionnelle de 50 millions d’euros à la collectivité de Corse afin de ne pas mettre à mal le service public de transport aérien et maritime de l’île et de réindexer structurellement son montant selon l’inflation. En effet, depuis 2009, le montant de la dotation de continuité territoriale perçue par la collectivité de Corse a été figée et n’évolue plus selon l'inflation. Ce gel affecte d’autant plus les ressources de la collectivité de Corse que les coûts d’exploitation du service public de transport maritime et aérien ont fortement augmenté à la suite notamment de l’inflation née du conflit ukrainien et de l’explosion des prix du carburant. Ce sont les raisons pour lesquelles, face à ce contexte d’inflation, la loi de finances pour 2024 a majoré, de manière exceptionnelle, la dotation de continuité territoriale à hauteur de 40 M€, après une aide exceptionnelle de 33 M€ prévue par la loi de finances rectificative
Amendement I-355 — Projet de loi de finances pour 2025
Référence : I-355
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à la création d’un crédit d’impôt mécanisation collective à budget constant par remodelage de la fiscalité favorisant le suréquipement individuel. Depuis 1979, les exploitants agricoles bénéficient d’une exonération des plus-values réalisées à l’occasion de la cession de matériels agricoles.Ce dispositif fiscal actuel vise de facto à favoriser la consommation individuelle de machines agricoles. En revanche, il n’existe pas de dispositif fiscal d’incitation, telle une exonération fiscale ou une réduction d’impôt, lorsque les exploitants agricoles décident de se regrouper en coopérative pour acheter et mutualiser l’utilisation de ces matériels agricoles. La fiscalité aujourd’hui n’est donc ni orientée sur la compétitivité, ni sur la sobriété des exploitations agricoles en matière d'agro équipements. Or l’axe du Gouvernement de répondre au double enjeu écologique et financier doit inciter les pouvoirs publics à privilégier la mutualisation des matériels et ainsi limite
Séance plénière - Explications de vote sur l'ensemble
Acte observé : Participant
Amendement I-1540 — Projet de loi de finances pour 2025
Référence : I-1540
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à introduire une exonération de taxe foncière sur les propriétés non bâties (TFPNB) temporaire, d’une durée de 10 ans, en cas de réunion de petites parcelles, afin de limiter le morcellement et de dynamiser la gestion forestière. Seulement 58 % de la croissance biologique des arbres est prélevée chaque année en forêt privée, à cause du morcellement de la propriété, qui rend techniquement plus difficile et économiquement moins rentable la gestion forestière. C’est pourquoi, dans la lignée du rapport de Mme Bareau et de M. Jarlier, « Mobiliser les propriétaires forestiers » (action 11), il est proposé d’inciter fiscalement à la réunion de parcelles boisées (inférieures à 10 hectares, pour ne pas créer d’effet d’aubaine). Le coût estimé de cette dépense fiscale serait de 500 000 à 1 M€ par an, si 0,5 % des 17 millions de parcelles non bâties correspondant à de la forêt privée (12,5 millions d’hectares) était fusionné.
Amendement I-789 — Projet de loi de finances pour 2025
Référence : I-789
Acte observé : Cosignataire
État officiel : Tombé
L’objet de cet amendement est de permettre la prorogation du crédit d’impôt remplacement pour une durée d’un an soit, jusqu’au 31 décembre 2025. En effet, le crédit d’impôt remplacement doit constituer un véritable levier pour le renouvellement des générations en agriculture, l’attractivité des métiers agricoles, et le bien-être des acteurs agricoles. Ce crédit d’impôt, actuellement en vigueur jusqu’au 31 décembre 2024, a permis de démocratiser le recours au remplacement pour congés chez les agriculteurs. La succession de crises économiques, sociales, sanitaires, et climatiques que subit l’agriculture française, également confrontée à un enjeu démographique de renouvellement des générations, doit amener à la prorogation de ce crédit d’impôt et à son renforcement. L’ouverture du crédit d’impôt à la maladie, à l’accident du travail et à la formation avec seulement 3 jours supplémentaires ne doit pas occulter l’objectif initial de permettre aux exploitants agricoles d’avoir des temps de r
Amendement I-1538 — Projet de loi de finances pour 2025
Référence : I-1538
Acte observé : Cosignataire
État officiel : Adopté
Le Gouvernement a confirmé l’extinction du dispositif « Pinel » au 31 décembre 2024. Concrètement, pour profiter de la réduction d’impôt sur le revenu associée, les acquéreurs doivent signer un acte authentique chez le notaire avant le 31 décembre. Une mesure transitoire apparaît toutefois nécessaire afin : - De ne pas mettre en péril des programmes immobiliers en cours de commercialisation ; - D’accorder un peu de flexibilité à ceux qui auraient entamé les démarches pour bénéficier de ce dispositif avant sa fin ; - De s’adapter à un contexte conjuguant allongement des délais de commercialisation et explosion de la tension locative dans les zones tendues éligibles au dispositif. Le présent amendement proroge donc la date limite d’acquisition de trois mois. Ceci afin de permettre aux futurs propriétaires de finaliser l’achat auprès du notaire jusqu’au 31 mars 2025, à condition d’avoir enregistré la réservation du logement au 31 décembre 2024.
Amendement I-613 — Projet de loi de finances pour 2025
Référence : I-613
Acte observé : Cosignataire
État officiel : Adopté
Le protocole État-Régions en faveur des formations sanitaires et sociales signé 14 mars 2022 a acté la nécessité de pérenniser les créations de places au sein des instituts de formation sanitaire et sociale prévues dans le cadre du Ségur de la Santé. Ce protocole a par ailleurs arrêté le principe d’un financement comprenant, outre ces créations de places, l’impact des mesures salariales prévues dans le cadre du Ségur de la santé et une participation à l’effort d’investissement. Les lois de finances pour 2023 et 2024 ont ainsi alloué aux Régions les financements prévus par le protocole précité. Dans ce cadre, cet amendement propose, conformément au protocole signé entre l’État et les Régions et au tableau des transferts financiers de l’État aux collectivités territoriales annexé au PLF 2025, un versement pérenne à hauteur de 273,1 M€ à compter de l’année 2025.
Amendement I-299 — Projet de loi de finances pour 2025
Référence : I-299
Acte observé : Cosignataire
État officiel : Rejeté
Depuis le 1er janvier 2023, les taux de la taxe foncière sur les propriétés bâties et de la taxe d'habitation sur les résidences secondaires et autres locaux meublés non affectés à l'habitation principale doivent varier dans la même proportion. Cette disposition est particulièrement pénalisante pour les communes littorales qui souhaitent se donner le moyen de fixer sur leur territoire de nouvelles familles. Les foyers modestes propriétaires de leur logement seraient en effet lourdement pénalisés si ces communes devaient augmenter le taux de la taxe habitation sur les résidences secondaires car il faudrait alors aussi augmenter la taxe sur le foncier bâti. Afin de permettre à de nombreuses communes du littoral, confrontées à des difficultés budgétaires qui ne cessent de s’aggraver, de pouvoir augmenter les recettes fiscales de leur commune sans alourdir la charge de la taxe sur le foncier bâti, cet amendement, déjà adopté par le Sénat l'an dernier lors de l'examen du projet de loi de fi
Amendement I-787 — Projet de loi de finances pour 2025
Référence : I-787
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement vise à améliorer les conditions de transmission à titre gratuit des exploitations agricoles familiales en alignant les règles de fiscalité appliquées en cas de transmission des terres agricoles sur celles du pacte Dutreil pour ce qui concerne les entreprises familiales -exonération à hauteur de 75 % de la valeur de l’entreprise ou des titres de société et sans plafond. En effet, le foncier n’est le plus souvent pas inscrit au bilan de l’exploitation agricole, sans quoi les transmissions seraient trop onéreuses pour les donataires, héritiers ou légataires. Rendue nécessaire par la nécessité de transmettre les exploitations, cette pratique prive ces dernières du bénéfice de l’abattement sur les terres agricoles qui demeurent pourtant l’outil de production principal de l’exploitant. Aussi, un traitement fiscal identique de l’ensemble des éléments de l’exploitation parait opportun afin d’ouvrir le bénéfice de l’avantage fiscal aux terres agricoles, indissociables de l
Amendement I-1537 — Projet de loi de finances pour 2025
Référence : I-1537
Acte observé : Cosignataire
État officiel : Retiré
Afin de relancer rapidement la commercialisation des logements neufs ou réhabilités à neuf (stock des logements neufs invendus compris), cet amendement facilite les donations pour achat de logement neuf. Il s’agit d’une mesure temporaire, relative à la crise actuelle du logement. Cette mesure permet de soutenir, pendant une période transitoire, le marché du logement, en accession, comme en location. Un cumul est possible avec l’exonération de droit commun (exonération des droits de mutation à titre gratuit en cas de donation de 100 000 € tous les 15 ans). L'application de cette mesure est subordonnée au respect de l’engagement d’affecter le bien à un usage de résidence principale de l’occupant pendant une période minimale de six ans. Cette exonération exceptionnelle n’est accordée qu’une seule fois au cours de l’année 2025 et est plafonnée à 150 000 € par part reçue par chaque donataire.
Amendement I-624 — Projet de loi de finances pour 2025
Référence : I-624
Acte observé : Cosignataire
État officiel : Rejeté
Face aux défis du réchauffement climatique et de multiplication des risques, les services d’incendie et des secours sont de plus en plus sollicités et le seront encore davantage. Il est donc indispensable de faciliter et optimiser leur financement, assuré à hauteur de 60% par les Départements. Ces derniers bénéficient au titre du financement des SDIS d’une fraction de taxe spéciale sur les conventions d’assurance (TSCA), mais leur contribution est plus de deux fois supérieure aux montants ainsi perçus. Le programme P162 (mission sécurité – Sécurité civile), de son côté, prévoit une dotation de soutien à l’investissement des SDIS dont l’enveloppe n’est pas pérenne et ne permet, de ce fait, aucune projection. Pour faire face aux investissements à venir, les moyens doivent être durablement augmentés, d’autant que les Départements font face à des difficultés financières majeures, subissant une chute de leurs recettes et une augmentation de leurs dépenses de solidarité. Afin d’augmenter l’e
Amendement I-116 — Projet de loi de finances pour 2025
Référence : I-116
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement propose une simplification administrative importante pour les particuliers et les entreprises artisanales du bâtiment. Actuellement, l’application de la TVA au taux réduit de 5,5% pour les travaux de rénovation énergétique et de 10% pour les travaux de rénovation de locaux d’habitation achevés depuis plus de deux ans, nécessite la remise par le client d’attestations CERFA. Or, ces formalités s’avèrent trop complexes pour les clients et trop lourdes pour les entreprises artisanales qui doivent les collecter auprès des clients et s’assurer de leur exactitude. Le présent amendement s’inscrit donc dans le cadre de la réduction du nombre de CERFA et de la simplification de la vie des entreprises en remplaçant ces attestations par une mention sur la facture ou le devis signés.
Amendement I-357 — Projet de loi de finances pour 2025
Référence : I-357
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement vise à supprimer la réforme du financement du CAS Facé car elle fragilise l’avenir de la distribution d’électricité dans les zones rurales, en remettant en cause le financement des travaux que réalisent aujourd’hui les syndicats d’énergie sur 75 % de notre territoire pour assurer la modernisation et la résilience des réseaux. En s’appuyant sur le risque juridique lié au droit européen mais dont il n’est en réalité nullement fait état dans l’évaluation préalable des articles du PLF pour 2025, qui ne mentionne qu’un objectif de « simplification du droit fiscal en vigueur » au demeurant infondé puisque la contribution actuelle versée par les gestionnaires des réseaux de distribution (GRD) d’électricité au CAS Facé et l’accise sur l’électricité ne reposent pas sur la même assiette d’imposition contrairement à ce qui est affirmé, cette réforme entre de surcroît en contradiction avec le principe selon lequel tout service public industriel ou commercial est financé, non par une
Amendement I-1068 — Projet de loi de finances pour 2025
Référence : I-1068
Acte observé : Cosignataire
État officiel : Rejeté
Il est proposé d'étendre aux investisseurs particuliers le régime du Logement Locatif Intermédiaire (LLI) promu par le gouvernement auprès des investisseurs institutionnels. Cette mesure réduira le déficit de logements et diversifiera l'offre pour répondre aux divers besoins de la population. Depuis 40 ans, les investisseurs privés ont contribué de manière significative à la construction de logements intermédiaires, en particulier sur les zones locatives les plus tendues. Il est ainsi proposé d’étendre la LLI aux particuliers en appliquant : une TVA réduite à 10% pour les investisseurs particuliers en VEFA, s'engageant à une location nue de longue durée. l'exonération de la taxe foncière sur les propriétés bâties pendant les vingt premières années suivant l'achèvement. une déduction annuelle basée sur un amortissement sur 20 ans, encourageant ainsi une détention longue et la mise à disposition de biens pour la location résidentielle. Ces mesures de simple alignement sur le disposit
Amendement I-625 — Projet de loi de finances pour 2025
Référence : I-625
Acte observé : Cosignataire
État officiel : Rejeté
Face aux défis du réchauffement climatique et de multiplication des risques, les services d’incendie et des secours (SDIS) sont de plus en plus sollicités et le seront encore davantage. Pour augmenter leurs moyens, l’une des possibilités est d’augmenter la taxe spéciale sur les conventions d’assurance (TSCA), dont ils bénéficient. En effet, leur financement est assuré à hauteur de 60% par les Départements, mais ces derniers contribuent déjà pour des montants deux fois supérieurs à la fraction de TSCA qui leur est dédiée. C’est pourquoi le présent amendement prévoit de passer cette taxe à un taux de 19% (au lieu de 18 % actuellement) pour les assurances facultatives contre les risques de toute nature relatifs aux véhicules terrestres à moteur. Afin qu’elle ne se répercute pas sur les assurés, cette hausse devra en responsabilité être compensée par les compagnies d’assurance. L’intervention décisive des sapeurs-pompiers limite les dégâts, et donc les dépenses des compagnies d’assurance.
Amendement I-623 — Projet de loi de finances pour 2025
Référence : I-623
Acte observé : Cosignataire
État officiel : Tombé
La loi de finances initiale pour 2024 a créé une taxe sur l'exploitation des infrastructures de transport de longue distance. Les 600 millions de rendement estimés pour cette nouvelle taxe devaient être essentiellement affectés au ferroviaire, un douzième étant affecté aux collectivités à compétences départementales, et un autre douzième aux collectivités communales et intercommunales. Cet amendement propose de réévaluer cette affectation, en portant à un tiers la part du produit redirigé vers les Départements, qui gèrent 380 000 kilomètres de routes. En effet, la route ne doit pas être négligée dans la chaîne des mobilités, les différents modes de transports étant complémentaires et de nombreux territoires n’ayant pas d’alternative à la route. L’infrastructure routière supporte globalement aujourd’hui près de 90% de la mobilité des personnes et des biens et continuera à tenir cette place dans l’avenir. Elle joue donc un rôle déterminant pour décarboner les mobilités. Elle nécessite de
Commission des affaires européennes - Réunion à Berlin en format triangle de Weimar
Acte observé : Participant
Amendement 5 — Finances de fin de gestion pour 2024
Référence : 5
Acte observé : Cosignataire
État officiel : Retiré
Le 25 juin dernier, un accord a été agréé par le Gouvernement afin d’étendre la prime « Ségur » à l’ensemble des professionnels non concernés dans le secteur sanitaire, social et médico-social privé à but non lucratif. Validée dans un temps record à quelques jours des élections législatives, cette décision aurait dû faire l’objet d’un accord politique en comité des financeurs, instance qui réunit l’État et les départements, pour s’assurer de sa soutenabilité financière. Or, ces derniers n’ont pas été concertés en amont dans ce cadre, contrairement à l’engagement pris et renouvelé depuis 2022.Les départements s’accordent avec les acteurs du secteur médico-social sur la nécessité de rendre les métiers plus attractifs pour susciter des vocations, ce qui passe notamment par des mesures de revalorisations légitimes pour les salaires les plus bas. Toutefois ils ne peuvent, dans l’état actuel de leurs finances, en supporter les conséquences annoncées, à hauteur de 170 millions d’euros en anné
Amendement 6 — Finances de fin de gestion pour 2024
Référence : 6
Acte observé : Cosignataire
État officiel : Retiré
Le 25 juin dernier, un accord a été agréé par le Gouvernement afin d’étendre la prime « Ségur » à l’ensemble des professionnels non concernés dans le secteur sanitaire, social et médico-social privé à but non lucratif. Validée dans un temps record à quelques jours des élections législatives, cette décision aurait dû faire l’objet d’un accord politique en comité des financeurs, instance qui réunit l’État et les départements, pour s’assurer de sa soutenabilité financière. Or, ces derniers n’ont pas été concertés en amont dans ce cadre, contrairement à l’engagement pris et renouvelé depuis 2022.Les Départements s’accordent avec les acteurs du secteur médico-social sur la nécessité de rendre les métiers plus attractifs pour susciter des vocations, ce qui passe notamment par des mesures de revalorisations légitimes pour les salaires les plus bas. Toutefois ils ne peuvent, dans l’état actuel de leurs finances, en supporter les conséquences annoncées, à hauteur de 170 millions d’euros en anné
Amendement I-1483 — Projet de loi de finances pour 2025
Référence : I-1483
Acte observé : Cosignataire
État officiel : Adopté
L’accession sociale à la propriété, qui vise à permettre aux ménages aux revenus modestes d’acheter leur résidence principale et de devenir propriétaire à des conditions avantageuses, semble aujourd’hui en panne : le taux de propriétaires occupants, de 57,4 % en 2022, ne progresse plus depuis dix ans, alors qu’environ 80 % des Français sont ou souhaitent devenir propriétaires de leur logement. Ainsi, malgré la difficulté croissante pour les ménages, notamment les plus modestes, d’obtenir des prêts bancaires, la propriété reste un objectif attractif pour de nombreux Français alors que le marché locatif ne peut absorber seul la forte augmentation de la demande. Pour répondre à cette urgence, le bail réel solidaire (BRS) est un dispositif prometteur, sous condition de ressources, qui permet de développer une offre de logements en accession sociale pérenne. En effet, ce dispositif permet à des ménages d’accéder à la propriété à des prix 30 à 50 % plus faibles que sur le marché. Afin d’accé
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale
Collectivité municipale non précisée — HATVP
Titulaire — 1 juillet 2017 à aujourd’hui
Établissement ou organisme public local
maire de secteur
Commune de secteur — secteur
Ancien titulaire — 1 avril 2014 au 31 juillet 2017
Établissement ou organisme public local
conseillere communautiare
Intercommunalité non précisée — HATVP
Ancien titulaire — 1 avril 2014 au 31 décembre 2020
Autre organisme public ou parapublic
PRESIDENTE DU GIP
VILLE DE MARSEILLE — Bouches-du-Rhône(13)
Titulaire — 1 avril 2013 au 30 avril 2014
Établissement public de l’État
depute
Assemblée nationale — France
Ancien titulaire — 1 janvier 2012 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Marseille
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Sénateurs
En coursSénateur
Bouches-Du-Rhône
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES
Liste électorale
- Liste union de la droite
Nuance électorale officielle