
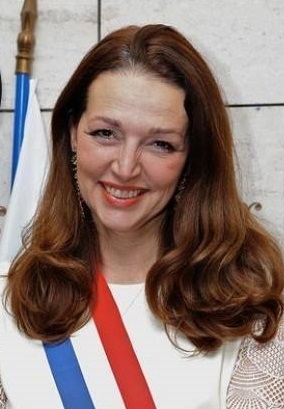
Fiche publique sourcée
Valérie Boyer
Conseiller d’arrondissement — Marseille
Département : Bouches-Du-Rhône (13)
Profession intermédiaire de la santé et du travail social
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Valérie Boyer, née le 11 juin 1962 à Bourges (Cher), est une femme politique française. Membre de l'UMP puis des Républicains, cadre supérieur de la Sécurité sociale, elle est adjointe au maire de Marseille de 2008 à 2014, maire du sixième secteur de Marseille de 2014 à 2017, députée de 2007 à 2020 et sénatrice depuis 2020. Membre de La Droite populaire au début des années 2010.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q465989Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Valérie_BoyerSource collaborative confirméeVérifié le 28 septembre 2026Permanence locale publiée
Permanence parlementaire
Mairie des 11-12 arrondissements
Boulevard Bouyala d'Arnaud
13012 Marseille
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Valérie Boyer » — révision 238277323 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Valérie Boyer.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Valérie Boyer — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de Mme Valérie BOYER — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 15 janvier 2021
6 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2012 à 31 décembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Marseille
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceBouches-Du-Rhône
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 27 septembre 2026 · Tour : 1 · Statut : Élu à ce tour
- À L'ÉCOUTE DES TERRITOIRES, AU SERVICE DES COMMUNES — 27,78 % des suffrages exprimés
- AU SERVICE DES COMMUNES POUR DÉFENDRE LES BOUCHES-DU-RHÔNE — 18,88 % des suffrages exprimés
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 16,01 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 22 mars 2026 · Tour : 2 · Statut : Élu à ce tour
- Olivier RIOULT — 49,59 % des suffrages exprimés
- Yannick OHANESSIAN — 36,09 % des suffrages exprimés
- Sylvain SOUVESTRE — 14,32 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 9 juin 2024 · Tour : 1 · Statut : Statut non précisé par la source
- LA FRANCE REVIENT ! AVEC JORDAN BARDELLA ET MARINE LE PEN — 31,37 % des suffrages exprimés
- BESOIN D'EUROPE — 14,60 % des suffrages exprimés
- RÉVEILLER L'EUROPE — 13,83 % des suffrages exprimés
Source : Ministère de l’intérieur.
Date du scrutin : 27 septembre 2020 · Tour : 1 · Statut : Élu à ce tour
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES — 36,12 % des suffrages exprimés
- Pour un territoire solidaire, démocratique et écologique — 28,68 % des suffrages exprimés
- 13 AU COEUR — 15,63 % des suffrages exprimés
Source : Sénat.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (60)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 1 octobre 2020 au 16 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 585 acte(s) correspondant aux filtres — page 43 sur 80. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1912 — Projet de loi de finances pour 2025
Référence : I-1912
Acte observé : Cosignataire
État officiel : Rejeté
En cas d’abattage du troupeau à la suite d’une crise sanitaire, il est proposé par le présent amendement de ne pas rapporter la provision sur l’exercice d’abattage des animaux (exercice de sortie des animaux). En effet, l’exploitant subissant la perte de ses animaux pourra difficilement supporter le poids fiscal de la réintégration de cette provision et n’aura pas les moyens de reconstituer son troupeau. Cette provision devra être réintégrée au bout du 6ème exercice par principe.
Amendement I-786 — Projet de loi de finances pour 2025
Référence : I-786
Acte observé : Cosignataire
État officiel : Rejeté
L'amendement a pour objet une répartition du bénéfice de l’exonération de la taxe foncière sur les propriétés non-bâties afférente aux terres agricoles, entre bailleur et preneur. La taxe foncière sur les propriétés non-bâties afférente aux terres agricoles et due par le propriétaire des terrains fait l’objet d’une exonération de 20% conformément aux dispositions de l’article 1394 B bis du CGI. Cette exonération bénéficie intégralement au preneur quand les terres sont mises à bail. L’article L.415-3 du code rural et de la pêche maritime prévoit actuelle une répartition de la manière suivante entre le bailleur et le preneur : - Lorsque qu’une part inférieure ou égale à 20% de la TFNB est à la charge du preneur, le bailleur réduit le montant du fermage le montant dû ; - Lorsque qu’un pourcentage supérieur à 20% de la TFNB est à la charge du preneur, il rembourse au bailleur la fraction due. La méthode de calcul de ce montant permettant de répercuter l’exonération de 20% sur le montant de
Amendement I-784 — Projet de loi de finances pour 2025
Référence : I-784
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose d’élargir le champ d’application du dispositif de réintégration partielle à 70 % des sommes aux aléas économiques qui peuvent frapper les exploitants agricoles, ce qui permettra d’accroître l’efficacité du dispositif d’exonération partielle. Ce dispositif de réintégration partielle mis en place dans le cadre de la présente loi de finances permet de renforcer l’efficacité de la déduction pour épargne de précaution lors de la survenance de risques sanitaires, naturels ou climatiques. Cependant, les agriculteurs subissent également les conséquences de risques économiques (méventes, variation des cours de leurs productions, hausses de leurs charges d’approvisionnement…) pour la survenance desquels ils ne bénéficient pas de ce nouveau dispositif. Pourtant, ces aléas ont un impact majeur sur les exploitations.
Amendement I-788 — Projet de loi de finances pour 2025
Référence : I-788
Acte observé : Cosignataire
État officiel : Retiré
L'amendement vise à mettre en place une exonération totale d’imposition des indemnités perçues par les exploitants lors de crises sanitaires. En effet, les exploitations agricoles en élevage font face depuis déjà plusieurs années à une succession de crises sanitaires (épizootie, MHE, tuberculose…) qui mettent ainsi en danger de nombreuses entreprises contraintes notamment d’envisager le pire à savoir, la cessation d’activité. Si les exploitants, victimes de ces crises sanitaires, sont indemnisés à hauteur de leur perte, il n’en demeure pas moins que ces indemnités restent imposées au plan fiscal, ce qui freine considérablement la renaissance de leurs exploitations. Le dispositif fiscal visé à l’article à 750 A du CGI permettant d’étaler sur plusieurs années l’imposition du montant de l’indemnité est une mesure efficace mais elle n’est plus suffisante au regard de l’urgence de la situation. Ainsi, il est proposé de soulager la trésorerie des exploitants en exonérant totalement les indem
Amendement I-353 — Projet de loi de finances pour 2025
Référence : I-353
Acte observé : Cosignataire
État officiel : Tombé
Le présent amendement vise, sur le ressort de la Région ou de la collectivité de Corse, à élargir en leur faveur les dispositions du versement mobilité, sans remise en question du versement mobilité destiné aux autorités organisatrices de la mobilité « urbaines ». La mise en œuvre de la loi d’orientation des mobilités conduit aujourd’hui l’ensemble des autorités organisatrices locales et régionales de la mobilité à définir un contrat opérationnel demobilité. Ce contrat a pour objet d’identifier les besoins de mobilité propres à chaque bassin de mobilité, et fixe les trajectoires de mise en œuvre de nouveaux services ou infrastructures de transports.Cette nouvelle forme de gouvernance, souple, s’adapte à la réalité des territoires les plus urbains dans le cadre du déploiement des services express régionaux métropolitains (SERM), ainsi que des territoires les plus ruraux.Le contrat opérationnel de mobilité implique un dialogue responsable entre l’ensemble des collectivités territoriales
Amendement I-354 — Projet de loi de finances pour 2025
Référence : I-354
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à définir le périmètre de perception du versement mobilité additionnel (VMA) à l’échelle des EPCI qui correspond à la réalité actuelle des besoins. Le VMA est régi par l’article L. 5722-7 du code général des collectivités territoriales qui prévoit que les syndicats SRU peuvent « prélever un versement destiné au financement des services de mobilité dans une aire urbaine d'au moins 50 000 habitants et dans les communes multipolarisées des grandes aires urbaines, au sens de l'Institut national de la statistique et des études économiques ». Or, cette définition ne correspond plus à la réalité des besoins, ni en termes de mobilités, ni en termes de gouvernance. Elle comporte en effet divers biais, entraînant iniquité et discontinuité territoriales. Il convient de l’adapter, pour la rendre plus efficace et plus équitable dans sa raison d’être. Sa complexité et son obsolescence deviennent de fait contre-productives pour les raisons suivantes :- Les notions issues de l’INSE
Amendement I-1908 — Projet de loi de finances pour 2025
Référence : I-1908
Acte observé : Cosignataire
Cet amendement vise à renforcer l'application des principes de laïcité et des valeurs républicaines dans les établissements d'enseignement supérieur, conformément aux dispositions de l’article L.141-6 rappelant le principe de laïcité de l’enseignement public et dans la continuité de la loi du 24 août 2021 confortant le respect des principes de la République. Cet amendement s’inspire aussi de la démarche de la Présidente de la Région Ile-de-France, qui a présenté et fait adopté au Conseil régional la mise en place d’une telle Charte dans l’objectif de « redire le droit à un moment où celui-ci a été, et pourrait être, remis en cause par des minorités violentes qui instrumentalisent, notamment, la situation dramatique au Moyen Orient. » En liant le respect de ces principes à l’éligibilité aux financements publics, de telles chartes contribuent à protéger les établissements contre les tentatives d’instrumentalisation et contre les débordements que pourraient occasionner des groupes milita
Amendement I-1655 — Projet de loi de finances pour 2025
Référence : I-1655
Acte observé : Cosignataire
Amendement I-1907 — Projet de loi de finances pour 2025
Référence : I-1907
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à pénaliser fiscalement les associations dont les membres ne respectent pas les valeurs républicaines. La loi du 24 août 2021 confortant le respect des principes de la République conditionne déjà l’octroi de subventions aux associations à leur signature d’un Contrat d’engagement républicain (CER). Elle conditionne aussi au respect du CER leur reconnaissance d’utilité publique. Cependant, ces organismes peuvent encore être éligibles aux déductions fiscales prévues dans l’article 200 du code général des impôts sans nécessairement être reconnues d’utilité publique. De plus, le contrôle du respect du Contrat d’engagement républicain est une mesure difficile à mettre en œuvre, puisqu’un contrôle assidu et régulier pour déterminer si les associations respectent le CER demande des ressources humaines et financières importantes. L'amendement propose une nouvelle mesure, plus opérationnelle, qui exclut du bénéfice de ce dispositif fiscal les associations, les fondations et l
Amendement I-57 — Projet de loi de finances pour 2025
Référence : I-57
Acte observé : Cosignataire
État officiel : Adopté
Un durcissement raisonnable du malus CO2 est importante pour orienter les achats vers les véhicules hybrides performants et les véhicules électriques. A compter du 1er janvier 2025, les constructeurs automobiles en Europe devront respecter une nouvelle limite de 93,6 g de CO2/km. Le décalage du seuil de déclenchement du malus CO2 de -5g en 2025, soit la trajectoire « classique » était anticipée par les acteurs de l’industrie automobile. La baisse de 7g en 2026 et 2027 est un changement de la règle du jeu qui vient modifier les stratégies industrielles des constructeurs. Cet amendement fixe de nouveaux seuils en 2026 et 2027 qui suivent la trajectoire de -5g par an. Cet amendement corrige également l'erreur matérielle de l'article 8 initial relatif au malus des véhicules émettant 174 g/CO2/km en 2026 (35 346 euros et non de 35 935 euros). Ainsi, en 2026, si cet amendement est adopté, le malus des véhicules émettant 176 g/CO2/km en 2026 sera de 35 345 euros.
Amendement I-301 — Projet de loi de finances pour 2025
Référence : I-301
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à fiscaliser et encadrer la vente des produits du vapotage. Il s’agit de limiter les canaux de distribution du vapotage (actuellement autorisée partout), en la circonscrivant aux seuls vape-shops et buralistes. Associé à une mesure de fiscalisation, il s’agit de permettre au vapotage de jouer son rôle d’accompagnement des fumeurs vers la sortie du tabac, tout en dissuadant les jeunes d’entrer dans le vapotage. De nombreux pays européens ont fait le choix de fiscaliser le vapotage. Il est ici proposé de fiscaliser à hauteur de 0,15 euro le millilitre de liquide, qu’il contienne ou non de la nicotine (ce qui permettra d'éviter des contournements de la fiscalité qui passeraient par des ajouts de nicotine dans des liquides sans nicotine). La création de cette catégorie fiscale devrait permettre des recettes fiscales estimées entre 150 et 200 millions d'euros par an. La fiscalisation est toutefois indissociable de la mise en place de règles concernant la distribution. La
Amendement I-839 — Projet de loi de finances pour 2025
Référence : I-839
Acte observé : Cosignataire
État officiel : Adopté
Cet amendement vise à rehausser le taux d’abattement du régime microfoncier qui permet aujourd’hui à un propriétaire mettant son bien immobilier en location (nue), de bénéficier d’un abattement de 30% jusqu’à 15 000 euros. Le nombre de logement en location a été divisé par 2 en 4 ans et la croissance des locations meublées s’accélère au détriment du parc locatif nu. Dans ce contexte il est indispensable d’encourager la remise sur le marché de locations nues, d’une part, plus sécurisante pour les locataires détenteurs d’un bail de trois ans (contre un an pour de la location meublée) et, d’autre part, moins onéreuse. En effet la mission sur la Réforme de la fiscalité locative menée par la députée Annaïg Le Meur, l’IGF et l’IGEDD en 2024, soulignait, dans son rapport, un coût des locations meublées supérieur de 10 à 20%, alors même que « les frais d’ameublement d’un logement et le taux d’occupation ne suffisent pas totalement à expliquer la majoration de loyer observé ». Ainsi cet amendem
Amendement I-1069 — Projet de loi de finances pour 2025
Référence : I-1069
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à accélérer la mise en œuvre des dispositions de la loi n°2024-1039 du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale, en prévoyant une application aux revenus perçus à compter du 1er janvier 2024, et non du 1er janvier 2025 comme la loi le prévoit actuellement. La mise en application dès le 1er janvier 2024 des dispositions de la loi n°2024-1039 du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale permettrait de réaliser une économie estimée à 360 millions d’euros par la Cour des Comptes, ce qui n’est pas négligeable dans le contexte financier actuel.
Amendement I-302 — Projet de loi de finances pour 2025
Référence : I-302
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement de repli vise à fiscaliser les sachets de nicotine afin de limiter leur accessibilité, comme c’est le cas dans 18 pays européens. Avançant un potentiel d’initiation à la nicotine pour les jeunes et mettant en avant plusieurs cas d’intoxications par ingestion liées aux fortes doses de nicotine (jusqu’à 50mg) présentes dans certains produits commercialisés, Madame la ministre de la Santé a récemment annoncé son intention d’interdire les sachets de nicotine. Si ces sujets doivent à juste titre nous alerter, seule la réglementation de la distribution, de la composition et la fiscalisation de ces produits permettront d’encadrer ces produits, tout en permettant qu’il puisse être une alternative pour les fumeurs désireux d’arrêter la consommation de tabac à combustion. Plusieurs pays utilisent ces produits dans leur politique de lutte contre le tabagisme, la Suède ayant par ailleurs réussi à accompagner de nombreux fumeurs vers l’arrêt de la cigarette par ces produits oraux. De
Amendement I-840 — Projet de loi de finances pour 2025
Référence : I-840
Acte observé : Cosignataire
État officiel : Tombé
Cet amendement de repli vise à rehausser le taux d’abattement du régime microfoncier qui permet aujourd’hui à un propriétaire mettant son bien immobilier en location (nue), de bénéficier d’un abattement de 30% jusqu’à 15 000 euros. Le nombre de logement en location a été divisé par 2 en 4 ans et la croissance des locations meublées s’accélère au détriment du parc locatif nu. Dans ce contexte il est indispensable d’encourager la remise sur le marché de locations nues, d’une part, plus sécurisante pour les locataires détenteurs d’un bail de trois ans (contre un an pour de la location meublée) et, d’autre part, moins onéreuse. En effet la mission sur la Réforme de la fiscalité locative menée par la députée Annaïg Le Meur, l’IGF et l’IGEDD en 2024, soulignait, dans son rapport, un coût des locations meublées supérieur de 10 à 20%, alors même que « les frais d’ameublement d’un logement et le taux d’occupation ne suffisent pas totalement à expliquer la majoration de loyer observé ». Ainsi ce
Amendement I-300 — Projet de loi de finances pour 2025
Référence : I-300
Acte observé : Cosignataire
État officiel : Retiré
Cet amendement vise à fiscaliser les sachets de nicotine et à encadrer fermement leur distribution en la confiant exclusivement au réseau des buralistes. Contrairement au snus, dont la vente est interdite sur le territoire de l’UE, sauf en Suède, les sachets de nicotine ne contiennent pas de tabac et sont consommés sans combustion. Ils ne connaissent pas d’existence juridique et leur commercialisation n’est par conséquent pas encadrée. Avançant un potentiel d’initiation à la nicotine pour les jeunes et mettant en avant plusieurs cas d’intoxications par ingestion liées aux fortes doses de nicotine (jusqu’à 50mg) présentes dans certains produits commercialisés, Madame la ministre de la Santé a récemment annoncé son intention d’interdire les sachets de nicotine. Si ces sujets doivent à juste titre nous alerter, seule la réglementation de la distribution, de la composition et la fiscalisation de ces produits permettront d’encadrer ces produits, tout en permettant qu’il puisse être une alte
Amendement I-611 — Projet de loi de finances pour 2025
Référence : I-611
Acte observé : Cosignataire
État officiel : Rejeté
Le projet de loi de finances pour 2025 prévoit d’affecter aux collectivités une fraction de TVA équivalente à celle perçue en 2024. Cette mesure impactera très fortement les Régions dans la mesure où leurs fractions de TVA représentent près de 55 % de leurs recettes totales de fonctionnement. Le gel des fractions de TVA des Régions représentera une perte de recettes pour les budgets régionaux de 360 M€ en 2025. Par ailleurs, la TVA constitue la dernière recette dynamique des Régions. Leurs parts variables de TICPE et le produit perçu au titre de la taxe sur les certificats d’immatriculation - soit leurs deux autres principales recettes - sont confrontées à une baisse structurelle. Ainsi, aucune recette régionale ne pourra compenser partiellement la perte de recettes des Régions prévue par le PLF 2025 et qui atteindra près de 1,3 Md€. Aussi, cet amendement prévoit, comme la Cour des comptes le recommande également dans le fascicule 2 de son rapport annuel sur les
Amendement I-630 — Projet de loi de finances pour 2025
Référence : I-630
Acte observé : Cosignataire
État officiel : Retiré
Amendement de coordination pour la compensation, aux Départements, du financement de l’extension du « Ségur » dans le secteur sanitaire, social et médico-social privé à but non lucratif. Cette décision vient s’ajouter aux 3 milliards de dépenses décidées unilatéralement par l’État et subies depuis 2022. Afin de permettre aux Départements de mettre en œuvre cette extension du Ségur, cet amendement demande une compensation intégrale par l’État, à hauteur de son coût annuel estimé (170 millions d’euros).
Amendement I-1230 — Projet de loi de finances pour 2025
Référence : I-1230
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à permettre aux départements qui le souhaitent d'augmenter le taux des droits de mutation à titre onéreux (DMTO) jusqu'à 5 %, contre 4,50 % aujourd'hui. Dans un contexte inflationniste, les départements voient leurs dépenses croître significativement. Les droits de mutation à titre onéreux (DMTO) constituent, dans ce cadre, une ressource importante, mais de plus en plus limitée en raison de la baisse du nombre de transactions immobilières. La plupart des départements appliquent déjà le taux maximal de 4,5 % sur les DMTO. Permettre une légère augmentation de ce taux, à hauteur de 0,5 point, offrirait aux départements qui en ont besoin des moyens supplémentaires pour financer leurs charges croissantes et soutenir les populations fragiles, tout en ayant un impact limité sur les acheteurs immobiliers.
Amendement I-873 — Projet de loi de finances pour 2025
Référence : I-873
Acte observé : Cosignataire
État officiel : Non soutenu
Depuis le 1er juillet 1979, la loi permet aux producteurs de vin récoltants de vendre leurs productions sans devoir détenir une licence. Ce n’est pas le cas pour les producteurs de spiritueux, du fait même du processus de fabrication de ceux-ci. En effet, l’article 502 du CGI précise : « Toute personne se livrant à la vente au détail de boissons ne provenant pas de sa récolte exerce son activité en qualité de débitant de boissons et est soumise à la législation des contributions indirectes. » Il serait opportun d’appliquer ce même régime aux producteurs de spiritueux. Plusieurs filières des spiritueux sont inscrites à l’inventaire du patrimoine culturel immatériel de la France, il est donc essentiel de les protéger. En effet, la situation économique des producteurs de spiritueux se dégrade fortement. En GMS, les ventes accusent une baisse de -5%/an en volume depuis 3 ans. A l’export, la filière accuse une baisse de -21% en valeur depuis 18 mois. Par conséquent, l’activité des spiritueu
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2020 à aujourd’hui
Établissement ou organisme public local
Conseillère municipale
Collectivité municipale non précisée — HATVP
Titulaire — 1 juillet 2017 à aujourd’hui
Établissement ou organisme public local
maire de secteur
Commune de secteur — secteur
Ancien titulaire — 1 avril 2014 au 31 juillet 2017
Établissement ou organisme public local
conseillere communautiare
Intercommunalité non précisée — HATVP
Ancien titulaire — 1 avril 2014 au 31 décembre 2020
Autre organisme public ou parapublic
PRESIDENTE DU GIP
VILLE DE MARSEILLE — Bouches-du-Rhône(13)
Titulaire — 1 avril 2013 au 30 avril 2014
Établissement public de l’État
depute
Assemblée nationale — France
Ancien titulaire — 1 janvier 2012 au 30 septembre 2020
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Conseillers d’arrondissement
En coursConseiller d’arrondissement
Marseille
Mandat depuis le 22 mars 2026
- Conseiller d’arrondissement
Sénateurs
En coursSénateur
Bouches-Du-Rhône
Mandat depuis le 1 octobre 2020
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 5 événement(s)
- Groupe Les Républicains
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers droite
Nuance électorale officielle
- CAP SUR L'AVENIR DE NOS VILLES ET VILLAGES
Liste électorale
- Liste union de la droite
Nuance électorale officielle