
Fiche publique sourcée
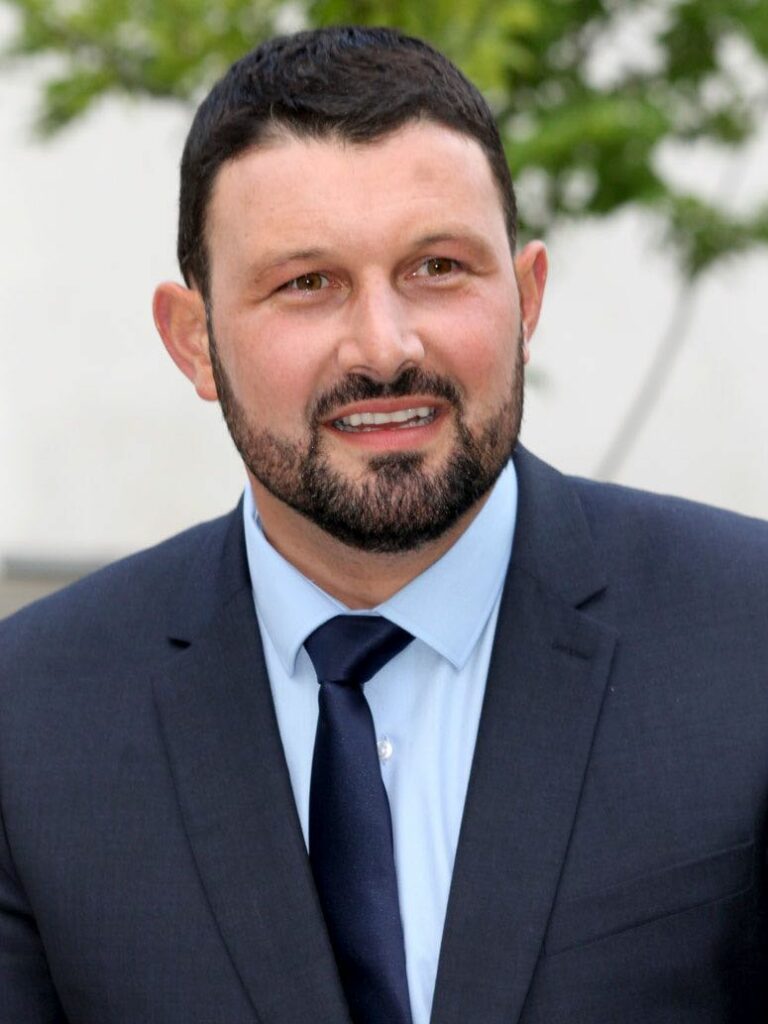
Xavier Iacovelli
Conseiller municipal — Suresnes
Département : Hauts-De-Seine (92)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Xavier Iacovelli, né le 31 mars 1981 à Suresnes (Hauts-de-Seine), est un homme politique français. Membre du Parti socialiste de 2002 à 2019 puis de Démocrates et progressistes depuis 2020, il est conseiller municipal de Suresnes depuis 2008, après avoir été candidat à la mairie à quatre reprises, et sénateur des Hauts-de-Seine depuis 2017. Au sein du parti à la rose, il est le premier secrétaire de la fédération des Hauts-de-Seine de 2015 à 2019 avant de rejoindre les rangs d'Emmanuel Macron, fondant en 2020 le parti Territoire de progrès avec d'anciens socialistes soutenant le président de la République. D'abord secrétaire puis délégué général du parti qui se présente comme l'aile social-démocrate de la majorité présidentielle, il en devient le président en 2025. En 2014, il est condamné à 1 500 € pour avoir financé la formation en communication d’une militante non élue avec des fonds destinés aux élus.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q40954423Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Xavier_IacovelliSource collaborative confirméeVérifié le 28 septembre 2026Comptes professionnels publiés
Coordonnées professionnelles
Sources et conditions de réutilisation (6)
- Introduction de l’article « Xavier Iacovelli » — révision 238130177 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Xavier Iacovelli.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Xavier Iacovelli — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Notice institutionnelle de M. Xavier IACOVELLI — Sénat Licence non spécifiée pour la notice HTML Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 19 septembre 2025
Déclaration modificative.
4 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 avril 2017 à 30 novembre 2020.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 9 novembre 2023
5 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 avril 2012 à 31 juillet 2019.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Suresnes
Source officielleVoir la sourceHauts-De-Seine
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Élu à ce tour
- Unis pour nos communes des Hauts-de-Seine - Majorité sénatoriale — 26,91 % des suffrages exprimés
- Avec vous, pour nos communes — 18,96 % des suffrages exprimés
- Union de la gauche et des écologistes — 18,87 % des suffrages exprimés
Source : Ministère de l'intérieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (100)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 5 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 166 acte(s) correspondant aux filtres — page 47 sur 59. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1717 — Projet de loi de finances pour 2025
Référence : I-1717
Acte observé : Cosignataire
Réforme du cadre régulatoire de soutien aux énergies renouvelables via le régime des contrats pour la différence (CfD) La crise énergétique de 2021-2023, durant laquelle les factures d’électricité des consommateurs ont considérablement augmenté et qui a obligé l’Etat à mettre en place des boucliers tarifaires, a mis en lumière la grande instabilité des tarifs de l’électricité, qui sont aujourd’hui majoritairement indexés sur les prix de marché. Les énergies renouvelables (EnR), dont les coûts sont au contraire fixes et prévisibles, pourraient être un élément important de stabilisation des factures des consommateurs, dès lors que des contrats directs entre producteurs et consommateurs / fournisseurs sont noués (contrats « PPA »). Le présent amendement vise ainsi à soutenir le développement des contrats PPA en l’articulant avec les dispositifs de soutien aux EnR en place, tout en permettant des économies pour les finances publiques. Encadrée par la CRE, cette faculté permet aux producteu
Amendement I-1730 — Projet de loi de finances pour 2025
Référence : I-1730
Acte observé : Cosignataire
État officiel : Tombé
Amendement permettant de relever le plafond des cartes grises Après avoir été la seule catégorie de collectivités à ne pas avoir retrouvé en 2021 et 2022 le niveau d’épargne brute constaté en 2019, la Cour des comptes a constaté « une situation financière en repli » pour les Régions « qui s’est dégradée en 2023 sous l’effet du ralentissement des produits et d’une accélération des charges de fonctionnement ». Les Régions ont ainsi vu leur épargne brute baisser de - 5,9 % en 2023, soit une diminution de - 400 M€, et leur capacité de désendettement atteindre 6,1 ans, soit un niveau plus dégradé que celui constaté lors de la crise sanitaire. En effet, les recettes des collectivités régionales ont augmenté de seulement + 2,9 % en 2023, soit une progression largement inférieure au taux d’inflation constaté (+ 4,9 %). Une part importante des recettes régionales dites carbonées - les parts variables de TICPE et le produit issu des cartes grises - est confrontée à une baisse structurelle sensib
Amendement I-1713 — Projet de loi de finances pour 2025
Référence : I-1713
Acte observé : Cosignataire
État officiel : Tombé
Suppression de l’abattement progressif sur l’impôt sur le revenu et sur la CSG acquittés lors de la réalisation d’une plus-value sur cession immobilière Le droit en vigueur prévoit en effet que les personnes cédant un bien immobilier, qu’il soit bâti ou non-bâti, bénéficient d’un abattement progressif sur l’impôt sur le revenu (6% supplémentaires chaque année à partir de la 6ème année de détention) qui aboutit à une exonération totale d’impôt sur le revenu au titre de la réalisation d’une plus-value sur cession immobilière au bout de 22 ans de détention (pour l’IR) ou de 30 ans de détention (pour la CSG) encourageant ainsi inutilement à la rétention par leurs propriétaire du foncier bâti et non-bâti. Il instaure en lieu et place de cet abattement progressif un taux fixe d’impôts et de contributions sociales à payer. Pour des raisons de recevabilité, le présent amendement limite les dispositions concernant la CSG à une durée de 3 ans (LOLFSS). Par ailleurs, cet amendement exclut les SCI
Amendement I-892 — Projet de loi de finances pour 2025
Référence : I-892
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement vise à défiscaliser les pensions alimentaires reçues par le parent ayant la garde de l’enfant, qui est dans près de trois quarts des cas la mère, et supprimer l’avantage fiscal dont bénéficie le parent qui les verse. Actuellement, le conjoint qui verse la pension alimentaire peut la déduire de ses revenus, réduisant ainsi son impôt, tandis que celui qui la reçoit doit l’ajouter à ses revenus imposables, ce qui peut entraîner une augmentation significative de son imposition, voire le rendre imposable. Cette mesure de justice fiscale est particulièrement nécessaire pour protéger les familles monoparentales, dont 82 % sont portées par des femmes. Selon l’INSEE, en 2018, 41 % des enfants vivant dans ces familles se trouvaient sous le seuil de pauvreté, contre 21 % pour l'ensemble des enfants. Dans un tiers de ces familles, le parent avec lequel ils résident la plupart du temps est sans emploi, ce qui aggrave la précarité : 77 % des enfants de ces familles sans emploi sont pa
Amendement I-1635 — Projet de loi de finances pour 2025
Référence : I-1635
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement propose d’autoriser temporairement les départements, jusqu’au 31 décembre 2027, à relever le taux de la taxe de publicité foncière ou du droit d’enregistrement jusqu’à 5 %. Ces taxes, qui forment les droits de mutation à titre onéreux (DMTO), constituent une ressource essentielle pour les collectivités locales, en particulier les départements. Actuellement, le taux départemental standard est fixé à 3,80 %, avec un plafond de 4,50 %. En pratique, la majorité des départements appliquent déjà ce plafond. Cette hausse temporaire à 5 % offrirait une marge de manœuvre supplémentaire pour répondre aux besoins croissants des départements, notamment du fait de l’augmentation de leurs dépenses incompressibles. Lors du débat sur les finances publiques locales du 6 novembre 2024, le sénateur Didier Rambaud a appelé la ministre Catherine Vautrin à soutenir cette mesure exceptionnelle. Il a souligné l’urgence de la situation financière dans plusieurs départements. Conscients des risqu
Amendement I-451 — Projet de loi de finances pour 2025
Référence : I-451
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement vise à défiscaliser la contribution à l’entretien et à l’éducation des enfants versée par chaque parent en fonction de ses ressources propres et des besoins de l’enfant. La situation des familles monoparentales est un sujet socialement écrasant mais politiquement invisibilisé depuis de trop nombreuses années, alors que ce statut concerne un quart des familles et que 83% des parents isolés sont des femmes. Ces familles rencontrent des difficultés spécifiques par rapport aux familles biparentales : près de 35 % des familles monoparentales vivent sous le seuil de pauvreté contre 14 % pour les familles biparentales. Cette vulnérabilité s’aggrave pour les mères : le taux de pauvreté des enfants vivant seuls avec leur mère atteint 46 % contre 22 % pour les enfants vivant seuls avec leur père. Dans le même temps, le non-recours au RSA et à l’ASF s’établit à 15 %, alors qu’il s’agit de la seule allocation qui leur est réservée. En parallèle de la création d’un statut de famille
Amendement I-452 — Projet de loi de finances pour 2025
Référence : I-452
Acte observé : Auteur principal
État officiel : Retiré
Cet amendement vise à proposer la proposition de fiscalisation et l’encadrement de la vente des produits du vapotage. Il s’agit de limiter les canaux de distribution du vapotage (actuellement autorisée partout), en la circonscrivant aux seuls vape-shops et buralistes. Associé à une mesure de fiscalisation, il s’agit de permettre au vapotage de jouer son rôle d’accompagnement des fumeurs vers la sortie du tabac, tout en dissuadant les jeunes d’entrer dans le vapotage. De nombreux pays européens ont fait le choix de fiscaliser le vapotage. Il est ici proposé de fiscaliser à hauteur de 0,15 euro le millilitre de liquide, qu’il contienne ou non de la nicotine (ce qui permettra d'éviter des contournements de la fiscalité qui passeraient par des ajouts de nicotine dans des liquides sans nicotine). La création de cette catégorie fiscale devrait permettre des recettes fiscales estimées entre 150 et 200 millions d'euros par an. La fiscalisation est toutefois indissociable de la mise en place de
Amendement I-450 — Projet de loi de finances pour 2025
Référence : I-450
Acte observé : Auteur principal
État officiel : Rejeté
Cet amendement propose d’autoriser temporairement les départements, jusqu’au 31 décembre 2027, à relever le taux de la taxe de publicité foncière ou du droit d’enregistrement jusqu’à 5,50%. Ces taxes, qui forment les droits de mutation à titre onéreux (DMTO), constituent une ressource essentielle pour les collectivités locales, en particulier les départements. Actuellement, le taux départemental standard est fixé à 3,80 %, avec un plafond de 4,50 %. En pratique, la majorité des départements appliquent déjà ce plafond. Cette hausse temporaire à 5,50 % offrirait une marge de manœuvre supplémentaire pour répondre aux besoins croissants des départements, notamment du fait de l’augmentation de leurs dépenses incompressibles. Lors du débat sur les finances publiques locales du 6 novembre 2024, le sénateur Didier Rambaud a appelé la ministre Catherine Vautrin à soutenir cette mesure exceptionnelle. Il a souligné l’urgence de la situation financière dans plusieurs départements. Conscients des
Amendement I-453 — Projet de loi de finances pour 2025
Référence : I-453
Acte observé : Auteur principal
État officiel : Retiré
Cet amendement vise à fiscaliser les sachets de nicotine et à encadrer fermement leur distribution en la confiant exclusivement au réseau des buralistes. Contrairement au snus, dont la vente est interdite sur le territoire de l’UE, sauf en Suède, les sachets de nicotine ne contiennent pas de tabac et sont consommés sans combustion. Ils ne connaissent pas d’existence juridique et leur commercialisation n’est par conséquent pas encadrée. Avançant un potentiel d’initiation à la nicotine pour les jeunes et mettant en avant plusieurs cas d’intoxications par ingestion liées aux fortes doses de nicotine (jusqu’à 50mg) présentes dans certains produits commercialisés, Madame la ministre de la Santé a récemment annoncé son intention d’interdire les sachets de nicotine. Si ces sujets doivent à juste titre nous alerter, seules la réglementation de la distribution, de la composition et la fiscalisation de ces produits permettront d’encadrer ces produits, tout en permettant qu’il puisse être une alt
Amendement I-448 — Projet de loi de finances pour 2025
Référence : I-448
Acte observé : Auteur principal
État officiel : Retiré
Cet amendement vise à créer une contribution environnementale sur le mégot à la charge des fabricants de tabac d’un montant de 0,20 centime d’euro par cigarette, soit 4 centimes d’euros par paquet de 20 cigarettes. Un mégot contient 4000 substances chimiques et met 12 ans à disparaitre. Il peut polluer 500 litres d’eau ou 1m3 de neige. Près de 65 milliards de cigarettes sont fumées chaque année en France, 6000 milliards le sont dans le monde. On ne peut plus désormais parler de lutte pour un meilleur environnement sans exiger des États qu’ils prennent des mesures draconiennes contre les mégots de cigarettes. Au total cette contribution environnementale sur les mégots à la seule charge des cigarettiers rapporterait 100 millions d’euros par an, une somme dérisoire par rapport au milliard d’euros de bénéfice que les cigarettiers font en France chaque année, dans le cadre de l’optimisation fiscale, c’est-à-dire sans payer ni impôts ni taxes, et alors que le coût social du tabac, à la charg
Amendement I-449 — Projet de loi de finances pour 2025
Référence : I-449
Acte observé : Auteur principal
État officiel : Retiré
L'article 28 de la loi EGalim du 30 octobre 2018 prévoit qu’au plus tard le 1er janvier 2025, il est mis fin à ̀ l'utilisation de contenants alimentaires de cuisson, de réchauffe et de service en matière plastique dans les services de restauration collective des établissements scolaires et universitaires ainsi que des établissements d'accueil des enfants de moins de six ans. Dans les collectivités territoriales de moins de 2 000 habitants, cette bascule devra être applicable au plus tard le 1er janvier 2028. Cet article 28 poursuivait plusieurs objectifs pour permettre une alimentation durable et saine notamment en visant la suppression des barquettes en plastique à usage unique, la diminution des déchets, des impacts et dépendances carbone associés, sans oublier la préservation de la santé des plus jeunes en ciblant la suppression des migrations de perturbateurs endocriniens du plastique vers les aliments. Bien que la loi se soit dispensée de prévoir des sanctions pour les acteurs ne
Amendement I-1711 — Projet de loi de finances pour 2025
Référence : I-1711
Acte observé : Cosignataire
État officiel : Tombé
Rehaussement du taux d'abattement du régime microfoncier Cet amendement de repli vise à rehausser le taux d’abattement du régime microfoncier qui permet aujourd’hui à un propriétaire mettant son bien immobilier en location (nue), de bénéficier d’un abattement de 30% jusqu’à 15 000 euros. Le nombre de logement en location a été divisé par 2 en 4 ans et la croissance des locations meublées s’accélère au détriment du parc locatif nu. Dans ce contexte il est indispensable d’encourager la remise sur le marché de locations nues, d’une part, plus sécurisante pour les locataires détenteurs d’un bail de trois ans (contre un an pour de la location meublée) et, d’autre part, moins onéreuse. En effet la mission sur la Réforme de la fiscalité locative menée par la députée AnnaÏg Le Meur, l’IGF et l’IGEDD en 2024, soulignait, dans son rapport, un coût des locations meublées supérieur de 10 à 20%, alors même que « les frais d’ameublement d’un logement et le taux d’occupation ne suffisent pas totaleme
Amendement I-1728 — Projet de loi de finances pour 2025
Référence : I-1728
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement propose de prendre en compte l’électricité renouvelable utilisée par les réseaux de chaleur vertueux dans les modalités de calcul du taux d’énergies renouvelables et de récupération donnant droit au taux réduit de TVA. Concrètement, il vise à encourager les collectivités et les opérateurs qui exploitent les réseaux de chaleur vertueux à verdir, en plus de la chaleur, l’électricité qui est utilisée pour faire fonctionner ces réseaux.
Amendement I-1710 — Projet de loi de finances pour 2025
Référence : I-1710
Acte observé : Cosignataire
État officiel : Tombé
Remplacement de l’attestation de TVA par une mention sur le devis, les factures ou les notes émises par les entreprises pour le bénéfice des taux réduits applicables aux travaux réalisés dans des locaux d’habitation achevés depuis plus de deux ans Le bénéfice des taux réduits applicables aux travaux réalisés dans des locaux d’habitation achevés depuis plus de deux ans est conditionné à la réception d’une attestation remplie, datée et signée par le preneur des travaux. L’article 279‑0 bis du CGI (TVA à 10 %) indique que « le preneur atteste que ces travaux se rapportent à des locaux d’habitation achevés depuis plus de deux ans et ne répondent pas aux conditions [qui feraient de ce local un immeuble neuf]. Le prestataire est tenu de conserver cette attestation à l’appui de sa comptabilité ». L’article 278‑0 bis A du CGI (TVA à 5,5 %) comporte une disposition similaire. Deux attestations, assorties de notices, sont disponibles sur www.impots.gouv.fr ou www.service‑public.fr : ‑ Le formula
Amendement I-1731 — Projet de loi de finances pour 2025
Référence : I-1731
Acte observé : Cosignataire
État officiel : Retiré
Suppression du plafonnement du VMA Le plafonnement du versement mobilité additionnel (VMA) au regard d’un taux de versement mobilité appliqué sur un ressort territorial donné entraîne un déséquilibre entre territoires et pourrait entraver le financement des services express régionaux métropolitains (SERM). Le plafonnement peut en effet, dans certains cas, traduire un prélèvement priorisé en dehors du centre des agglomérations. Or, les mobilités concernent tous les territoires, indistinctement. Les modalités d’adaptation du taux de VMA, permettant de le réduire ou de le porter à zéro, facilitent déjà la modulation concertée entre territoires et garantissent une juste charge de celui-ci. Il apparaît donc nécessaire de confier aux autorités organisatrices des mobilités un pouvoir effectif de taux afin de garantir le financement suffisant et adapté pour le fonctionnement des SERM, en pleine responsabilité pour les élus concernés. Le présent amendement vise donc à faire du VMA un levier rée
Amendement I-1714 — Projet de loi de finances pour 2025
Référence : I-1714
Acte observé : Cosignataire
État officiel : Rejeté
Rendre plus attractif le dispositif Loc'avantage en réhaussant de 5% la réduction d’impôt dont bénéficient les loueurs et en le prorogeant de trois années supplémentairesEn raison de la baisse inquiétante du nombre de logements mis en location (divisés par deux en quatre ans), notamment en nu, et de la hausse du prix de l’immobilier, il est indispensable d’encourager des dispositifs d’incitation fiscale pour les bailleurs. Loc’avantage représente à ce titre un outil intéressant pour encourager les locations de longues durées et abordables. En effet, cette incitation fiscale permet aux propriétaires bailleurs conventionnés avec l’ANAH, de bénéficier d’une réduction d’impôt à conditions qu’ils s’engagent à louer leur bien, en nu à usage d’habitation principale, à un montant inférieur aux loyers du marché local et sous certaines conditions de ressources du locataire. Une décote est ainsi appliquée sur l’estimation du loyer de marché en fonction de l’affectation du logement à la location i
Amendement I-1739 — Projet de loi de finances pour 2025
Référence : I-1739
Acte observé : Cosignataire
État officiel : Adopté
Suppression du taux réduit de TVA sur l’eau vendue en bouteille Cette mesure se justifie, sur le plan environnemental, par l’impact carbone de l’eau en bouteille est considérablement plus élevé que celui de l’eau du robinet, avec des émissions 2 023 fois plus importantes par litre. De plus, selon un rapport de l’OPECST (2020), 40% des bouteilles en plastique ne sont pas recyclées en France, contribuant ainsi considérablement à la pollution plastique. Par ailleurs, en matière de santé, un rapport de l’Inspection générale des affaires sociales (2022) souligne que 30 % des eaux conditionnées en France font l’objet de traitements non conformes à la réglementation. Il est donc nécessaire de revenir sur cette incitation à l’utilisation de bouteilles en plastique. L’Inspection générale des finances dans son rapport Revue des dépenses : les aides aux entreprises (mars 2024), estime que la suppression de ce taux réduit générerait 200 à 300 millions d’euros de recettes supplémentaires. Cette sup
Amendement I-1726 — Projet de loi de finances pour 2025
Référence : I-1726
Acte observé : Cosignataire
État officiel : Retiré
Maintien de l’éligibilité des énergies de récupération dans le champ d’application du taux réduit de TVA pour la chaleur distribuée dans des réseaux vertueux Le présent article a pour objet de mettre en conformité - avec les évolutions du droit de l’Union européenne - le champ d’application du taux réduit de TVA applicable à la livraison de chaleur et de froid dans les réseaux alimentés par au moins 50% d’énergies renouvelables et de récupération. C’est à ce titre qu’il propose d’inclure de manière explicite l’énergie ambiante parmi les sources d’énergie éligibles au taux réduit de TVA. Cependant, la clarification proposée est effectuée par l’intermédiaire d’une référence à un article du code de l’énergie qui exclut les déchets et les énergies de récupération du champ d’application de la TVA réduite. Or, les déchets et les énergies de récupération (chaleur fatale, data centers, valorisation énergétique des déchets, eaux usées ...) étaient jusqu’à présent bien mentionnés dans la législa
Amendement I-1735 — Projet de loi de finances pour 2025
Référence : I-1735
Acte observé : Cosignataire
État officiel : Retiré
Abondement du fonds de sauvegarde par l’État pour les Départements les plus en difficulté pour un montant de 163 millions d'euros La situation des Départements s’est singulièrement dégradée, d’autant plus avec la disparition de leurs recettes fiscales, ce qui grève le financement de leurs missions : entretenir et développer les routes, maintenir le maillage territorial des services publics – collèges, EPHAD, soutenir l’implantation de professionnels de santé – ou encore les projets des communes. Cette situation soulève des questions fondamentales sur la répartition des compétences et des ressources entre l'État et les collectivités territoriales et pose la question de la libre administration des Départements. Dès 2020, les Départements ont mis en place un fonds de péréquation de leur seule ressource dynamique, les DMTO, qui s’est élevé à 1,9 milliard d’euros en 2024. La chute continue des recettes issues des droits de mutation est telle que ce fonds ne devrait s’élever pour l’année 202
Amendement I-1737 — Projet de loi de finances pour 2025
Référence : I-1737
Acte observé : Cosignataire
État officiel : Rejeté
Exempter les Départements de l’année blanche prévu pour la dynamique de TVA qui devait être transférée aux collectivités Cet article instaure une année blanche, le bénéfice de la dynamique de la TVA étant réservé à l’État. La TVA constitue la principale ressource des Départements depuis la perte de la taxe sur le foncier bâti et de la CVAE. Ce transfert d’impôt national a toujours été présenté comme un « gain » pour les collectivités, la TVA étant présentée comme une ressource plus « dynamique ». En accaparant cette dynamique, alors même que les dotations n’ont pas été indexées sur l’inflation (gain pour l’État de 1,5 Md€ entre 2022 et 2024), le contrat de départ n’est plus respecté par l’État qui reporte encore l’objectif d’une réelle autonomie financière. Avec la chute des DMTO, cet article a pour conséquence que les Départements ne perçoivent plus aucune recette dynamique. Déjà, depuis l’annonce de la révision à la baisse de l’hypothèse de croissance du PIB et compte tenu du ralenti
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement ou organisme public local
Conseiller Municipal de Suresnes
Commune de Suresnes — Suresnes
Titulaire — 1 janvier 2020 à aujourd’hui
Établissement public de l’État
Senateur des hauts de seine
Sénat — France
Titulaire — 1 septembre 2017 à aujourd’hui
Établissement ou organisme public local
Conseiller Municipal de Suresnes
Commune de Suresnes — Suresnes
Titulaire — 1 mars 2014 à aujourd’hui
Autre organisme public ou parapublic
Conseiller de territoire POLD
Organisme public non précisé — HATVP
Ancien titulaire — 1 juillet 2020 — fin non documentée
Entreprise ou société publique
membre du conseil d'administration
SEM Théatre Jean Vilar — Hauts-de-Seine(92)
Titulaire — 1 avril 2017 au 30 novembre 2020
Autre organisme public ou parapublic
charge de mission développement économique et commerces
Mairie d'Alfortville — Hauts-de-Seine(92)
Titulaire — 1 juin 2016 au 31 octobre 2017
Autre organisme public ou parapublic
Conseiller de territoire POLD
Organisme public non précisé — HATVP
Ancien titulaire — 1 janvier 2016 — fin non documentée
Autre organisme public ou parapublic
Premier Secrétaire du Parti Socialiste des Hauts de seine
Organisme public non précisé — HATVP
Ancien titulaire — 1 juin 2015 au 31 juillet 2019
Entreprise ou société publique
membre du conseil d'administration
SEM Théatre Jean Vilar — Hauts-de-Seine(92)
Titulaire — 1 avril 2012 au 30 novembre 2017
Cumul mensuel documenté — mandats électifs et fonctions publiques
1 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Suresnes
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Hauts-De-Seine
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Indemnités estimées et documentées
Total théorique avant écrêtement : 7 637,39 € / mois91 648,68 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 6 événement(s)
- Groupe Rassemblement des démocrates, progressistes et indépendants
Groupe politique ou parlementaire
- Réunion administrative des non-inscrits
Groupe politique ou parlementaire
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Liste divers centre
Nuance électorale officielle
- Renaissance
Nuance électorale officielle