
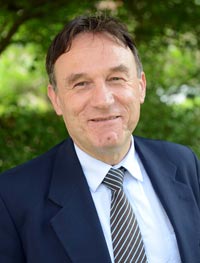
Fiche publique sourcée
Patrice Joly
Conseiller municipal — Ouroux-En-Morvan
Département : Nièvre (58)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Patrice Joly, né le 5 mai 1957 à Paris, est un magistrat et homme politique français. Membre du Parti socialiste, il est président du conseil général de la Nièvre de 2011 à 2017 et sénateur de ce même département depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3368960Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Patrice_JolySource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Patrice Joly » — révision 234042206 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Joly Patrice.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Patrice Joly — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 30 avril 2025
Déclaration modificative.
2 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 décembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 23 décembre 2023
Déclaration modificative.
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2023 à fin non publiée.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nièvre
Source officielleVoir la sourceChâteau-Chinon
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 2 · Statut : Élu à ce tour
- Patrice JOLY — 61,19 % des suffrages exprimés
- Patrice PERROT — 28,06 % des suffrages exprimés
- Julien GUIBERT — 7,46 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Qualifié pour le second tour
- Nadia SOLLOGOUB — 60,40 % des suffrages exprimés
- Patrice JOLY — 43,42 % des suffrages exprimés
- Marie-Christine AMIOT — 19,80 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Michèle Dardant / Patrice Joly — 58,42 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 41,58 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Michèle Dardant / Patrice Joly — 43,68 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 23,47 % des suffrages exprimés
- Martine Claine / Daniel Merger — 19,26 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (61)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 492 acte(s) correspondant aux filtres — page 23 sur 75. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1133 — Projet de loi de finances pour 2026
Référence : I-1133
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet l’intégration des travaux d’investissement réalisés en régie dans l’assiette du FCTVA. La réforme d’automatisation du FCTVA entrée en vigueur le 1er janvier 2021 exclut les dépenses éligibles les travaux d’investissement réalisés en régie dans l’assiette du FCTVA. La gestion en régie privilégié par certaines petites communes en particulier, en raison d’une meilleure maîtrise des coûts en comparaison à un recours à des prestataires extérieurs. Ces dépenses de travaux en régie n’ont pas été retenues dans le périmètre d’éligibilité du FCTVA automatisé car il ne serait « pas possible, au sein des comptes visés, d’isoler ces dépenses de travaux des dépenses de personnel, ces dernières étant par nature inéligibles au FCTVA ». Or, la création d’un simple article comptable spécifique pourrait être créé à cet effet, à l’instar de certains articles de classe 6 en fonctionnement (ex : articles 615221, 615231 et 615232), et que le logiciel pourrait être adapté en
Amendement I-803 — Projet de loi de finances pour 2026
Référence : I-803
Acte observé : Cosignataire
État officiel : Adopté
Les entreprises solidaires d’utilité sociale (ESUS) répondent à des besoins non pourvus par l’initiative privée, du fait notamment de la lucrativité limitée du service fourni (dans le logement social, le grand âge, l’insertion par l’emploi…). La réponse à de tels besoins implique ainsi un modèle économique et de financement différent de celui des PME classiques : il leur est difficile d’attirer des souscripteurs en raison de leur très faible rentabilité, encadrée par l’agrément d’État ESUS. L’incitation IR‑PME‑ESUS, instaurée en 2020, a eu un effet multiplicateur significatif sur la collecte d’épargne des ESUS (8 souscripteurs sur 10 sont très attentifs à l’incitation, et une sortie du dispositif entraîne une baisse des souscriptions de plus de 40 %) pour un coût fiscal très mesuré (2,3M €/an maximum selon les chiffres de l’IGF). Cela est à mettre en perspective avec les 137Mds € d’aides publiques aux entreprises accordées l’an dernier : ce dispositif ne coûte que très peu, et est larg
Amendement I-2353 — Projet de loi de finances pour 2026
Référence : I-2353
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement complète les dispositions prévues par l’article R 512‑75‑1 du code de l’Environnement et l’article 1478 du code général des Impôts dont l’objectif porte sur la préservation du foncier industriel après cessation d’activité, et s’inscrit dans les ambitions de réindustrialisation du pays affichées par l’État, aujourd’hui unique contributeur à la remédiation et à la dépollution de ce type de foncier. De plus, eu égard à la suppression progressive de la cotisation sur la valeur ajoutée des entreprises (CVAE), la cotisation foncière des entreprises (CFE) se verrait appliquer le plafonnement de la contribution économique territoriale (CET), basé sur la seule valeur ajoutée. Bien que la cessation d’activité constitue le fait générateur de l’extinction de versement de la CFE pour l’ensemble des entreprises redevables, ICPE comprises, son assiette demeure néanmoins exclusivement basée sur les valeurs locatives. Cet amendement vient confirmer sur le plan fiscal le caractère essenti
Amendement I-1130 — Projet de loi de finances pour 2026
Référence : I-1130
Acte observé : Cosignataire
État officiel : Rejeté
La loi de finances pour 2023 (article 48 de la loi n° 2022‑1726 du 30 décembre 2022) a prévu l’exonération pérenne du malus automobile dit « écologique » pour les véhicules des services départementaux d’incendie et de secours (SDIS), en raison de leurs missions de service public. Les véhicules d’intervention du Service mobile d’urgence et de réanimation (SMUR), bien qu’ils assurent des missions analogues d’urgence vitale et médicale, ne bénéficient pas de ce régime dérogatoire, ce qui constitue une charge budgétaire non négligeable pour les établissements hospitaliers gestionnaires. En effet, compte tenu de leurs contraintes matérielles – dispositifs médicaux embarqués, faible compatibilité avec les motorisations hybrides ou électriques – ces véhicules pâtissent d’une configuration technique qui les soumet à une fiscalité carbone forte. Suivant la logique déjà retenue pour les véhicules des SDIS, il paraît cohérent d’étendre cette exonération aux véhicules des SMUR au titre de leur mis
Amendement II-304 — Projet de loi de finances pour 2026
Référence : II-304
Acte observé : Cosignataire
La loi du 18 décembre 2023 prévoit un accompagnement financier destiné aux communes de plus de 3 500 habitants qui exercent de manière obligatoire l’ensemble des compétences d’autorité organisatrice relatives à l’accueil du jeune enfant, et ce même si cette compétence a été transférée à une intercommunalité. En revanche, ni ce texte ni le décret n° 2025‑678 du 21 juillet 2025 ne prévoit de dispositif équivalent pour les intercommunalités ayant reçu ces compétences par transfert de leurs communes membres. Pourtant, dès lors qu’elles exercent l’ensemble de ces compétences, les intercommunalités deviennent les seules autorités organisatrices compétentes. Elles doivent alors respecter toutes les obligations afférentes, notamment l’élaboration des schémas pluriannuels et la gestion des registres des places d’accueil (RPE), sans bénéficier du financement spécifique prévu pour les communes. L’Association des maires de France et des présidents d’intercommunalité a souligné, à plusieurs reprise
Amendement II-307 — Projet de loi de finances pour 2026
Référence : II-307
Acte observé : Cosignataire
État officiel : Adopté
Dans sa rédaction initiale, l’article 72 propose de renforcer les garanties qui sont versées aux communes, en cas de perte de la DSR « bourg‑centre » ou de la DSR « cible » : la mesure prévoit en effet de remplacer la garantie actuelle (limitée à une seule année, et à hauteur de 50 % du montant perçu antérieurement) par une garantie versée sur deux exercices (75 % puis 50 % du montant antérieur). Ces nouvelles garanties s’appliqueront quel que soit le motif de la perte d’éligibilité à la DSR bourg‑centre ou à la DSR cible. Le présent amendement propose de mettre en place une garantie spécifique au profit des communes qui perdent le bénéfice de la DSR en raison du dépassement du seuil de 10 000 habitants. Cette garantie serait elle aussi dégressive, mais serait versée pendant trois années (90 %, 75 % et 50 %). En effet, le dépassement du seuil de 10 000 habitants entraîne la sortie du champ de la DSR, et donc, sauf cas particulier, la perte concomitante de l’ensemble des fractions de la
Amendement II-309 — Projet de loi de finances pour 2026
Référence : II-309
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à supprimer la création du fonds d’investissement pour les territoires (FIT), regroupant la dotation d’équipement des territoires ruraux (DETR), la dotation politique de la ville (DPV) et la dotation de soutien à l’investissement local (DSIL). Il prévoit, en conséquence, le maintien de ces trois dotations sous leur format actuel, en les abondant des crédits initialement destinés au FIT. Sous couvert d’unification du cadre juridique et des procédures applicables et de simplification des dispositifs de soutien, le Gouvernement procède à une réduction des marges de manœuvre financières des collectivités territoriales en diminuant encore davantage les enveloppes associées (-200 M€ par rapport aux enveloppes des dotations d’investissement qui le composent en LFI 2025, après – 150 M€ en 2025 s’agissant de la DSIL par rapport à la LFI 2024). Or, face à la réduction sans précédent des recettes à la main des décideurs locaux, notamment avec la disparition progressive
Amendement II-305 — Projet de loi de finances pour 2026
Référence : II-305
Acte observé : Cosignataire
État officiel : Rejeté
Bien que la loi prévoit la perception de la fraction de TVA en compensation de la suppression de la CVAE par les communes-communautés (article 55 de la loi de finances pour 2023), la loi ne prévoit pas cette perception pour la fraction de TVA perçue en compensation de la suppression de la THRP même si cela semble tout à fait logique. C’est pourquoi, le présent amendement corrige cet oubli qui pourrait freiner considérablement le regroupement de communes en communes-communautés. De la même manière, cet amendement corrige un autre oubli dans le cadre du calcul de la compensation de la suppression de 50% des bases fiscales des établissements industriels servant au calcul de la TFB et de la CFE. En cas de création de commune-communauté, le présent amendement propose de transférer ces allocations compensatrices à la commune nouvelle.
Amendement II-303 — Projet de loi de finances pour 2026
Référence : II-303
Acte observé : Cosignataire
Le service public de la petite enfance (SPPE), mis en place par la loi pour le plein emploi, se déploie depuis le 1er janvier 2025. Or, à ce jour, un doute demeure toujours sur le rôle de l’intercommunalité dans ce service public. A plusieurs reprises, les élus d’Intercommunalités de France ont alerté sur le risque de "déstabilisation" du système actuel, en raison du flou concernant le rôle de l’intercommunalité qui n’est pas directement désignée comme "autorité organisatrice" de la petite enfance aux côtés ou en lieu et place de ses communes membres. Ceci alors que les intercommunalités interviennent depuis longtemps dans le champ de la petite enfance : "Nos politiques de petite enfance sont en danger, et il est urgent de changer la loi", ont ainsi alerté quelque 180 maires, présidents d’intercommunalités et élus locaux, dans une tribune publiée le 6 juin 2024 dans le journal Le Monde. Dans les faits, elles sont donc nombreuses à s’être saisies des compétences définissant le service p
Amendement II-310 — Projet de loi de finances pour 2026
Référence : II-310
Acte observé : Cosignataire
État officiel : Tombé
L’article 76 prévoit que le dispositif de lissage conjoncturel des recettes fiscales des collectivités territoriales (DILICO), instauré en 2025 pour faire contribuer les collectivités à l’effort national de redressement des finances publiques, sera reconduit en 2026 avec un montant global doublé à 2 milliards d’euros, réparti entre les communes (720 millions), les EPCI à fiscalité propre (500 millions), les départements (280 millions) et les régions (500 millions). Le dispositif élargit considérablement le nombre de contributeurs, y compris de nombreuses communes moyennes et rurales, et conditionne désormais les modalités de reversement en fixant des objectifs inatteignables, ce qui transforme de dispositif de lissage en prélèvement assumé et s’apparente clairement à une résurgence des contrats de Cahors. Cette ponction privera les collectivités de marges de manœuvre pour l’investissement local alors qu’elles subissent déjà la stagnation de la DGF, la réduction des dotations spécifique
Amendement II-306 — Projet de loi de finances pour 2026
Référence : II-306
Acte observé : Cosignataire
État officiel : Tombé
Dans sa rédaction initiale, l’article 72 propose de renforcer les garanties qui sont versées aux communes, en cas de perte de la DSR « bourg‑centre » ou de la DSR « cible » : la mesure prévoit en effet de remplacer la garantie actuelle (limitée à une seule année, et à hauteur de 50 % du montant perçu antérieurement) par une garantie versée sur deux exercices (75 % puis 50 % du montant antérieur). Ces nouvelles garanties s’appliqueront aux communes perdant leur éligibilité à compter de 2026, et seront versées quel que soit le motif de cette perte d’éligibilité. Le présent amendement propose que les communes ayant perdu la DSR bourg‑centre et/ou la DSR cible en 2025, sous l’effet du passage de leur population au‑dessus des 10 000 habitants, bénéficient de cette nouvelle garantie, pour la seule année restant à courir, c’est‑à‑dire au titre de la seconde année de garantie. Concrètement, les communes ayant dépassé le seuil de population en 2025 percevraient, en 2026, une garantie à hauteur
Amendement I-1323 — Projet de loi de finances pour 2026
Référence : I-1323
Acte observé : Auteur principal
État officiel : Rejeté
Le présent amendement vise à introduire dans le code du tourisme une définition juridique des gîtes ruraux et à les exclure du champ d’application des mesures fiscales issues de la loi n° 2024‑1039 du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale. Cette loi a conduit à réduire l’abattement fiscal applicable aux meublés de tourisme (de 71 % dans la limite de 188 700 € à 50 % dans la limite de 77 700 € pour les meublés classés), poursuit des objectifs légitimes de régulation des locations de courte durée et de lutte contre l’attrition locative dans les zones tendues. Toutefois, son application indifférenciée aux gîtes ruraux et chambres d’hôtes produit des effets de bord importants pour les propriétaires de ces structures, dont l’activité, très majoritairement implantée en zone rurale, ne contribue en rien à la tension du marché locatif. Ces hébergements, gérés pour l’essentiel par des particuliers ou des exploitants agricoles, co
Amendement I-2027 — Projet de loi de finances pour 2026
Référence : I-2027
Acte observé : Cosignataire
État officiel : Tombé
L’article 31 du projet de loi de finances pour 2026 prévoit une réduction de 25 % de la compensation versée aux collectivités territoriales au titre de l’abattement de 50 % de la valeur locative des établissements industriels. Cette contraction intervient alors que de nombreux territoires ruraux et productifs – en particulier ceux engagés dans les dynamiques de réindustrialisation – subissent déjà la disparition de la CVAE, la révision des valeurs locatives industrielles, et la hausse de leurs coûts d’investissement. Le présent amendement propose de réduire la baisse de la compensation afin de préserver un niveau de ressources cohérent avec les besoins des collectivités accueillant et développant de l’activité industrielle. Il prévoit donc que le gain sur le projet initial du Gouvernement soit prioritairement orienté vers les territoires industriels, dont les besoins d’accompagnement sont renforcés dans le contexte actuel de souveraineté productive. Ce dispositif constitue un équilibre
Amendement I-2403 — Projet de loi de finances pour 2026
Référence : I-2403
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement propose d’étendre le bénéfice du taux réduit de la TVA de 5,5 % dont bénéficient certains travaux de rénovation énergétique à l’installation des pompes à chaleur air/air lorsque leurs caractéristiques répondent à des objectifs de performance environnementale et durabilité fondés sur une analyse de leur cycle de vie. Jusqu’à présent, cette catégorie de pompes à chaleur ne bénéficie pas du taux réduit de la TVA, l’arrêté pris en application de l’article 278‑0 bis A du code général des impôts ne l’envisageant que pour certaines pompes à chaleur géothermiques et air/eau répondant à certaines caractéristiques techniques. Or, en tant que solution performante et décarbonée, les pompes à chaleur air/air éco‑scorées sont appelées à jouer un rôle majeur dans la transition énergétique et dans la décarbonation des bâtiments. Cela justifie que leur installation bénéficie du présent dispositif de taux réduit de la TVA de 5,5 %.
Commission des affaires étrangères - Forum innovation défense
Acte observé : Participant
Amendement I-437 — Projet de loi de finances pour 2026
Référence : I-437
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à étendre aux collectivités de Guadeloupe, de Guyane, de La Réunion et de Martinique l’exonération des droits de succession telle que partiellement en vigueur en Corse depuis 2002 et reconduite jusqu’en 2028 par la loi du 6 mars 2017 visant à « favoriser l’assainissement cadastral et la résorption du désordre de propriété » en Corse.
Amendement I-1553 — Projet de loi de finances pour 2026
Référence : I-1553
Acte observé : Cosignataire
État officiel : Rejeté
La loi du 7 février 2022 relative à la protection des enfants est une avancée pour les jeunes majeur.es protégé.es par l’aide sociale à l’enfance puisqu’elle rend juridiquement obligatoire leur accompagnement jusqu’à 21 ans. Cependant, une consultation menée dans le réseau Cause Majeur ! trois ans après l’entrée en vigueur de la loi Taquet montre que la loi n’est toujours pas appliquée dans de nombreux départements laissant de nombreux jeunes majeur.es de la protection de l’enfance dans une précarité financière et émotionnelle indigne de notre démocratie. Les jeunes ne sont pas accompagnés jusqu’à 21 ans mais plutôt durant 21 mois soit 19 ans et 9 mois en moyenne. Le manque de financement en est une des raisons majeures. En effet, l’État n’octroie aux départements, dans ses projets de loi de finances, que 50 millions d’euros supplémentaires pour mettre en œuvre cette obligation. Cette première étape est insuffisante au regard des besoins chiffrés par le collectif Cause Majeur ! et aujo
Amendement I-1126 — Projet de loi de finances pour 2026
Référence : I-1126
Acte observé : Cosignataire
État officiel : Adopté
Depuis 2017, avec Bpifrance, le programme France 2030, la Mission French Tech ou encore l’amélioration du dispositif jeune entreprise innovante (JEI) issue du rapport Midy, le soutien à l’innovation a été massif. Avec le plan Deep Tech, porté par Bpifrance, ce soutien s’est aussi porté sur l’innovation de rupture, pour renforcer notre souveraineté technologique, la réindustrialisation tout en favorisant le plein emploi et la transition écologique. Pour compléter ces dispositifs, il est proposé decréer une nouvelle catégorie de JEI, les jeunes entreprises innovantes à impact (JEII) qui bénéficieront des mêmes aides que les JEI afin de développer l’innovation sociale et à impact. Cette nouvelle catégorie permettra de soutenir les entreprises à impact du secteur de l’économie sociale et solidaire (ESS). Alors que la situation budgétaire contraint à réduire les moyens de nombreuses structures d’accompagnement, il est important de continuer à soutenir l’innovation sociale et solidaire qui r
Amendement I-969 — Projet de loi de finances pour 2026
Référence : I-969
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à inclure les véhicules utilitaires légers (VUL) dans le périmètre de l’écotaxe telle que définie par l’ordonnance prise à la suite de la loi Climat‑résilience puisque celle ci ne concerne pour le moment que les poids lourds. Or, comme le souligne le rapport sénatorial (n° 604 mai 2021) de la mission d’information relative au transport de marchandises face aux impératifs environnementaux de Nicole BONNEFOY et Rémy POINTEREAU, le parc de VUL n’a cessé de croître ces dernières années à tel point que ceux‑ci, de plus de plus en plus utilisés pour le transport de marchandises, concurrencent les poids lourds, y compris sur les longues distances. Le rapport souligne par ailleurs que « les VUL sont soumis à une réglementation plus souple que les poids lourds ». Leur développement participe donc à la déréglementation, notamment sociale, du secteur par contournement des règles qui s’appliquent uniquement aux poids lourds. Dans un contexte où le transport de marchandises rout
Texte parlementaire 169
Référence : 169
Acte observé : Cosigner
1
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2023 à aujourd’hui
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2018 au 31 décembre 2023
Organisme départemental
Conseiller départemental de la Nièvre
Conseil départemental de Nièvre — Nièvre
Titulaire — 1 janvier 2018 au 30 novembre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Ouroux-En-Morvan
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Nièvre
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Conseillers départementaux
En coursConseiller départemental
Château-Chinon
Mandat depuis le 1 juillet 2021
- Conseiller départemental
Indemnité estimée — Conseiller départemental1 644,21 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 281,60 € / mois111 379,20 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Parti socialiste
Nuance électorale officielle
- Binôme parti socialiste
Nuance électorale officielle