
Fiche publique sourcée
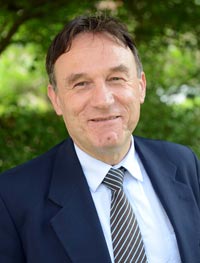
Patrice Joly
Conseiller municipal — Ouroux-En-Morvan
Département : Nièvre (58)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Patrice Joly, né le 5 mai 1957 à Paris, est un magistrat et homme politique français. Membre du Parti socialiste, il est président du conseil général de la Nièvre de 2011 à 2017 et sénateur de ce même département depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3368960Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Patrice_JolySource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Patrice Joly » — révision 234042206 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Joly Patrice.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Patrice Joly — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 30 avril 2025
Déclaration modificative.
2 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 décembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 23 décembre 2023
Déclaration modificative.
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2023 à fin non publiée.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nièvre
Source officielleVoir la sourceChâteau-Chinon
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 2 · Statut : Élu à ce tour
- Patrice JOLY — 61,19 % des suffrages exprimés
- Patrice PERROT — 28,06 % des suffrages exprimés
- Julien GUIBERT — 7,46 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Qualifié pour le second tour
- Nadia SOLLOGOUB — 60,40 % des suffrages exprimés
- Patrice JOLY — 43,42 % des suffrages exprimés
- Marie-Christine AMIOT — 19,80 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Michèle Dardant / Patrice Joly — 58,42 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 41,58 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Michèle Dardant / Patrice Joly — 43,68 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 23,47 % des suffrages exprimés
- Martine Claine / Daniel Merger — 19,26 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (61)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 492 acte(s) correspondant aux filtres — page 25 sur 75. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-407 — Projet de loi de finances pour 2026
Référence : I-407
Acte observé : Cosignataire
État officiel : Rejeté
Le transfert de la gestion de la taxe d’aménagement à la DGFiP a conduit à reporter la date d’exigibilité de la taxe d’aménagement – qui intervenait auparavant 12 mois après la délivrance de l’autorisation d’urbanisme – à la date de l’achèvement des travaux, soit une déclaration au plus tard 90 jours à compter de cette date. Loin des réalités locales, force est de constater que le décalage du fait générateur de la taxe a bouleversé le rendement de celle‑ci et fragilise aujourd’hui grandement les finances locales. Cet amendement vise donc à rétablir l’exigibilité de la taxe à la date de délivrance de l’autorisation d’urbanisme et non à la fin des travaux dans le but de redonner aux élus locaux la prévisibilité d’une taxe essentielle au financement des politiques publiques qu’ils mènent.
Amendement I-502 — Projet de loi de finances pour 2026
Référence : I-502
Acte observé : Cosignataire
État officiel : Rejeté
Les exploitations agricoles d’élevage sont confrontées, depuis plusieurs années, à une succession de crises sanitaires influenza aviaire, tuberculose bovine, dermatose nodulairecontagieuse (DNC), fièvre catarrhale ovine (FCO), maladie hémorragique épizootique (MHE), entre autres qui entraînent systématiquement des abattages de troupeaux entiers.Au‑delà de la détresse psychologique que ces abattages provoquent chez les éleveurs, les indemnisations versées par l’État demeurent soumises à une fiscalité lourde. Beaucoup d’éleveurs ont ainsi le sentiment que l’État reprend d’une main ce qu’il accorde de l’autre. Le projet de loi de finances pour 2026 ouvre enfin la voie à une exonération d’impôt sur les plus‑values constatées entre, d’une part, l’indemnité perçue au titre de l’abattage sanitaire des animaux, et, d’autre part, la valeur nette comptable inscrite à l’actif au moment de cet abattage.Si cette mesure, très attendue par la profession, constitue une avancée notable, elle mérite tou
Amendement I-2051 — Projet de loi de finances pour 2026
Référence : I-2051
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à étendre aux communes la possibilité, donnée aux départements par la loi de finance 2025, de relever le plafond des droits de mutation à titre onéreux de 0,5 point, ce, jusqu’au 30 avril 2029. La France compte aujourd’hui plus de 3,7 millions de résidences secondaires, soit près de 10 % du parc de logements, un record européen et mondial par habitant. Ce développement massif contribue à raréfier l’offre de résidences principales dans les métropoles, sur le littoral et en montagne. Il alimente un cercle vicieux : baisse du nombre de logements disponibles, flambée des prix, éviction des ménages modestes et extension de l’artificialisation des sols. Dans le même temps, 350 000 personnes sont sans abri et des millions d’autres peinent à se loger. À Paris, le nombre d’offres locatives a chuté de 74 % en trois ans, dans d’autres collectivités le marché locatif s’assèche, les loyers explosent et la spéculation immobilière s’intensifie. En Bretagne, entre 2012 et 20
Amendement I-1551 — Projet de loi de finances pour 2026
Référence : I-1551
Acte observé : Cosignataire
État officiel : Rejeté
Les expérimentations et généralisation en matière de gratuité des transports en commun se multiplient dans les territoires. Ces mesures ambitieuses se trouvent à la croisée de plusieurs enjeux de taille : pouvoir d’achat, transition écologique, place des véhicules motorisés dans les zones urbaines, partage de l’espace entre piétons, vélos et conducteurs, amélioration de la qualité de l’air, droit à la mobilité… Or, l’engagement des autorités organisatrices de la mobilité (AOM) dans la gratuité nécessite des investissements onéreux en infrastructures et génèrent également d’importantes dépenses de fonctionnement. En effet, pour les AOM concernées, il est, d’une part, nécessaire de dégager une capacité d’autofinancement accrue en vue de l’augmentation de leurs dépenses et, d’autre part, de faire face à des charges d’exploitation plus importantes du fait du développement significatif de l’offre. Aussi, le présent amendement entend permettre une revalorisation du taux de versement mobilité
Amendement I-1340 — Projet de loi de finances pour 2026
Référence : I-1340
Acte observé : Cosignataire
État officiel : Rejeté
Le rapport de la commission des affaires économiques du Sénat publié le 15 octobre 2025 : « 25 clés pour le logement des jeunes » fait le constat que les jeunes en alternance ou en apprentissage qui se trouvent contraints de prendre un second logement hors d’un Crous ou d’une résidence conventionnée entrent dans le champ d’application de la taxe d’habitation sur les résidences secondaires. Il est possible de demander un dégrèvement sur réclamation adressée au service gestionnaire des impôts, lorsque la résidence dans un lieu distinct de l’habitation principale s’impose au particulier. Plus largement, le jeune peut également demander une remise gracieuse auprès du même service en application de l’article L. 247 du livre des procédures fiscales, pour cas de « gêne ». Dans un objectif de simplification, il est proposé de prévoir une exonération de plein droit pour ce cas précis qui ne concerner qu’un volume faible de cas. L’amendement propose que les jeunes alternants ou apprentis en situ
Amendement I-1509 — Projet de loi de finances pour 2026
Référence : I-1509
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à assouplir le principe du taux unique de TEOM sur le territoire des EPCI, qui s’applique aujourd’hui sauf création de zones fondées sur des différences de service rendu. Dans le cas particulier des fusions d’EPCI, cette obligation de taux unique — sauf délibération très anticipée — peut générer des transferts de fiscalité importants entre les communes du nouvel EPCI et des difficultés techniques pour respecter les règles spécifiques de la TEOMI, notamment celle de la part incitative minimale de 10 % du produit total. Ce dispositif est en contradiction avec la souplesse attendue du régime post‑fusion, notamment depuis que la coexistence de la TEOM et de la TEOMI est autorisée sans limite de temps (loi de finance 2024). L’amendement introduit une clause de différenciation supplémentaire permettant aux EPCI d’appliquer des taux distincts sur un territoire issu d’une fusion lors de la coexistence des deux régimes fiscaux et de garantir une meilleure équité fisca
Amendement I-1508 — Projet de loi de finances pour 2026
Référence : I-1508
Acte observé : Cosignataire
État officiel : Rejeté
Le plan de Stratégie Nationale de lutte contre la Déforestation Importée, adopté le 14 novembre 2018, a pour but de “mettre fin d’ici 2030 à la déforestation causée par les importations françaises de produits forestiers ou agricoles non durables, concourant par là même à la mise en œuvre des objectifs de développement durable.” Bien que de nombreux acteurs, publics comme privés, se soient engagés à réévaluer leur cahier des charges, aucun changement significatif des pratiques d’achat et de production n’est encore visible. Le présent amendement propose, dans un premier temps, d’instituer une taxe sur tout produit importé, issus du bois, soja, huile de palme, cacao, bœuf et hévéa. L’amendement, propose dans un second temps, une exonération de la nouvelle taxe si l’opérateur économique qui a mis le produit sur le marché s’engage dans une démarche déclarative en renseignant des informations de traçabilité sur le produit, et obtient un certificat de conformité, certifiant que ledit produit
Amendement I-517 — Projet de loi de finances pour 2026
Référence : I-517
Acte observé : Cosignataire
État officiel : Rejeté
En France, le tabac cause près de 75 000 décès chaque année, soit la première cause de mortalité évitable. Malgré des politiques antitabac mises en place depuis des années, environ 13 millions de Français continuent de fumer, s’exposant aux graves conséquences du tabagisme. Pourtant, de plus en plus de fumeurs tentent d’arrêter : selon le dernier baromètre de Santé Publique France, 24,7 % des fumeurs quotidiens ont essayé d’arrêter pendant au moins une semaine au cours des 12 derniers mois. Pour accompagner cette dynamique, la vape apparaît comme une solution efficace. Le Haut Conseil de la Santé Publique soulignait dès 2017 que 59 % des vapoteurs adultes avaient commencé à vapoter pour arrêter de fumer et 31 % pour réduire leur consommation. Selon une étude Ifop sur le vapotage (mars 2025), plus de la moitié des répondants considère que la cigarette électronique est un outil efficace de sevrage tabagique, et 61 % des fumeurs voulant arrêter pensent y avoir recours ou le font déjà. Enf
Amendement I-518 — Projet de loi de finances pour 2026
Référence : I-518
Acte observé : Cosignataire
État officiel : Adopté
En France, le tabac cause près de 75 000 décès chaque année, soit la première cause de mortalité évitable. Malgré des politiques antitabac mises en place depuis des années, environ 13 millions de Français continuent de fumer, s’exposant aux graves conséquences du tabagisme. Pourtant, de plus en plus de fumeurs tentent d’arrêter : selon le dernier baromètre de Santé Publique France, 24,7 % des fumeurs quotidiens ont essayé d’arrêter pendant au moins une semaine au cours des 12 derniers mois. Pour accompagner cette dynamique, la vape apparaît comme une solution efficace. Le Haut Conseil de la Santé Publique soulignait dès 2017 que 59 % des vapoteurs adultes avaient commencé à vapoter pour arrêter de fumer et 31 % pour réduire leur consommation. Selon une étude Ifop sur le vapotage (mars 2025), plus de la moitié des répondants considère que la cigarette électronique est un outil efficace de sevrage tabagique, et 61 % des fumeurs voulant arrêter pensent y avoir recours ou le font déjà. Enf
Amendement I-521 — Projet de loi de finances pour 2026
Référence : I-521
Acte observé : Cosignataire
Amendement I-520 — Projet de loi de finances pour 2026
Référence : I-520
Acte observé : Cosignataire
État officiel : Adopté
En France, le tabac cause près de 75 000 décès chaque année, soit la première cause de mortalité évitable. Malgré des politiques antitabac mises en place depuis des années, environ 13 millions de Français continuent de fumer, s’exposant aux graves conséquences du tabagisme. Pourtant, de plus en plus de fumeurs tentent d’arrêter : selon le dernier baromètre de Santé Publique France, 24,7 % des fumeurs quotidiens ont essayé d’arrêter pendant au moins une semaine au cours des 12 derniers mois. Pour accompagner cette dynamique, la vape apparaît comme une solution efficace. Le Haut Conseil de la Santé Publique soulignait dès 2017 que 59 % des vapoteurs adultes avaient commencé à vapoter pour arrêter de fumer et 31 % pour réduire leur consommation. Selon une étude Ifop sur le vapotage (mars 2025), plus de la moitié des répondants considère que la cigarette électronique est un outil efficace de sevrage tabagique, et 61 % des fumeurs voulant arrêter pensent y avoir recours ou le font déjà. Enf
Amendement I-187 — Projet de loi de finances pour 2026
Référence : I-187
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose de soumettre à l’impôt sur le revenu la fraction des plus-values immobilières excédant un seuil de 50 % du prix d'acquisition d’un bien immobilier, lorsque celui-ci constitue la résidence principale du cédant. Dans certaines zones de forte tension immobilière, la hausse rapide des prix a engendré des plus-values exceptionnellement élevées pour certains propriétaires lors de la vente de leur résidence principale. Alors que ces plus-values résultent principalement de la valorisation du marché immobilier, il paraît peu justifié qu’au-delà d’un certain seuil, elles échappent entièrement à toute fiscalité grâce au mécanisme d’exonération en vigueur. Cet amendement vise ainsi à instaurer une fiscalité plus équilibrée en appliquant l’impôt uniquement à la portion de la plus-value qui dépasse 50 % du prix d’acquisition. En pratique, l’amendement préserve l'exonération pour la plupart des résidences principales, tout en introduisant une imposition ciblée pour les cas de g
Amendement I-1134 — Projet de loi de finances pour 2026
Référence : I-1134
Acte observé : Cosignataire
État officiel : Rejeté
L’amendement propose l’application de plein droit, pendant une durée de 5 ans, du taux réduit à 0,70 % au titre de la taxe de publicité foncière ou du droit d’enregistrement au bénéfice des ménages qui acquièrent un bien immobilier vacant nécessitant des travaux de rénovation, notamment en terme de performance énergétique, situé en centre‑bourg des communes situées en zone peu dense. Cette proposition permet de lutter contre la vacance et d’agir pour revitaliser les centre‑bourgs. Elle présente un caractère incitatif dans l’objectif de reconquête du bâti rural en cœur de ville, de rénovation énergétique de ce bâti et de lutte contre l’artificialisation des sols. Elle s’inscrit donc parfaitement dans le Plan France Ruralités 2025 qui prévoit un axe prioritaire de réhabilitation de l’habitat en milieu rural et de lutte contre la vacance des logements. Elle vient utilement compléter la palette des outils existants mais encore insuffisants pour accompagner les ménages dans leur projet d’ac
Amendement I-431 — Projet de loi de finances pour 2026
Référence : I-431
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose d’élargir le champ du crédit d’impôt outre‑mer aux opérations de désamiantage des logements sociaux et locatifs dans les outre‑mer, afin de permettre aux bailleurs sociaux d’absorber les surcoûts spécifiques liés à la présence d’amiante. Pour rappel, selon la Cour des comptes, environ 155 000 logements, dont près de la moitié ont plus de 30 ans, rendant indispensable une large campagne de réhabilitation susceptible d’impliquer des opérations amiantées ; enfin, selon la Cour des comptes, le coût du transport des déchets amiantés vers la métropole peut atteindre 35 % du total de l’opération, et le coût global du désamiantage peut être deux fois supérieur à celui constaté dans l’Hexagone. Pour l’heure, contrairement aux affirmations du Gouvernement, ce dispositif n’est aucunement satisfait par l’article actuel puisque celui‑ci se cantonne à disposer que le CI n’est applicable qu’aux travaux de rénovation ou de réhabilitation des logements achevés depuis plus
Amendement I-1342 — Projet de loi de finances pour 2026
Référence : I-1342
Acte observé : Cosignataire
État officiel : Rejeté
En mobilisant des sites inoccupés ou en attente d’affectation, les constructions modulables et déplaçables permettent de répondre non seulement aux besoins d’hébergement, mais également à des besoins temporaires de logement ou relogement provisoire. En matière d’hébergement d’urgence, ces constructions peuvent constituer une alternative intéressante aux hôtels souvent saturés et inadaptés et permettent d’offrir des espaces pensés pour chaque public et d’intégrer des locaux dédiés à l’accompagnement social sur site. Elles peuvent également contribuer à l’atteinte de l’objectif national de massification de la rénovation énergétique du parc social qui ne peut pas toujours se faire en site occupé ou encore à la résorption de l’habitat indigne. Les dispositifs fiscaux existants ne concernent pas cette nouvelle forme d’habitat modulable et déplaçable destinée à faire face aux besoins de logement temporaire. Cet amendement propose donc d’étendre le champ d’application du taux réduit de TVA au
Amendement I-449 — Projet de loi de finances pour 2026
Référence : I-449
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à donner aux collectivités outre‑mer la possibilité d’augmenter jusqu’à 20 % le plafond de la taxe de séjour fixé à l’article L. 2333‑30 du code général des collectivités territoriales, dans des conditions déterminées par décret. Le produit de cette majoration pourrait être affecté, dans des conditions qui seront définies par décret, à la lutte contre les conséquences des évènements environnementaux et climatiques ayant un impact négatif majeur sur la fréquentation touristique. Des acteurs du secteur du tourisme de la Guadeloupe ont signalé les difficultés qu’ils rencontraient pour financer des crises environnementales comme celles des sargasses notamment. Ces algues brunes, dégageant des gaz nauséabonds et toxiques, sont un fléau sanitaire, environnemental et économique. Elles envahissent périodiquement les côtes et les plages de l’archipel guadeloupéen faisant fuir les touristes et détériorant matériels, véhicules et bâtiments. Les collectivités subissent
Amendement I-713 — Projet de loi de finances pour 2026
Référence : I-713
Acte observé : Cosignataire
État officiel : Rejeté
Le contrôle des investissements étrangers en France (IEF) est un dispositif juridique qui permet à l’État de vérifier, autoriser ou encadrer certaines prises de participation étrangères dans des entreprises françaises, lorsque ces investissements touchent à des secteurs considérés comme essentiels à la sécurité nationale, à l’ordre public ou aux intérêts stratégiques du pays. Il implique : Une obligation d’autorisation préalable : tout investisseur non européen (et, dans certains secteurs, européen) doit demander l’accord du ministère de l’Économie avant de réaliser l’opération.Un champ sectoriel défini : défense, énergie, transports, eau, santé, télécoms, IA, spatial, infrastructures sensibles, etc.Une analyse au cas par cas : l’État peut autoriser, autoriser avec conditions, ou refuser l’investissement si les risques pour la souveraineté ou la sécurité sont trop élevés.Un contrôle a posteriori en cas de non‑respect des règles, avec sanctions possibles. C’est donc un outil efficace de
Amendement I-430 — Projet de loi de finances pour 2026
Référence : I-430
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à inclure dans les investissements éligibles au crédit d’impôt pour investissements productifs dans les outre‑mer l’installation de bornes de recharges pour véhicules électriques à accès public. En effet, si les ventes de voitures électriques ont atteint un niveau record en 2023 (16,8 % des nouvelles immatriculations en France), la progression de ces ventes est beaucoup plus lente en outre‑mer. Seuls 9 % des nouvelles immatriculations dans ces territoires en 2023 concernaient des voitures électriques, selon AAA Data, une société d’analyse du marché automobile. Entre les différents territoires subsistent des disparités : en 2023, environ 3 % des véhicules vendus à Mayotte et en Guyane étaient électriques, 5 % en Martinique, 6 % en Guadeloupe et jusqu’à 15 % à La Réunion. Ce développement ne peut se faire sans un déploiement de bornes de recharges électriques accessibles au public. Dans une de ses documentations dédiées aux soutiens publics aux zones non interconnecté
Amendement I-807 — Projet de loi de finances pour 2026
Référence : I-807
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet d’instaurer une simplification administrative des procédures fiscales permettant aux collectivités de ne plus être redevable de l’impôt qu’elles se payent à elle‑même. Il ajoute un 14° alinéa au I de l’article 1382 du CGI, et prévoit une exonération de droit de taxe foncière sur les propriétés bâties de l’ensemble des locaux communaux et intercommunaux ou loués par la collectivité, et situé sur le territoire de la collectivité pour la part d’impôt qu’elle se paye à elle‑même. Cette simplification administrative a un coût « nul » dans le budget de l’État. Il a été préparé en lien avec une association d’élus.
Amendement I-1643 — Projet de loi de finances pour 2026
Référence : I-1643
Acte observé : Cosignataire
État officiel : Adopté
Le protocole État‑Régions en faveur des formations sanitaires et sociales signé le 14 mars 2022 a acté la nécessité de pérenniser les créations de places au sein des instituts de formation sanitaire et sociale prévues dans le cadre du Ségur de la Santé. Ce protocole arrête le principe d’un financement comprenant, outre ces créations de place, l’impact des mesures salariales prévues également dans le cadre du Ségur de la santé et une participation à l’effort d’investissement. Par un courrier en date du 8 janvier 2025, l’ancien Premier ministre a informé les Régions de l’engagement du Gouvernement d’inscrire, à compter de l’année 2025, 215 M €, au titre de l’augmentation des capacités de formations infirmières et que « le financement des places créées en 2025 sera assuré pendant les trois années que dure la formation, et donc jusqu’en 2027 ». La loi de finances pour 2025 a seulement acté ce financement pour l’année 2025 alors que les Régions prévoient un financement pluriannuel de l’ouve
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2023 à aujourd’hui
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2018 au 31 décembre 2023
Organisme départemental
Conseiller départemental de la Nièvre
Conseil départemental de Nièvre — Nièvre
Titulaire — 1 janvier 2018 au 30 novembre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Ouroux-En-Morvan
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Nièvre
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Conseillers départementaux
En coursConseiller départemental
Château-Chinon
Mandat depuis le 1 juillet 2021
- Conseiller départemental
Indemnité estimée — Conseiller départemental1 644,21 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 281,60 € / mois111 379,20 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Parti socialiste
Nuance électorale officielle
- Binôme parti socialiste
Nuance électorale officielle