
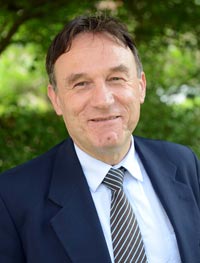
Fiche publique sourcée
Patrice Joly
Conseiller municipal — Ouroux-En-Morvan
Département : Nièvre (58)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Patrice Joly, né le 5 mai 1957 à Paris, est un magistrat et homme politique français. Membre du Parti socialiste, il est président du conseil général de la Nièvre de 2011 à 2017 et sénateur de ce même département depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3368960Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Patrice_JolySource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Patrice Joly » — révision 234042206 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Joly Patrice.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Patrice Joly — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 30 avril 2025
Déclaration modificative.
2 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 décembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 23 décembre 2023
Déclaration modificative.
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2023 à fin non publiée.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nièvre
Source officielleVoir la sourceChâteau-Chinon
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 2 · Statut : Élu à ce tour
- Patrice JOLY — 61,19 % des suffrages exprimés
- Patrice PERROT — 28,06 % des suffrages exprimés
- Julien GUIBERT — 7,46 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Qualifié pour le second tour
- Nadia SOLLOGOUB — 60,40 % des suffrages exprimés
- Patrice JOLY — 43,42 % des suffrages exprimés
- Marie-Christine AMIOT — 19,80 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Michèle Dardant / Patrice Joly — 58,42 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 41,58 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Michèle Dardant / Patrice Joly — 43,68 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 23,47 % des suffrages exprimés
- Martine Claine / Daniel Merger — 19,26 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (61)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 492 acte(s) correspondant aux filtres — page 24 sur 75. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Projet de décret visant à réduire le remboursement des cures thermales par l'assurance maladie
Référence : 06824
Acte observé : Questioner
État officiel : En cours
Réponse : non publiée dans la version contrôlée.
Thèmes : Aménagement du territoire, Questions sociales et santé, Sécurité sociale
Amendement I-519 — Projet de loi de finances pour 2026
Référence : I-519
Acte observé : Cosignataire
État officiel : Tombé
En France, le tabac cause près de 75 000 décès chaque année, soit la première cause de mortalité évitable. Malgré des politiques antitabac mises en place depuis des années, environ 13 millions de Français continuent de fumer, s’exposant aux graves conséquences du tabagisme. Pourtant, de plus en plus de fumeurs tentent d’arrêter : selon le dernier baromètre de Santé Publique France, 24,7 % des fumeurs quotidiens ont essayé d’arrêter pendant au moins une semaine au cours des 12 derniers mois. Pour accompagner cette dynamique, la vape apparaît comme une solution efficace. Le Haut Conseil de la Santé Publique soulignait dès 2017 que 59 % des vapoteurs adultes avaient commencé à vapoter pour arrêter de fumer et 31 % pour réduire leur consommation. Selon une étude Ifop sur le vapotage (mars 2025), plus de la moitié des répondants considère que la cigarette électronique est un outil efficace de sevrage tabagique, et 61 % des fumeurs voulant arrêter pensent y avoir recours ou le font déjà. Enf
Séance plénière - Explications de vote PLFSS 2026
Acte observé : Participant
Séance plénière - Questions d'actualité au gouvernement
Acte observé : Participant
Amendement I-2635 — Projet de loi de finances pour 2026
Référence : I-2635
Acte observé : Cosignataire
État officiel : Adopté
Le présent amendement vise à rétablir la revalorisation annuelle du plafond de la Taxe Additionnelle à la Taxe sur le Foncier Non‑Bati (TATFNB, la taxe affectée pour frais de chambres d’agriculture) via son indexation sur l’indice des prix à la consommation (comme la TFNB) et, par conséquent, à relever le montant de taxe affectée aux Chambres d’agriculture pour 2026 de 1,1 % soit 3,6 millions d’euros. La TATFNB étant principalement payée par les agriculteurs, cette mesure n’a pas d’impact budgétaire pour l’État. La loi d’orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture a mis en place le réseau France Services Agriculture. Dans le cadre de France Services Agriculture, les chambres d’agriculture se verront confiées à compter du 1er janvier 2027 une mission d’accueil, d’information et d’orientation des porteurs de projets en agriculture, ainsi que l’animation et la coordination du dispositif FSA. Cette mission d’animation et de coordination
Amendement I-747 — Projet de loi de finances pour 2026
Référence : I-747
Acte observé : Cosignataire
État officiel : Rejeté
Dans sa version initiale, la proposition de loi visant à faciliter la transformation des bâtiments de destination autre qu’habitation en habitations, prévoyait d’élargir l’assiette de la taxe d’aménagement à ces opérations, incluant à la fois les parts communale et départementale. Cependant, dans sa version reprise en loi de finances 2025, la part départementale de cette taxe a été supprimée. Dans un souci de cohérence et dans un contexte où les finances départementales sont particulièrement contraintes, le présent amendement du groupe SER prévoit le retour de cette part départementale, qui permettrait également de soutenir les conseils d'architecture, d'urbanisme et de l'environnement (CAUE). Premièrement, un assujettissement partiel à la taxe d’aménagement accroît la complexité du régime fiscal de cette taxe déjà peu lisible pour les contribuables, compte-tenu de nombreux abattements et exonérations. La dissociation des parts communale et départementale crée par ailleurs un précédent
Amendement I-1135 — Projet de loi de finances pour 2026
Référence : I-1135
Acte observé : Cosignataire
État officiel : Rejeté
L’installation de centres de données d’entreprises internationales en France, et particulièrement en Ile‑de‑France, connaît depuis plusieurs années une forte croissance. Aujourd’hui, cette région accueille plus de 160 centres de données sur les 322 installés en France. Cette concentration accrue entraîne des défis importants pour les collectivités locales. Les centres de données, bien qu’essentiels à l’économie numérique, génèrent des externalités négatives qui imposent une charge croissante sur les villes d’accueil. Ces impacts comprennent notamment une forte consommation d’énergie, des besoins en infrastructures spécifiques, des émissions de chaleur ainsi qu’une grande consommation d’eau nécessaire au refroidissement des installations. Compte tenu de l’augmentation des implantations du nombre de centres de données en Ile‑de‑France et alors que leur consommation d’eau est exponentielle à leur taille, cet amendement propose de soumettre ces derniers à une redevance pour prélèvement sur
Amendement I-1136 — Projet de loi de finances pour 2026
Référence : I-1136
Acte observé : Cosignataire
État officiel : Rejeté
Lors de la loi de finances de 2025, la prise en compte des dépenses liées aux prises et maintenance de brevets ont été supprimées de l’assiette du CIR. En moyenne, il faut compter entre 5 000 et 10 000 euros pour déposer un brevet en France, (taxes et honoraires du conseil ou la masse salariale du spécialiste en brevets en interne). Le coût d’un brevet européen varie entre 10 000 et 20 000 euros. Se couvrir de manière plus étendue coûte entre 50 000 et 100 000 euros selon le nombre de pays choisis. S’ajoutent ensuite les taxes annuelles pour maintenir le brevet en vigueur, ce qui peut durer vingt ans. Cette suppression accentue la tendance qu’ont les entreprises françaises à ne pas mettre les résultats de leur R&D dans le coffre-fort constitué par la propriété intellectuelle. Ces dépenses concernent essentiellement des entreprises françaises, les entreprises étrangères déposant leurs brevets dans leur pays d’origine. Retirer les brevets de l’assiette du CIR revient donc à cibler précis
Amendement I-1560 — Projet de loi de finances pour 2026
Référence : I-1560
Acte observé : Cosignataire
État officiel : Adopté
Face aux interprétations restrictives de l'administration fiscale, le présent amendement sécurise l'éligibilité au crédit d'impôt « services à la personne » des prestations de portage de repas à domicile. En pratique, l’administration fiscale écarte le bénéfice du crédit d’impôt lorsque le contribuable recourt, d’une part, à un prestataire pour le portage de repas et, d’autre part, à un autre prestataire pour une prestation réalisée au domicile. Elle subordonne ainsi l’avantage fiscal à une double condition : (i) la consommation effective d’au moins un autre service à domicile et (ii) l’unicité du prestataire. Or ces exigences ne résultent d’aucune disposition légale. Ainsi, un contribuable recourant à une société A pour le portage de repas et à une société B pour l'aide à domicile se voit refuser le crédit d'impôt au motif que deux prestataires distincts sont intervenus. L’article 199 sexdecies du CGI prévoit seulement que les prestations soient « comp
Amendement I-1881 — Projet de loi de finances pour 2026
Référence : I-1881
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement propose d’améliorer le dispositif proposé, en vue de l’exonération totale des indemnités perçues au titre des abattages ordonnés par l’État en raison de maladies animales réglementées (grippe aviaire, dermatose nodulaire contagieuse, tuberculose bovine, brucellose, fièvre catarrhale ovine…). Le champ d’application de la défiscalisation est trop restrictif. En effet, celle‑ci est conditionnée au renouvellement du cheptel en un an. Or, une grande partie de ces indemnités intervenant dans le cadre traumatique d’un abattage total prescrit par l’administration, de nombreux éleveurs et éleveuses ne peuvent pas reprendre la même activité. Ces indemnités visant à compenser un préjudice subi, il n’y a pas lieu de les conditionner à la reprise d’une activité économique identique. De plus, pour les fermes qui reprendraient une activité d’élevage similaire, ce délai est incompatible avec certaines contraintes de repeuplement. Par exemple, de nombreux élevages laitiers touchés
Amendement I-1879 — Projet de loi de finances pour 2026
Référence : I-1879
Acte observé : Cosignataire
État officiel : Rejeté
La suppression de la taxe d’habitation par la loi de finances pour 2020 a entraîné une réforme majeure des ressources fiscales communales. Pour compenser cette perte, un transfert de la taxe foncière sur les propriétés bâties (TFPB) des départements vers les communes a été mis en place. Le montant de cette compensation est ajusté par un coefficient correcteur, calculé en fonction du produit fiscal perçu par chaque commune avant 2020, et pondéré par deux facteurs destinés à garantir une répartition théoriquement équitable. Dans les départements ruraux, comme la Dordogne, les recettes issues de la TFPB dépassent souvent les montants nécessaires pour compenser la suppression de la taxe d’habitation. Cet excédent est alors réaffecté à d’autres collectivités, essentiellement situées dans des zones urbaines. Cela crée une situation paradoxale où des communes rurales, aux bases fiscales modestes et aux besoins importants, voient leurs ressources transférées vers des communes souvent plus favo
Amendement I-1880 — Projet de loi de finances pour 2026
Référence : I-1880
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement propose une évolution progressive et maîtrisée du coefficient correcteur mis en place lors de la suppression de la taxe d’habitation, afin d’atténuer ses effets pervers qui pénalisent particulièrement les communes rurales. Actuellement, le coefficient correcteur entraîne des transferts massifs de ressources des territoires ruraux vers les zones urbaines, exacerbant les déséquilibres financiers. En Dordogne, ce mécanisme a conduit au prélèvement de 47 millions d’euros en 2021 sur 463 communes. Ce chiffre atteint 57,5 millions d’euros en 2023, privant ainsi les collectivités rurales de moyens essentiels. En effet, dans ce département, 498 communes sont surcompensées, et seulement 5 sont sous‑compensées. Ce système crée un paradoxe fiscal : les communes rurales, souvent dotées des bases fiscales les plus faibles, deviennent contributrices nettes. Cette situation réduit considérablement leur capacité d’investissement dans des services publics essentiels tels que les écoles,
Amendement I-1882 — Projet de loi de finances pour 2026
Référence : I-1882
Acte observé : Cosignataire
Amendement I-962 — Projet de loi de finances pour 2026
Référence : I-962
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à permettre aux autorités organisatrices de la mobilité de prélever le versement mobilité pour l’organisation d’un panel de services de transport plus large que les seuls transports collectifs réguliers, à savoir le transport à la demande, les mobilités partagées (autopartage, covoiturage…), douces et actives (marche, vélo…), afin qu’elles puissent disposer de ressources pérennes pour financer de tels projets dans le but de réduire la dépendance de la population à la voiture individuelle et à l’autosolisme dans les zones peu denses. Cette proposition s’inscrit ainsi dans un double objectif de décarbonation des transports et de désenclavement des territoires ruraux, pour donner enfin toute sa portée à l’ambition, portée par la loi d’orientation des mobilités il y a cinq ans, de mettre fin aux zones blanches de la mobilité.
Amendement I-970 — Projet de loi de finances pour 2026
Référence : I-970
Acte observé : Cosignataire
État officiel : Adopté
Face aux conséquences du dérèglement climatique et à la hausse importante du prix de l’énergie, le fluvial représente une solution majeure pour réduire la pollution, notre consommation d’énergie et décarboner le transport. Notre pays possède la plus dense voie navigable en Europe mais utilise beaucoup moins son réseau par rapport à ses voisins. En 2024 avec 43,7 millions de tonnes transportées, soit l’équivalent de 2 185 000 transports par camion, le transport fluvial a permis d’éviter l’émission de 404 000 tonnes de Co2 Voies navigables de France qui gère 80 % de nos 8500 km de fleuves et canaux doit être davantage accompagné pour la modernisation de ses infrastructures et la dynamique impulsée par le contrat d’objectifs et de performance (COP), renouvelé avec l’État en décembre 2023, renforcée. Le rapport d’Ambition France Transports de juillet 2025, faisant suite aux constats répétés du Conseil d’Orientation des Infrastructures, et de la Cour des comptes, souligne ainsi la nécessité
Amendement I-2260 — Projet de loi de finances pour 2026
Référence : I-2260
Acte observé : Cosignataire
État officiel : Rejeté
Le rapport de la conférence nationale sur le financement « Avenir France Transport » à laquelle l’auteur a participé a clairement confirmé « un besoin d’investissement supplémentaire de 1,5 Md€ par an à partir de 2028 (par rapport aux 3,1 Md€ investis annuellement en 2024) pour améliorer la performance et la résilience du réseau ferroviaire national structurant ». Si le Gouvernement a annoncé qu’il déposerait un projet de loi-cadre pour traduire les conclusions de la conférence, et particulièrement pour « graver dans le marbre de la loi l’objectif de 1,5 Md€ par an supplémentaire à compter de 2028 » pour la régénération et la modernisation du réseau ferroviaire, comme l’a dit le Ministre Tabarot, les besoins sont très importants dès 2026, tout comme la sécurisation des conditions juridiques nécessaires pour garantir ces financements futurs. L’auteur propose donc de passer par l’affectation à l’AFIT, dès 2026 et jusqu’en 2028, d’une fraction du produit des revenus ETS 1 (mise aux enchèr
Amendement I-965 — Projet de loi de finances pour 2026
Référence : I-965
Acte observé : Cosignataire
État officiel : Rejeté
AMENDEMENT D’APPEL Lors de la réalisation de coûteuses infrastructures par financement public, difficiles à financer, il y a fréquemment de fortes hausses des valeurs immobilières autour des gares, embranchements routiers ou autoroutiers, arrêt de métros ou de trams. Afin de faciliter le financement de celles‑ci, cet amendement donne la possibilité aux collectivités de collecter une quote‑part du gain suite à la construction de la structure qui l’a induit et que la collectivité a financé ou co‑financé. Il ne s’agit aucunement de la création d’une nouvelle taxe mais bien d’une revalorisation de taxes existantes dans des conditions très encadrées : ‑La majoration de la taxe communale est limitée à +20 % du taux en vigueur au moment de la prise de décision. ‑La majoration des taxes additionnelle aux droits d’enregistrement ou de publicité foncière est limitée à 0,5 %, et n’est opérante que sur une durée prédéterminée. ‑Les terrains et bâtiments concernés sont situés dans un périmètre rest
Amendement I-966 — Projet de loi de finances pour 2026
Référence : I-966
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à créer une taxe sur les dépenses de publicité en faveur des véhicules polluants. S’inspirant de la « taxe sur certaines dépenses de publicité », elle sera due par toute personne physique ou morale assujettie à la TVA engageant des dépenses concourant à la réalisation (conception de la campagne, recherche de l’argumentation, réalisation de maquettes finalisées ou non...) et à la distribution de tout type de publicité (affiche, télévision, internet…) en faveur des véhicules polluants. Le seuil de pollution retenu correspond à celui retenu dans le cadre de la nouvelle réglementation européenne (le parc vendu par les constructeurs automobiles devant avoir, à partir de 2020, une moyenne d’émissions inférieure à 95 grammes de CO2 / km.). Nous ne disposons pas de chiffres permettant d’estimer correctement le montant des recettes attendues. Néanmoins, étant donné que tous les ans, en France, l’industrie automobile dépense environ 3,3 milliards d’euros de publicité, soit en
Amendement I-501 — Projet de loi de finances pour 2026
Référence : I-501
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise une modification des taux de TVA afin de soutenir l’économie circulaire, non pas en agissant sur la demande, mais au contraire en agissant sur l’offre afin d’augmenter les marges des entreprises et ainsi rendre ces activités profitables. A l’heure où nous dénonçons les ravages écologique et sociale de la fast fashion, un abaissement de la TVA permettrait de leur redonner de la compétitivité et d’assurer un meilleur rendement de leurs activités. La seconde main dans le secteur du textile notamment fait ses preuves depuis une dizaine d’année. Face à l’inondation de produits neuf et de mauvaise qualité la France doit continuer à être pionnière aidant baissant la TVA sur ses produits afin d’augmenter le pouvoir d’achat de ceux qui en ont besoin. Ce coup de pouce au secteur de la seconde main est impératif, car sans un maillage fin du territoire, c’est donc une mesure indispensable pour préserver des emplois locaux, durables et non délocalisables. La perte de recettes po
Amendement I-408 — Projet de loi de finances pour 2026
Référence : I-408
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à répondre à la crise de perception de la taxe d’aménagement et notamment à l’urgence du financement des Conseils d’Architectures, d’Urbanisme et de l’Environnement (CAUE) par la création d’un fonds de compensation de 300 millions d’euros pour les collectivités départementales afin de combler pour partie la perte de recettes de la taxe d’aménagement. Les CAUE sont des structures publiques d’ingénierie locale qui apportent une expertise indépendante, gratuite et un accompagnement aux collectivités locales dans leurs projets d’aménagement. À l’heure où nos territoires doivent faire face aux enjeux de transition et d’adaptation aux changements climatiques, nous ne pouvons nous permettre de remettre en question ce service public efficace. Cette mesure offre une solution pour répondre à l’urgence du financement des CAUE fortement impactés par les dysfonctionnements de la perception de la taxe d’aménagement qui est leur affectée.
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2023 à aujourd’hui
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2018 au 31 décembre 2023
Organisme départemental
Conseiller départemental de la Nièvre
Conseil départemental de Nièvre — Nièvre
Titulaire — 1 janvier 2018 au 30 novembre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Ouroux-En-Morvan
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Nièvre
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Conseillers départementaux
En coursConseiller départemental
Château-Chinon
Mandat depuis le 1 juillet 2021
- Conseiller départemental
Indemnité estimée — Conseiller départemental1 644,21 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 281,60 € / mois111 379,20 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Parti socialiste
Nuance électorale officielle
- Binôme parti socialiste
Nuance électorale officielle