
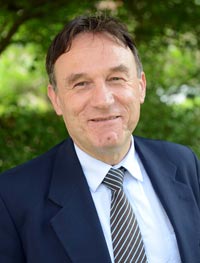
Fiche publique sourcée
Patrice Joly
Conseiller municipal — Ouroux-En-Morvan
Département : Nièvre (58)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Patrice Joly, né le 5 mai 1957 à Paris, est un magistrat et homme politique français. Membre du Parti socialiste, il est président du conseil général de la Nièvre de 2011 à 2017 et sénateur de ce même département depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3368960Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Patrice_JolySource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Patrice Joly » — révision 234042206 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Joly Patrice.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Patrice Joly — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 30 avril 2025
Déclaration modificative.
2 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 décembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 23 décembre 2023
Déclaration modificative.
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2023 à fin non publiée.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nièvre
Source officielleVoir la sourceChâteau-Chinon
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 2 · Statut : Élu à ce tour
- Patrice JOLY — 61,19 % des suffrages exprimés
- Patrice PERROT — 28,06 % des suffrages exprimés
- Julien GUIBERT — 7,46 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Qualifié pour le second tour
- Nadia SOLLOGOUB — 60,40 % des suffrages exprimés
- Patrice JOLY — 43,42 % des suffrages exprimés
- Marie-Christine AMIOT — 19,80 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Michèle Dardant / Patrice Joly — 58,42 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 41,58 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Michèle Dardant / Patrice Joly — 43,68 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 23,47 % des suffrages exprimés
- Martine Claine / Daniel Merger — 19,26 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (61)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 492 acte(s) correspondant aux filtres — page 27 sur 75. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-1597 — Projet de loi de finances pour 2026
Référence : I-1597
Acte observé : Cosignataire
État officiel : Rejeté
La robotisation du champ du travail s’accélère. Celle‑ci peut être une opportunité si elle est mise au service de l’Humain. En effet, si rien n’est fait, la robotisation pourrait engendrer la suppression de dizaines de milliers d’emplois dans les années à venir, et avec elle, l’augmentation du chômage. De plus, en se substituant à des emplois Humains, les robots échappent aux cotisations sociales et menacent, à terme, le financement de notre protection sociale. Aussi, afin de pérenniser notre modèle social et d’adapter son financement aux transformations du travail, il serait opportun de mobiliser une partie de la richesse produite par les robots pour financer à la fois notre modèle social et des politiques d’aide à la formation en direction des personnes remplacées par des robots. Cet amendement vise donc à créer une taxe robot inférieure au SMIC et proportionnelle à la valeur produite.
Amendement I-1596 — Projet de loi de finances pour 2026
Référence : I-1596
Acte observé : Cosignataire
État officiel : Non soutenu
Le rapport de la commission d’enquête sur la l’utilisation des aides publiques aux grandes entreprises et à leurs sous‑traitant a relevé des contrôles, des suivis et des évaluations des aides aux entreprises à géométrie variable, et une conditionnalité des aides peu contraignante. En l’espèce, le rapport relève que les conditions d’éligibilité et les contreparties en termes d’emploi sont encore trop peu contraignantes aujourd’hui. La multiplication des licenciements économiques dans les entreprises ayant bénéficié d’aides publiques invite à reconsidérer la mise en place de conditionnalités De nombreuses entreprises ont touché des sommes importantes d’aides publiques et ont pourtant procédé à des licenciements. Ainsi, cet amendement propose d’exiger le remboursement des sommes perçues au titre des aides publiques pour les entreprises qui mettent en place un Plan de Sauvegarde de l’Emploi (PSE).
Amendement I-1131 — Projet de loi de finances pour 2026
Référence : I-1131
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement a pour objet d’instaurer une simplification administrative des procédures fiscales permettant aux collectivités de ne plus être redevable de l’impôt qu’elles se payent à elle‑même. Il ajoute un 6° au II de l’article 1407 du CGI, et prévoit une exonération de droit de la taxe d’habitation sur les résidences secondaires et autres locaux meublés non affectés à l’habitation principale, de l’ensemble des locaux communaux et intercommunaux ou loués par la collectivité, et situé sur le territoire de la collectivité pour la part d’impôt qu’elle se paye à elle‑même. Cette simplification administrative a un coût « nul » dans le budget de l’État.
Amendement I-1151 — Projet de loi de finances pour 2026
Référence : I-1151
Acte observé : Cosignataire
État officiel : Retiré
Le présent amendement a pour objet d’instaurer une simplification administrative des procédures fiscales permettant aux collectivités de ne plus être redevable de l’impôt qu’elles se payent à elle‑même. Il ajoute un 6° au II de l’article 1407 du CGI, et prévoit une exonération de droit de la taxe d’habitation sur les résidences secondaires et autres locaux meublés non affectés à l’habitation principale, de l’ensemble des locaux communaux et intercommunaux ou loués par la collectivité, et situé sur le territoire de la collectivité pour la part d’impôt qu’elle se paye à elle‑même. Cette simplification administrative a un coût « nul » dans le budget de l’État.
Amendement I-1324 — Projet de loi de finances pour 2026
Référence : I-1324
Acte observé : Auteur principal
État officiel : Rejeté
Le présent amendement vise à introduire dans le code du tourisme une définition juridique des gîtes ruraux et à les exclure du champ d’application des mesures fiscales issues de la loi n° 2024‑1039 du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale. Cette loi a conduit à réduire l’abattement fiscal applicable aux meublés de tourisme (de 71 % dans la limite de 188 700 € à 50 % dans la limite de 77 700 € pour les meublés classés), poursuit des objectifs légitimes de régulation des locations de courte durée et de lutte contre l’attrition locative dans les zones tendues. Toutefois, son application indifférenciée aux gîtes ruraux et chambres d’hôtes produit des effets de bord importants pour les propriétaires de ces structures, dont l’activité, très majoritairement implantée en zone rurale, ne contribue en rien à la tension du marché locatif. Ces hébergements, gérés pour l’essentiel par des particuliers ou des exploitants agricoles, co
Amendement I-1759 — Projet de loi de finances pour 2026
Référence : I-1759
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER propose de rétablir un abattement fiscal spécifique en faveur des chambres d’hôtes. À l’occasion de la loi du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale, cet abattement avait été abaissé de 71 % à 50 % par la majorité sénatoriale afin de lisser cette niche fiscale pour toutes les activités de location de meublés de tourisme classés. Le groupe SER a en effet toujours défendu un abattement supplémentaire au bénéfice des maisons d’hôtes considérant qu’elles proposent un accueil et des prestations spécifiques. Il est donc proposé de revenir à l’abattement initial et ainsi d’introduire une distinction entre, d’une part, un meublé de tourisme classé et, d’autre part, des maisons d’hôtes dont l’impact sur le territoire et sur le marché locatif est différent, et bénéfique pour le développement local et à l’attraction touristique.
Amendement I-1758 — Projet de loi de finances pour 2026
Référence : I-1758
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement du groupe SER propose de rétablir un abattement fiscal spécifique en faveur des loueurs de gites ruraux soumis au régime micro-bic. À l’occasion de la loi du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale, cet abattement avait été abaissé de 71 % à 50 % par la majorité sénatoriale afin de lisser cette niche fiscale pour toutes les activités de location de meublés de tourisme classés. Le groupe SER a en effet toujours défendu un abattement supplémentaire au bénéfice des gites situés dans les communes rurales et qui sont souvent un complément de revenus pour les agriculteurs et les stations de montagne qui ont besoin d’une montée en gamme des meublés de tourisme, et donc d’investissement, pour développer leur attractivité. Dans un objectif de clarification, cet amendement propose : - De donner une définition des gites ruraux plus resserrée que celle adoptée à l’Assemblée nationale pour cibler exclusivement les gites
Amendement I-1341 — Projet de loi de finances pour 2026
Référence : I-1341
Acte observé : Cosignataire
État officiel : Rejeté
Comme souligné par la Cour des comptes dans son rapport du 4 juillet 2025, la nécessité de devoir héberger les travailleurs saisonniers pour faciliter leur recrutement, indispensable à la préservation et au développement des activités économiques comme le tourisme ou l’agriculture, est une question clairement identifiée par les pouvoirs publics pour soutenir ces secteurs, mais insuffisamment prise en compte. Si aucune statistique de leur nombre n’est vraiment consolidée, la cour des comptes estime à 400 000 le nombre des saisonniers qui ont besoin d’un logement à proximité de leur lieu de travail et qui ne résident pas principalement là où ils exercent leurs missions saisonnières. 40 % des candidats à un emploi saisonnier dans le tourisme habitent loin et faute de logement, 100 000 ne concluent pas de contrat. Outre la difficulté pour loger de façon satisfaisante les saisonniers, la cherté des solutions de logement nuit à l’attractivité de secteurs économiques entiers pourtant essentie
Amendement I-1649 — Projet de loi de finances pour 2026
Référence : I-1649
Acte observé : Cosignataire
Le Gouvernement a fixé un objectif de 45 GW d’éolien en mer installés au large des côtes hexagonales en 2050. Cet objectif nécessitera des investissements massifs pour adapter les infrastructures portuaires à l’éolien flottant, financer la formation d’hommes et de femmes aux métiers des énergies renouvelables, et l’accompagnement de l’économie bleue. Les différents niveaux de collectivité, et notamment les régions au regard des compétences mentionnées, participeront activement à la montée en puissance de l’éolien en mer. Elles ne disposent pourtant aujourd’hui pas de ressources financières pour faire face à ces besoins de financement pour la transition énergétique et la montée en puissance de l’éolien en mer. Il est donc proposé d’introduire la possibilité d’une ventilation dérogatoire de la part aujourd’hui fléchée vers les communes, afin de l’ouvrir aux différents niveaux de collectivités via un compte d’affectation spécial, là où un accord pourra être négocié dans le cadre de la con
Amendement I-1647 — Projet de loi de finances pour 2026
Référence : I-1647
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à donner la possibilité aux régions d’instaurer une taxe de séjour additionnelle régionale à la taxe de séjour ou à la taxe de séjour forfaitaire perçue par les communes et EPCI afin de permettre aux touristes de contribuer au financement des infrastructures et services de transport des régions, à l’instar de ce qui existe déjà pour la région Ile‑de‑France. Amendement travaillé avec le Conseil régional de Bretagne
Amendement I-1644 — Projet de loi de finances pour 2026
Référence : I-1644
Acte observé : Cosignataire
État officiel : Rejeté
Le versement mobilité additionnel (VMA) est régi par l’article L. 5722‑7 du code général des collectivités territoriales qui prévoit que les syndicats SRU peuvent « prélever un versement destiné au financement des services de mobilité dans une aire urbaine d’au moins 50 000 habitants et dans les communes multipolarisées des grandes aires urbaines, au sens de l’Institut national de la statistique et des études économiques ». Or, cette définition ne correspond plus à la réalité des besoins, ni en termes de mobilités, ni en termes de gouvernance. Elle comporte en effet divers biais, entraînant iniquité et discontinuité territoriales. Il convient de l’adapter, pour la rendre plus efficace et plus équitable dans sa raison d’être. Sa complexité et son obsolescence deviennent de fait contre‑productives pour les raisons suivantes : 1.Les notions issues de l’INSEE ne reposent sur aucun outil de gouvernance existant ou à venir, et n’ont aucun lien avec les préconisations de la LOM et la mise en
Amendement I-1655 — Projet de loi de finances pour 2026
Référence : I-1655
Acte observé : Cosignataire
État officiel : Tombé
L’économie de la fonctionnalité consiste à remplacer l’achat d’un bien par l’achat de l’usage de ce bien. Dans ce cadre, l’échange économique ne repose plus sur le transfert de propriété du bien, le producteur restant propriétaire du bien tout au long de son cycle de vie, mais sur le consentement des usagers à payer une valeur d’usage de celui‑ci. Ce modèle économique a plusieurs vertus. Il diminue l’empreinte matière des usagers et vise une performance environnementale, comme l’ont rappelé les travaux de la commission d’enquête sénatoriale sur la commande publique. Cette économie de la vente à l’usage recrée également du lien entre les acteurs économiques. Les offres sont coconstruites avec le client pour être sur‑mesure et visent le long terme dans un climat de confiance mutuel. La performance du bien est au centre de la transaction et pour cela, le producteur conçoit son produit de manière à ce qu’il dure le plus longtemps possible et qu’il puisse être facile à entretenir. Aujourd’h
Amendement I-1646 — Projet de loi de finances pour 2026
Référence : I-1646
Acte observé : Cosignataire
La loi de finances pour 2025 affecte à compter de l’année 2025 une dotation annuelle de 50 M € aux AOM locales issue de la perception du produit de la mise aux enchères des quotas carbone dans le cadre du système européen d’échange des quotas d’émissions (ETS1). Cette disposition exclut de fait les AOM Régionales et IDFM du bénéfice de ce financement alors que leurs besoins de financements ne sont actuellement pas couverts par leurs ressources et, comme la Cour des comptes le démontre, que la situation financière des Régions se dégrade sensiblement. Il est important de noter à cet égard que le ratio de recettes/dépenses des TER est en constante augmentation depuis 5 ans, où il est passé de 25 à 33 %, preuve de la bonne gestion tarifaire par les régions. L’instauration du versement mobilité régional à l’occasion du projet de loi de finances pour 2025 ne couvre que marginalement l’exercice de la compétence transports des régions. Pour donner un ordre d’idées, si l’ensemble des régions ac
Amendement I-1645 — Projet de loi de finances pour 2026
Référence : I-1645
Acte observé : Cosignataire
État officiel : Rejeté
La loi de finances pour 2025 affecte à compter de l’année 2025 une dotation annuelle de 50 M € aux AOM locales issue de la perception du produit de la mise aux enchères des quotas carbone dans le cadre du système européen d’échange des quotas d’émissions (ETS 1). Cette disposition exclut de fait les AOM Régionales et IDFM du bénéfice de ce financement alors que leurs besoins de financements ne sont actuellement pas couverts par leurs ressources et alors même, comme la Cour des comptes le démontre, que la situation financière des Régions se dégrade. Il est important de noter à cet égard que le ratio de recettes/dépenses des TER est en constante augmentation depuis 5 ans, où il est passé de 25 à 33 %, preuve de la bonne gestion tarifaire par les régions. L’instauration du versement mobilité régional à l’occasion du projet de loi de finances pour 2025 ne couvre que marginalement l’exercice de la compétence transports des régions. Pour donner un ordre d’idées, si l’ensemble des régions act
Amendement I-1654 — Projet de loi de finances pour 2026
Référence : I-1654
Acte observé : Cosignataire
État officiel : Adopté
Pilier de la transition vers une économie circulaire, le secteur de la réparation a besoin d’être soutenu. Sans cordonnier, couturier, réparateur, nos produits, même éco‑conçus pour être réparés, ne le seront pas. Or, ce secteur est en souffrance et le nombre de réparateurs a chuté en vingt ans. Confrontés à des difficultés croissantes dues à un modèle économique peu rentable, à une profession qui vieillit et à une activité qui stagne, la réparation ne peut pas jouer pleinement le rôle que lui affecte les pouvoirs publics dans la transition écologique. Sans un soutien d’envergure reposant sur des piliers comme le bonus réparation, l’indice de réparabilité/durabilité et la TVA circulaire pour la réparation des produits, nous risquons de faire face à une perte de compétences, de savoir‑faire qui nous ferons perdre des années dans la bataille que nous menons pour le climat. C’est pourquoi la première des mesures à prendre est de mettre en place un taux de TVA réduit visant le secteur de l
Amendement I-1640 — Projet de loi de finances pour 2026
Référence : I-1640
Acte observé : Cosignataire
État officiel : Tombé
En 2025, la DCRTP et la DTCE des Régions représentent 293 M € et constituent des ressources à part entière de leur budget. Entre 2017 et 2025, la DCRTP et la DTCE des Régions ont enregistré une baisse de 505 M €, soit une perte cumulée de 2,3 Md €. Pour 2026, le Gouvernement propose d’appliquer une nouvelle baisse de leur DCRTP de 180 M €, pour atteindre 97,7 M €, soit une baisse de 65 %, et une baisse de leur DTCE de 7,9M €, pour atteindre 7,9 M €, soit une baisse de 58 %. Cette baisse est injuste à double titre. D’une part, elle vise à financer principalement des mesures en faveur du bloc communal dont la situation financière apparaît plus favorable selon la Cour des comptes. D’autre part, cette mesure est contre‑péréquatrice car concentrée sur un nombre de Régions de plus en plus restreint et sur celles qui étaient les plus perdantes au moment de la suppression de la taxe professionnelle. Les Régions portent ainsi à elles seules 36 % de la baisse au titre des variables d’ajustement
Texte parlementaire 153
Référence : 153
Acte observé : Cosigner
1
Texte parlementaire 152
Référence : 152
Acte observé : Cosigner
1
Amendement I-738 — Projet de loi de finances pour 2026
Référence : I-738
Acte observé : Cosignataire
Le présent amendement du groupe SER vise à rétablir l'affectation d'une partie du produit de la taxe sur les transactions financières (TTF) et de la taxe sur les billets d’avion (TSBA) à la solidarité internationale. Ces taxes « solidaires » ont été conçues pour établir un lien entre les bénéfices de la mondialisation et la redistribution des richesses au profit des populations les plus vulnérables. Jusqu’en 2025, leur affectation au Fonds de solidarité pour le développement (FSD) permettait de matérialiser ce lien. La loi de finances pour 2025, en supprimant le FSD, y a mis un terme. Cela va à l’encontre des engagements diplomatiques de la France. Le 20 juin 2024, le Président de la République déclarait : « Fier de préserver un outil comme le Fonds de solidarité pour le développement et le lien si symbolique entre les prélèvements sur les flux de la mondialisation, comme les billets d'avion et les transactions financières, et le financement de la solidarité internationale. Je veux ici
Amendement I-1399 — Projet de loi de finances pour 2026
Référence : I-1399
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement du groupe SER vise à rehausser le taux de la taxe sur les transactions financières (TTF) à 0,5 % contre 0,4 %. En s’appuyant sur les prévisions de recettes de la TTF pour 2026 avec un taux de 0,4 %, soit 2 630 000 000 euros, une telle augmentation permettrait à l’État de collecter environ 3 287 500 000 euros, soit une hausse annuelle de 657 500 000 euros. La TTF constitue un impôt socialement équitable et économiquement pertinent. Comme le rappelle l’économiste Gunther Capelle‑Blancard, elle cumule les qualités d’un bon prélèvement : faible distorsion économique, rendement fiscal élevé, coûts de recouvrement limités et effet redistributif marqué. En outre, en renchérissant légèrement les opérations financières à court terme, elle contribue à modérer les comportements spéculatifs. En France, la TTF ne rapporte aujourd’hui qu’un peu moins de 2 milliards d’euros, un niveau bien inférieur à celui observé dans d’autres grandes places financières. Au Royaume‑Uni, le sta
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2023 à aujourd’hui
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2018 au 31 décembre 2023
Organisme départemental
Conseiller départemental de la Nièvre
Conseil départemental de Nièvre — Nièvre
Titulaire — 1 janvier 2018 au 30 novembre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Ouroux-En-Morvan
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Nièvre
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Conseillers départementaux
En coursConseiller départemental
Château-Chinon
Mandat depuis le 1 juillet 2021
- Conseiller départemental
Indemnité estimée — Conseiller départemental1 644,21 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 281,60 € / mois111 379,20 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Parti socialiste
Nuance électorale officielle
- Binôme parti socialiste
Nuance électorale officielle