
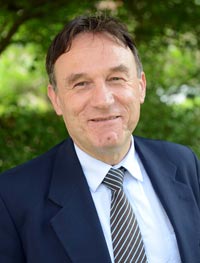
Fiche publique sourcée
Patrice Joly
Conseiller municipal — Ouroux-En-Morvan
Département : Nièvre (58)
Cadre de la fonction publique
 repertoiredeselus.fr
Informations documentées et datées
Repères biographiques et professionnels
Biographie issue de Wikipédia
Patrice Joly, né le 5 mai 1957 à Paris, est un magistrat et homme politique français. Membre du Parti socialiste, il est président du conseil général de la Nièvre de 2011 à 2017 et sénateur de ce même département depuis 2017.
Contributeurs de Wikipédia — CC BY-SA 4.0 — extrait en texte brut, sans mise en forme — Vérifié le 24 septembre 2026Fiche officielle Sénat
Consulter la référenceIdentifiant confirméVérifié le 28 septembre 2026Identifiant Wikidata
Q3368960Identifiant confirméVérifié le 28 septembre 2026Article Wikipédia en français
Patrice_JolySource collaborative confirméeVérifié le 28 septembre 2026Coordonnées professionnelles
Sources et conditions de réutilisation (5)
- Introduction de l’article « Patrice Joly » — révision 234042206 — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
- Joly Patrice.jpg — Wikimedia Commons CC BY-SA 4.0 Consulter
- Sénateurs, mandats, groupes, commissions, délégations et organismes — Sénat Licence Ouverte 2.0 Consulter
- Correspondances Wikidata par identifiant Sénat P1808 — Wikimedia Foundation CC0 1.0 Consulter
- Article Wikipédia correspondant à Patrice Joly — Wikipédia, l’encyclopédie libre CC BY-SA 4.0 Consulter
Déclarations d’intérêts publiées
Références et faits structurés issus du jeu ouvert HATVP. Le dépôt d’une déclaration ne permet aucune déduction sur un paiement, une absence de déclaration ou un manquement.
Déclaration d’intérêts et d’activités
Date de dépôt : 30 avril 2025
Déclaration modificative.
2 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 janvier 2018 à 31 décembre 2023.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPDéclaration d’intérêts et d’activités
Date de dépôt : 23 décembre 2023
Déclaration modificative.
1 activité(s), fonction(s) ou intérêt(s) public(s) documenté(s) — période des faits 1 octobre 2023 à fin non publiée.
Publication attestée par la présence dans le jeu ouvert HATVP. La date exacte de mise en ligne n’est pas fournie par ce jeu.
Consulter la source HATVPSituation et parcours politiques
Situation politique actuelle
Appartenance actuelle
Source officielleVoir la sourceAppartenance actuelle
Source officielleVoir la sourceÉtiquette au moment de l’élection
Nièvre
Source officielleVoir la sourceChâteau-Chinon
Source officielleVoir la sourceÉlections
Parcours et résultats électoraux
Date du scrutin : 24 septembre 2023 · Tour : 2 · Statut : Élu à ce tour
- Patrice JOLY — 61,19 % des suffrages exprimés
- Patrice PERROT — 28,06 % des suffrages exprimés
- Julien GUIBERT — 7,46 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 24 septembre 2023 · Tour : 1 · Statut : Qualifié pour le second tour
- Nadia SOLLOGOUB — 60,40 % des suffrages exprimés
- Patrice JOLY — 43,42 % des suffrages exprimés
- Marie-Christine AMIOT — 19,80 % des suffrages exprimés
Source : Ministère de l'intérieur.
Date du scrutin : 27 juin 2021 · Tour : 2 · Statut : Élu à ce tour
- Michèle Dardant / Patrice Joly — 58,42 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 41,58 % des suffrages exprimés
Source : Ministere de l'interieur.
Date du scrutin : 20 juin 2021 · Tour : 1 · Statut : Non élu à ce tour
- Michèle Dardant / Patrice Joly — 43,68 % des suffrages exprimés
- Georges Flecq / Chantal Marie Malus — 23,47 % des suffrages exprimés
- Martine Claine / Daniel Merger — 19,26 % des suffrages exprimés
Source : Ministere de l'interieur.
Source institutionnelle officielle
Sénat
Commissions, délégations et organismes en cours
Coordonnée parlementaire publiée
Voir les appartenances et fonctions sénatoriales terminées (61)
Activité parlementaire
Synthèse documentaire calculée à partir d’actes officiels nominatifs. Ces volumes ne mesurent ni la qualité du travail ni une orientation politique.
Période des actes rattachés : du 4 octobre 2023 au 24 septembre 2026. Cette borne décrit les actes présents, pas la complétude de tout l’intervalle.
1 492 acte(s) correspondant aux filtres — page 28 sur 75. Les actes documentés restent consultables par pages de 20 avec leurs sources officielles.
Amendement I-194 — Projet de loi de finances pour 2026
Référence : I-194
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à renforcer l’efficacité des filières à responsabilité élargie du producteur (REP), qui concernent près de 190 kg des 568 kg de déchets produits chaque année par un Français. Ces déchets devraient être pris en charge par les éco‑organismes, chargés de les orienter vers le recyclage conformément aux objectifs fixés par la réglementation et inscrits dans leurs cahiers des charges. Or, plusieurs filières n’atteignent pas ces objectifs, sans qu’aucun mécanisme de sanction réellement dissuasif ne permette d’y remédier. Dans les faits, les déchets que les éco‑organismes auraient dû recycler sont finalement gérés par les collectivités assurant le service public de gestion des déchets, lesquelles se retrouvent injustement redevables de la taxe générale sur les activités polluantes (TGAP) pour cette part de déchets supportée à leur place. Cet amendement propose donc d’instaurer une TGAP spécifique applicable à la proportion de déchets prise en charge par un éco‑organi
Amendement I-188 — Projet de loi de finances pour 2026
Référence : I-188
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement introduit, après le 2° du I de l’article 216 du code général des impôts, une disposition prévoyant que la quote‑part pour frais et charges (QPFC) est majorée à 15 % et 10 % lorsque la société mère ne justifie pas d’une activité économique effective autre que la gestion d’un portefeuille de participations. En respect du droit européen, et notamment de la directive 2011/96/UE, il ne s’agit pas d’une hausse générale des taux de QPFC, mais d’une restriction ciblée du bénéfice du régime mère‑fille. L’objectif est de réserver le régime favorable aux sociétés exerçant une véritable activité économique, et non aux structures patrimoniales utilisées pour optimiser la fiscalité des dividendes. Cette condition supplémentaire s’appliquerait aux situations décrites aux 1° et 2° du I de l’article 216, c’est‑à‑dire aux dividendes intragroupes ou assimilés, afin de recentrer le dispositif sur son objectif initial : éviter la double imposition entre sociétés réellement actives tout en li
Amendement I-192 — Projet de loi de finances pour 2026
Référence : I-192
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à intégrer la chaleur issue de combustibles solides de récupération (CSR) aux sources d’énergie permettant de bénéficier d’un taux de TVA réduit pour la fourniture de chaleur. Au regard de la rédaction actuelle, celle‑ci en est exclue alors qu’elle est pourtant un débouché pour les collectivités souhaitant détourner les ordures ménagères résiduelles de l’enfouissement, conformément à la hiérarchie des modes de traitement, déclinée dans : Les objectifs visés par les projets de Programmation pluriannuelle de l’énergie 3 (PPE 3) et de la Stratégie nationale bas‑carbone 3 (SNBC 3) ; Les objectifs fixés au 7 et 7 bis de l’article L541‑1 du code de l’environnement, portant sur la réduction de l’enfouissement, et l’objectif fixé au 9 du même article portant sur le taux de valorisation énergétique pour les déchets ne pouvant faire l’objet d’une valorisation matière Cette évolution fiscale vise donc à permettre à des projets de valorisation de la chaleur issue de CSR
Amendement I-191 — Projet de loi de finances pour 2026
Référence : I-191
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à introduire une dimension environnementale dans la fiscalité du capital, en majorant le taux du prélèvement forfaitaire unique (PFU) sur les revenus de capitaux mobiliers et les plus‑values provenant d’entreprises dont l’activité ne contribue pas à la transition écologique. Aujourd’hui, la fiscalité française applique un traitement uniforme à l’ensemble des revenus financiers, sans distinction entre les investissements favorables au climat et ceux qui aggravent la crise environnementale. Cette neutralité fiscale est en contradiction avec les engagements climatiques de la France et de l’Union européenne, ainsi qu’avec le principe d’intégration de l’environnement dans toutes les politiques publiques, prévu par la Charte de l’environnement. En intégrant un critère environnemental dans la fiscalité du capital, cet amendement a pour objectif de réorienter l’épargne privée vers des entreprises vertueuses, dont les activités contribuent substantiellement aux six ob
Amendement I-185 — Projet de loi de finances pour 2026
Référence : I-185
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement de repli instaure une contribution minimum de 1 % pour les patrimoines nets supérieurs à 100 millions d’euros. Si le total des impôts payés (IR, CEHR, CSG) est inférieur à ce seuil, la différence est due. Il vise à limiter l’optimisation fiscale des ultra‑riches et à garantir une contribution juste au financement de l’État, conformément à la jurisprudence constitutionnelle. Si l’amendement principal à 2 % n’était pas adopté, ce taux réduit constituerait un premier pas concret vers une fiscalité plus équitable pour les plus hauts patrimoines.
Amendement I-190 — Projet de loi de finances pour 2026
Référence : I-190
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement vise à conditionner le bénéfice du crédit d’impôt recherche (CIR) au maintien des activités de recherche et de production en France, ainsi qu’à la préservation de l’emploi sur le territoire national. En cas de délocalisation ou de fermeture compromettant la poursuite durable de l’activité, l’entreprise devra reverser le crédit d’impôt perçu. Lorsque le transfert bénéficie à un « contrôleur d’accès » au sens du Digital Markets Act (Alphabet, Amazon, Apple, ByteDance, Meta, Microsoft), le montant du reversement est majoré de 100 %. Les évaluations successives du CIR par le CNEPI et France Stratégie montrent que son effet sur l’emploi et l’investissement reste limité et que 42 % des montants profitent à 465 grandes entreprises, tandis que les PME, pourtant 91 % des bénéficiaires, n’en captent qu’un tiers. Pire, plusieurs grands groupes continuent de supprimer des postes ou de délocaliser leurs activités tout en percevant ce crédit d’impôt. Ce dispositif vise à restaurer la
Amendement I-189 — Projet de loi de finances pour 2026
Référence : I-189
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à réformer en profondeur la taxe sur les transactions financières (TTF) afin d’en faire un instrument plus efficace, plus juste et plus conforme aux objectifs climatiques européens. Premièrement, le taux global est relevé de 0,4 % à 0,8 %, afin d’accroître le rendement de la taxe et de rétablir une juste contribution du secteur financier, dont les volumes d’échanges ont considérablement augmenté depuis la création de la TTF en 2012. Deuxièmement, l’assiette de la taxe est élargie pour inclure les transactions infra‑journalières et les opérations portant sur des instruments dérivés liés à des actions. Cette modification met fin à une distinction devenue obsolète fondée sur le transfert de propriété, qui permettait d’exclure une part importante des transactions purement spéculatives. Elle vise à mieux aligner la fiscalité sur la réalité des marchés financiers contemporains. Pour garantir la sécurité juridique et encadrer techniquement ces nouvelles catégories d
Amendement I-193 — Projet de loi de finances pour 2026
Référence : I-193
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement de repli vise à introduire une condition environnementale à la suppression anticipée de la cotisation sur la valeur ajoutée des entreprises (CVAE). L’article 11 du présent projet de loi de finances pour 2026 prévoit d’avancer de deux ans, de 2030 à 2028, l’extinction complète de la CVAE. Cette mesure représente un nouvel allègement fiscal de plusieurs milliards d’euros au bénéfice des entreprises, alors même que les collectivités territoriales voient leurs ressources durablement amputées. Dans un contexte budgétaire contraint et face à l’urgence climatique, il est indispensable que les baisses d’impôts consenties aux entreprises soient conditionnées à des engagements environnementaux vérifiables. L’article L. 229‑25 du code de l’environnement impose aux entreprises de plus de 500 salariés d’établir et de publier un bilan de leurs émissions de gaz à effet de serre (BEGES). Or, une part significative d’entre elles n’a toujours pas satisfait à cette obligation. Le présent a
Amendement I-428 — Projet de loi de finances pour 2026
Référence : I-428
Acte observé : Cosignataire
État officiel : Rejeté
A défaut d’obtenir la suppression du PFU, le présent amendement vise à rendre progressive la flat tax (Prélèvement forfaitaire unique‑PFU) en modulant son taux pour les hauts revenus du capital. Avec un dispositif à trois seuils, intégrant un point de plus pour les revenus supérieurs à 1000 € et deux points de plus pour les revenus supérieurs à 1 millions d’ €, le taux de PFU augmente progressivement afin d’atteindre une hausse moyenne d’un point supplémentaire en moyenne sur les revenus soumis au PFU. L’immense majorité des épargnants (avec un revenu issu du patrimoine inférieur à 1000 €) ne seraient pas concernés par cette hausse du taux. Pour rappel la flat tax, instaurée en 2018 pour renforcer l’attractivité des placements, a accentué le déséquilibre entre l’imposition du travail et celle du capital en permettant aux revenus mobiliers d’échapper au barème progressif. Son objectif était de simplifier et d’alléger la fiscalité de l’épargne française avec un taux global de 30 %, inclu
Amendement I-433 — Projet de loi de finances pour 2026
Référence : I-433
Acte observé : Cosignataire
Cet amendement propose que le Gouvernement remette au Parlement un rapport sur l’opportunité d’un alignement des plafonds de ressources annuelles applicables aux logements financés en logements locatifs sociaux (LLS) et très sociaux (LLTS) dans les départements d’outre‑mer sur ceux appliqués en France hexagonale. Pour rappel, les plafonds de ressources applicables pour l’accès aux logements locatifs sociaux (LLS) et très sociaux (LLTS) dans les DOM sont prévus par l’arrêté du 14 mars 2011 modifié par arrêté du 20 novembre 2014 (R.372‑7 du code de la construction et de l’urbanisme). Ainsi, dans les départements d’outre‑mer et à Saint‑Martin : pour les logements sociaux (LLS), les plafonds de ressources sont les plafonds PLUS « autres régions » applicables en Hexagone, minorés de 10 %. pour les logements très sociaux (LLTS), logements adaptés aux besoins des ménages qui rencontrent des difficultés d’insertion, les plafonds de ressources sont fixés à 67,5 % des plafonds PLUS « autres régi
Amendement I-432 — Projet de loi de finances pour 2026
Référence : I-432
Acte observé : Cosignataire
État officiel : Rejeté
Si toutefois nous étions amenés à admettre que le champ du crédit d’impôt outre‑mer s’applique, comme le prétend le Gouvernement, aux opérations de désamiantage des logements sociaux et locatifs dans les outre‑mer, cet amendement vient déplafonner le montant des travaux éligibles.
Amendement I-439 — Projet de loi de finances pour 2026
Référence : I-439
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement, adopté et porté par le président de la délégation aux outre‑mer, vise à exonérer les territoires ultramarins du renforcement du malus sur les émissions de CO₂ prévu par l’article 13 du projet de loi. Si nous ne nous opposons pas aux incitations écologiques, on peut cependant estimer que cette fiscalité comportementale demeure problématique du fait de son absence de considérant social et surtout territorial : cette mesure pourrait en effet être particulièrement pénalisante dans des territoires où la faiblesse des transports en commun rend indispensable l’usage du véhicule personnel et où le coût des véhicules demeure nettement supérieur à celui de l’Hexagone. Par ailleurs, dans ces territoires, les conditions de circulation imposent le recours à des véhicules tout‑terrain émetteurs.
Amendement I-429 — Projet de loi de finances pour 2026
Référence : I-429
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à augmenter de 3 points la flat tax (Prélèvement forfaitaire unique‑PFU) : une augmentation de la taxation des revenus du patrimoine et de placement par un relèvement de 3 points du taux de prélèvement au titre de l’impôt sur le revenu dans le cadre du prélèvement forfaitaire unique. Le PFU passerait ainsi de 30 à 33 %. A défaut d’obtenir la suppression du PFU, il nous semble néanmoins indispensable d’en rehausser a minima le taux afin de réduire l’écart entre la taxation du capital de celle des revenus du travail. En effet, comme l’a montré le rapport de MM. Jean‑Paul Mattei et Nicolas Sansu sur la fiscalité du patrimoine (27 septembre 2023), « Le total de 30 % [de taxation via le PFU] est en effet, concernant les dividendes : – inférieur de 6,5 points au niveau de prélèvement atteint, à la fin du quinquennat de Nicolas Sarkozy ; – inférieur de 11,2 points aux effets de la mise au barème progressif de l’IR en 2013 qui aboutissait, après application de l’abat
Amendement I-434 — Projet de loi de finances pour 2026
Référence : I-434
Acte observé : Cosignataire
Le présent amendement propose que le Gouvernement remette au Parlement un rapport sur l’application de la taxe annuelle sur les logements vacants et sur la taxe d’habitation sur les résidences secondaires dans les collectivités régies par l’article 73 de la Constitution. Ce rapport doit permettre de présenter les conditions de déploiement de ces taxes dans les collectivités concernées, leurs effets sur l’offre de logements disponibles localement et sur l’évolution des prix des logements et des loyers. Comme le rappelle le rapport de la Délégation aux outre‑mer sur le logement de juillet 2021, le déploiement de la TLV et de la THRS apparaissent comme inaboutis outre‑mer. Malgré la publication d’un décret le 26 aout 2023 modifiant la liste des communes pouvant instaurer la TLV et pouvant instaurer une majoration de la THRS et la possibilité d’une montée du taux de la THRS, ce décret a suscité quelques interrogations en raison du fait que 410 communes perdraient de la THLV au profit de l
Amendement I-447 — Projet de loi de finances pour 2026
Référence : I-447
Acte observé : Cosignataire
État officiel : Rejeté
Cet amendement travaillé avec une association de courses hippiques de la Guadeloupe en collaboration avec la Fédération Nationale des Courses Hippiques propose un taux de TVA réduit à 5,5 % sur les droits d’entrées des réunions hippiques. Chaque année en France, 2 300 réunions hippiques sont organisées sur les 233 hippodromes français qui accueillent plus de 2,4 millions de visiteurs. La billetterie est une source de revenus importante pour une majorité d’hippodromes, avec des coûts d’accès majoritairement réduits (compris entre 5 et 10 €), qui ne s’appliquent dans la plupart des cas qu’aux adultes. Contrairement aux organisateurs de réunions sportives bénéficiant un taux de TVA de 5,5 % sur les droits d’entrées, le taux de TVA applicable aux droits d’entrée sur les hippodromes est de 20 %. Afin de soutenir l’attractivité des réunions hippiques et leur développement, l’alignement de ce taux de TVA est un appui nécessaire pour les associations organisatrices de courses hippiques dénommé
Amendement I-440 — Projet de loi de finances pour 2026
Référence : I-440
Acte observé : Cosignataire
État officiel : Rejeté
Le présent amendement vise à figer à 35 % la réfaction de la taxe générale sur les activités polluantes (TGAP) applicable aux déchets outre‑mer. Alors que dès janvier 2025, les réfactions obtenues devaient réaugmenter, le Sénat avait obtenu de haute lutte un amendement de compromis permettant que désormais cette réfaction soit comprise entre 20 % et 80 %, déterminée par arrêté conjoint des ministres chargés du budget, de l’outre‑mer et de l’environnement. Si, pour l’heure, la réfaction reste, faute d’arrêté, à 35 % en Guadeloupe, à La Réunion et en Martinique (et à 75 % en Guyane et à Mayotte), cet amendement propose que ce taux ne descende pas en deça.
Amendement I-448 — Projet de loi de finances pour 2026
Référence : I-448
Acte observé : Cosignataire
Le présent amendement propose de reprendre un dispositif adopté lors de l’examen du projet de loi vie chère outre‑mer dont nul ne connait l’avenir parlementaire… Il s’agit en l’espèce d’un dispositif qui améliore le pilotage économique par les collectivités en prévoyant, sous dérogation strictement encadrée au secret professionnel, la transmission par l’administration des douanes de données utiles à la définition des listes, taux différenciés et exonérations d’octroi de mer. Cette disposition ‑ neutre budgétairement ‑, renforce la sécurité juridique et la transparence, et contribue à une meilleure lisibilité du droit applicable.
Amendement I-441 — Projet de loi de finances pour 2026
Référence : I-441
Acte observé : Cosignataire
État officiel : Rejeté
En recodifiant l’article 266 nonies du code des douanes, le présent article 21 réinscrit que les taux de réfaction outre‑mer sont déterminés par arrêté en fonction de l’ampleur des investissements « éligibles en cours ou engagés » en faveur du tri ou de la valorisation des déchets. Le présent amendement propose que ces taux ne soient déterminés qu’en fonction des investissements effectivement réalisés sur ces territoires.
Amendement I-396 — Projet de loi de finances pour 2026
Référence : I-396
Acte observé : Auteur principal
État officiel : Non soutenu
Le présent amendement vise à renforcer l’efficacité de la taxe sur les transactions financières (TTF) en proposant plusieurs modifications majeures. Il prévoit ainsi : ‑L’élargissement de l’assiette de la taxe aux opérations intraday, afin d’inclure les transactions effectuées au cours d’une même journée. Cette extension ne vise cependant pas les petits épargnants et exclut expressément les apporteurs de liquidité, dont l’activité est indispensable au bon fonctionnement des marchés financiers. De plus, cette mesure étend également la TTF aux dérivés d’actions et aux dérivés négociés hors des marchés règlementés excepté les dérivés qualifiés d’instruments de couverture ; ‑La recentralisation du recouvrement de la TTF par la Direction générale des Finances publiques (DGFiP), en s’appuyant sur les registres RDT2 (Reporting Direct des Transactions), tenus par l’Autorité des marchés financiers conformément au règlement européen « MiFIR » n° 600/2014 du Parlement et du Conseil du 15 mai 20
Aide publique au développement : Aide économique et financière au développement - Solidarité à l'égard des pays en développement - Renforcement des fonds propres de l'Agence française de développement - Restitution des « biens mal acquis »
Référence : 141
Acte observé : Rapporteur
Aide publique au développement : Aide économique et financière au développement - Solidarité à l'égard des pays en développement - Fonds de solidarité pour le développement - Renforcement des fonds propres de l'Agence française de développement - Restitution des « biens mal acquis »
Fonctions publiques et représentations documentées
Fonctions distinctes des mandats électifs. Chaque ligne publiée est datée ou attestée en cours à la date de sa source officielle.
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2023 à aujourd’hui
Établissement public de l’État
Sénateur
Sénat — France
Titulaire — 1 octobre 2018 au 31 décembre 2023
Organisme départemental
Conseiller départemental de la Nièvre
Conseil départemental de Nièvre — Nièvre
Titulaire — 1 janvier 2018 au 30 novembre 2023
Cumul mensuel documenté — mandats électifs et fonctions publiques
2 plafond(s) ou estimation(s) sont affichés dans les fiches mais exclus du cumul certifié.
Mandats en cours
Élus municipaux et maires
En coursConseiller municipal
Ouroux-En-Morvan
Mandat depuis le 15 mars 2026
- Conseiller municipal
Sénateurs
En coursSénateur
Nièvre
Mandat depuis le 2 octobre 2023
- Sénateur
Indemnité estimée — Sénateur7 637,39 € / mois
Indemnité réglementaire estimée — brut Indemnité parlementaire brute de référence Montant brut mensuel de référence publié par le Sénat ; les indemnités spéciales de fonction, frais et avantages ne sont pas inclus.Conseillers départementaux
En coursConseiller départemental
Château-Chinon
Mandat depuis le 1 juillet 2021
- Conseiller départemental
Indemnité estimée — Conseiller départemental1 644,21 € / mois
Indemnité réglementaire estimée — brut Barème officiel des indemnités maximales des élus locaux — 2026 Plafond légal brut mensuel estimé. Il ne prouve ni le montant voté ni le montant effectivement versé.Indemnités estimées et documentées
Total théorique avant écrêtement : 9 281,60 € / mois111 379,20 € / an
Cumul connu (partiel)
Cette estimation repose au moins en partie sur des plafonds réglementaires. Les montants réellement votés ou perçus peuvent être inférieurs.
Le cumul est partiel : un ou plusieurs mandats ne disposent d’aucun montant documenté ou estimable.
Historique des mandats
Afficher 4 événement(s)
- Groupe Socialiste, Écologiste et Républicain
Groupe politique ou parlementaire
- Sénateurs n'appartenant à aucun groupe
Groupe politique ou parlementaire
- Parti socialiste
Nuance électorale officielle
- Binôme parti socialiste
Nuance électorale officielle